
Heidelberg Materials steigert Gewinn und kündigt weitere Einsparungen an
Der Dax-Konzern übertrifft im dritten Quartal die Analystenschätzungen und legt bei Umsatz und Ergebnis deutlich zu.
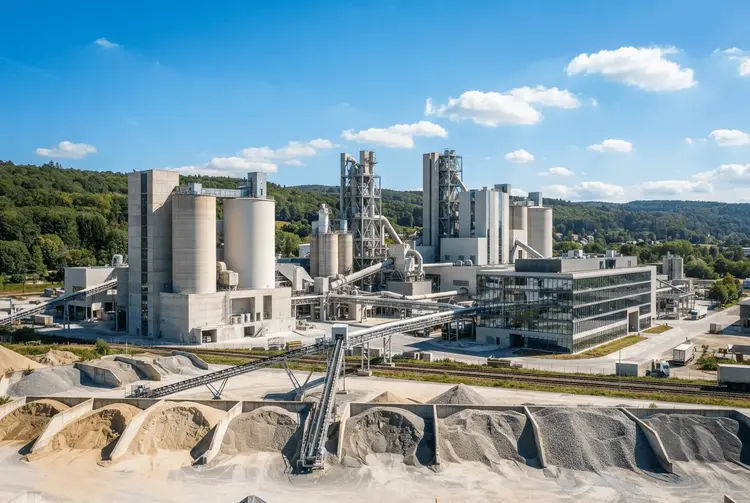
Heidelberg Materials hat im dritten Quartal 2026 sowohl beim Umsatz als auch beim Ergebnis zugelegt und damit die Erwartungen der Analysten leicht übertroffen. Der Dax-Konzern steigerte das Betriebsergebnis (RCO) um neun Prozent auf 1,28 Milliarden Euro. Der Umsatz kletterte um zehn Prozent auf 6,4 Milliarden Euro. An der Börse kam das gut an: Die Aktie legte um fast neun Prozent zu.
Mit diesen Zahlen übertraf das Unternehmen die Schätzungen der Analysten, die im Vorfeld ein RCO von 1,24 Milliarden Euro und einen Umsatz von 6,2 Milliarden Euro erwartet hatten. Als wichtigste Treiber nennt der Konzern die Nachfrage in Europa und Nordamerika. Zusätzlich verbesserten Preiserhöhungen und Kostensenkungen das Ergebnis.
Vorstandschef Dominik von Achten ordnete die Entwicklung im Interview mit Reuters ein. "Die sich im zweiten Quartal abzeichnende Wachstumsdynamik hat sich im dritten Quartal nochmals beschleunigt", sagte er. Heidelberg Materials stellt Zement, Beton, Sand und Kies her und betreibt damit ein energieintensives Geschäft.
Das laufende Einsparprogramm übertrifft das Ziel von 500 Millionen Euro
Ein wesentlicher Baustein für die Ergebnisverbesserung sind die Kostensenkungen. Das laufende Einsparprogramm mit einem Ziel von 500 Millionen Euro wird nach Angaben des Konzerns bis Jahresende übertroffen. Darauf aufbauend hat Heidelberg Materials ein neues Einsparziel formuliert: Bis Ende 2028 sollen weitere 300 Millionen Euro eingespart werden.
Die Analysten bewerteten die Zahlen unterschiedlich nuanciert, aber insgesamt freundlich. Gregor Koppensteiner von Raiffeisen Research spricht von einer moderat positiven Überraschung. Thorsten Reigber von der DZ Bank lobt die Preissetzungsmacht des Konzerns. Beide Einschätzungen stützen das Bild eines Unternehmens, das seine Preise am Markt durchsetzen kann.
Bemerkenswert ist, dass Heidelberg Materials seinen Jahresausblick trotz der guten Quartalszahlen nicht angehoben hat. Der Konzern bleibt damit bei seiner bisherigen Erwartung für das Gesamtjahr. Für Anleger ist das ein wichtiger Hinweis: Das Management setzt offenbar auf eine nachhaltige, aber nicht überhitzte Entwicklung.
Die Absatzmengen steigen erstmals nach vier Rückgangsjahren wieder leicht
Auch operativ gibt es Signale der Besserung. Die Absatzmengen sind im Jahresverlauf leicht gestiegen, nachdem sie zuvor vier Jahre in Folge gesunken waren. Der Bausektor erholt sich nach Einschätzung des Konzerns auch am Heimatmarkt Deutschland. Das staatliche Infrastrukturpaket mit einem Volumen von 500 Milliarden Euro kurbelt den gewerblichen Bau langsam an.
Ein zweiter Hoffnungsträger ist der Wohnungsbau. Die Genehmigungsanträge in diesem Segment sind in den ersten neun Monaten deutlich gestiegen. Genehmigungen gelten in der Branche als Vorlaufindikator für die tatsächliche Bautätigkeit, weil zwischen Antrag und Baubeginn in der Regel einige Zeit liegt. Von Achten sieht hier noch ungenutztes Potenzial: "Es gibt eine Pipeline von Projekten, die im Grunde ausführungsreif sind und jetzt kommen müssten", sagte er.
Bereits am 21.01.2026 berichtete aktien.news über Wachstumsimpulse aus Verteidigung und Infrastruktur
Der aktuelle Quartalsbericht steht in einer Reihe früherer Meldungen von aktien.news. Bereits am 21.01.2026 berichtete aktien.news, dass Heidelberg Materials mit deutlichen Wachstumsimpulsen durch die geplanten Milliardeninvestitionen in Verteidigung und Infrastruktur rechnet. CEO Dominik von Achten kündigte dies am Rande des Weltwirtschaftsforums in Davos an. Die Europäische Union plant, ihre Verteidigungsausgaben in den kommenden Jahren auf 800 Milliarden Euro zu erhöhen; Deutschland hat zusätzlich einen 500 Milliarden Euro schweren Fonds zur Modernisierung der Infrastruktur aufgelegt.
Am 20.04.2026 meldete aktien.news, dass Heidelberg Materials seinen Anteil an dem in Istanbul börsennotierten Zementhersteller Akcansa deutlich ausbaut. Der Konzern erwarb die Beteiligung der türkischen Sabanci Holding in Höhe von 39,72 Prozent und steigerte seinen Anteil damit von bisher 39,72 Prozent auf künftig 79,44 Prozent. Am 24.07.2026 berichtete aktien.news über die internationale Expansionsstrategie des Konzerns mit gezielten Beteiligungen in den USA, Australien und der Türkei, darunter der Einstieg bei Ameritex in den Vereinigten Staaten.
Auch die Branchenperspektive war bereits Thema: Am 23.01.2026 berichtete aktien.news über die Top-Aktienauswahl von Bank of America Global Research für den europäischen Bausektor 2026. Die Analysten setzen dabei auf Unternehmen, die durch Gewinnmomentum, Preissetzungsmacht und starke Bilanzen überzeugen.
Für Anleger zählt vor allem die Frage nach der Nachhaltigkeit des Wachstums
Für deutsche Privatanleger sind mehrere Punkte relevant. Erstens: Die Zahlen übertrafen die Analystenschätzungen nur leicht, nicht deutlich. Das spricht für eine solide, aber keine spektakuläre Entwicklung. Zweitens: Der unveränderte Jahresausblick relativiert die starke Kursreaktion. Ein Kursplus von fast neun Prozent ist ein deutliches Signal, sollte aber nicht mit einer Anhebung der Unternehmensziele verwechselt werden.
Drittens lohnt der Blick auf die Kostenstruktur. Heidelberg Materials ist energieintensiv, und die Energiekosten bleiben ein Risikofaktor. Der Konzern hat sich gegen steigende Strom- und Gaspreise längerfristig abgesichert. Für 2027 sind die Stromkosten zu 50 bis 60 Prozent abgesichert. Rene Aldach erklärte: "Wir gehen davon aus, dass wir 2027 einen Anstieg der Energiekosten im mittleren bis hohen einstelligen Bereich haben werden, den wir durch zusätzliche Preis- und Effizienzmaßnahmen abfedern werden".
Viertens ist die Nachfrageseite entscheidend. Die Erholung im Bausektor hängt maßgeblich davon ab, wie schnell das staatliche Infrastrukturpaket in konkrete Projekte mündet. Die gestiegenen Genehmigungsanträge im Wohnungsbau sind ein positives Signal, aber noch keine fertiggestellten Bauten. Anleger sollten daher die weitere Entwicklung der Absatzmengen und der Auftragslage verfolgen.
Der Konzern rechnet 2027 mit höheren Energiekosten und setzt auf Effizienz
Für das kommende Jahr hat das Management bereits Erwartungen formuliert. Für 2027 geht Heidelberg Materials von einem Anstieg der Energiekosten im mittleren bis hohen einstelligen Bereich aus. Diesen will der Konzern durch zusätzliche Preis- und Effizienzmaßnahmen abfedern. Die teilweise abgesicherten Stromkosten sollen dabei helfen, die Belastung zu begrenzen.
Auf der Einsparseite hat sich das Unternehmen neue Ziele gesetzt: Bis Ende 2028 sollen weitere 300 Millionen Euro eingespart werden, nachdem das laufende Programm mit 500 Millionen Euro bereits bis Jahresende übertroffen wird. Ob der Konzern seinen Jahresausblick im weiteren Verlauf anhebt, bleibt offen — zum Zeitpunkt der Veröffentlichung hat er dies nicht getan.
Diese drei Fachbegriffe helfen beim Verständnis des Quartalsberichts
- RCO: Das Betriebsergebnis vor Sondereffekten, das die operative Ertragskraft eines Unternehmens abbildet.
- Einsparprogramm: Ein Bündel von Maßnahmen, mit dem ein Unternehmen seine Kosten dauerhaft senkt.
- Vorlaufindikator: Eine Kennzahl, die früh auf die künftige Entwicklung eines Marktes hinweist.