
Steigende Frachtraten verschaffen US-Raffinerien im Iran-Konflikt einen Kostenvorteil
Höhere Tankerraten und tiefere Rabatte auf schweres Rohöl bescheren Raffinerien an der US-Golfküste einen Vorteil gegenüber asiatischen Wettbewerbern.
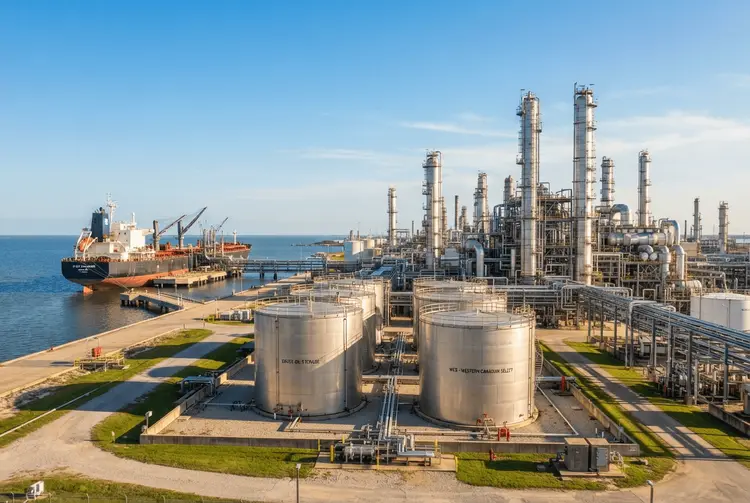
Der Konflikt im Iran hat die Tankerraten in die Höhe getrieben. Das zwingt Verkäufer, tiefere Rabatte auf schwere Rohölsorten zu gewähren, und verschafft US-Verfeinerern an der Golfküste einen Kostenvorteil gegenüber ihren asiatischen Konkurrenten. Das berichteten Führungskräfte nach der Veröffentlichung überdurchschnittlicher Gewinne im dritten Quartal, wie Reuters am 6. November meldete.
Sicherheitsbedrohungen rund um die Straße von Hormus, eine wichtige maritime Engstelle, haben den Tankerverkehr gestört. Vor Kriegsbeginn flossen etwa ein Fünftel der globalen Öl- und Flüssigerdgaslieferungen durch diese Route. Höhere Prämien für Kriegsrisikovorsicherungen und längere Fahrten trieben die Transportkosten zusätzlich in die Höhe.
US-Golfküste profitiert von günstigem schwerem Rohöl
Die Unterbrechung kam insbesondere US-Verfeinerern an der Golfküste zugute. Sie konnten vergünstigtes schweres Rohöl aus näheren Regionen einkaufen, darunter aus Kanada und Venezuela. Asiatische Wettbewerber mussten dagegen deutlich höhere Fracht- und Versicherungskosten tragen, um ähnliche Sorten über längere und riskantere Schifffahrtsrouten zu importieren.
Die Verfeinerungsmargen in den USA haben sich im dritten Quartal mehr als verdoppelt. Steigende Frachtkosten vergrößerten die Rabatte auf kanadisches schweres Rohöl, einschließlich Western Canadian Select (WCS), das typischerweise unter dem US-Benchmark West Texas Intermediate (WTI) notiert. Davon profitierten die Raffinerien an der Golfküste, da mehr als 70 Prozent ihrer Anlagen so konfiguriert sind, dass sie schwereres Rohöl verarbeiten können.
Valero-Manager nennt Frachtraten die Hauptgeschichte des Marktes
„Die Hauptgeschichte auf dem Markt sind derzeit die Frachtraten“, sagte Randy Hawkins, Vice President für Rohstoff- und Feedstock-Beschaffung und -Handel bei Valero Energy, in einer Telefonkonferenz nach Veröffentlichung der Ergebnisse. Die Frachtkosten für den Transport von Rohöl von der US-Golfküste nach Asien sind laut Hawkins von etwa 5 Dollar im Vorjahr auf 30 bis 35 Dollar pro Barrel gestiegen.
„Höhere Frachtraten geben uns tatsächlich einen Vorteil in den typischen Exportmärkten nach Lateinamerika“, sagte Gary Simmons, Chief Operating Officer von Valero. Er konkurriere dort hauptsächlich mit europäischen Rohölsorten.
Ausreichende Liefermengen an schwerem Rohöl aus Kanada und Venezuela, kombiniert mit erhöhten Frachtraten, haben die Differenz zwischen WTI und WCS vergrößert und die Feedstock-Kosten gesenkt. Das berichteten US-Verfeinerungsmanager. Für Phillips 66 entspricht jede Verbreiterung der WCS-WTI-Differenz um 1 Dollar einem Gewinn von etwa 140 Millionen Dollar, sagte Brian Mandell, Executive Vice President für Marketing und Commercial Affairs.
Zeitcharter schützen vor den höheren Spot-Raten
Höhere Schiffskosten seien durch stärkere Kraftstoffmargen mehr als ausgeglichen worden, sagte Delia He, Analystin für Öl- und Tankermärkte bei Arrow Shipping. „Für jeden zusätzlichen Dollar an Frachtkosten ist die Diesel-Marge um mindestens acht gestiegen“, so He.
US-Verfeinerer waren aufgrund ihrer vorausgeplanten Schiffsarrangements auch vor den Auswirkungen der höheren Spot-Tankerraten infolge des Krieges geschützt. Phillips 66 gab an, vor dem Iran-Konflikt mehr als 40 Zeitcharter-Schiffe gesichert zu haben, die etwa 40 Prozent seiner assetsbasierten Transportbedürfnisse abdeckten. Valero, PBF, Marathon und das kanadische Suncor hatten ebenfalls Charterflotten vor Beginn des Krieges gesichert, was sie vor dem Preisanstieg abschirmte.
Einige Branchenmanager erwarten, dass die weiter verbreiterten Differenzen auch im kommenden Jahr zur Stabilität beitragen. Der führende US-Verfeinerer Marathon Petroleum erwartet im vierten Quartal eine rekordhohe Verarbeitung von kanadischem schwerem Rohöl. CEO Maryann Mannen erklärte, dass die Margen bis mindestens Mitte 2027 hoch bleiben werden. „In naher Zukunft werden wir dies nutzen“, sagte HF Sinclair bezüglich der weiteren Rabatte und fügte hinzu: „Wir sehen, dass die Differenzen in naher Zukunft, zumindest bis 2027, breiter bleiben als zuvor.“
Für deutsche Anleger ist die Entwicklung vor allem für die Einschätzung von Raffinerie- und Energieaktien relevant. Die Kombination aus gestörten Schifffahrtsrouten, günstigen Feedstock-Quellen in der westlichen Hemisphäre und abgesicherten Charterverträgen verschiebt die Wettbewerbsposition innerhalb der Branche deutlich zugunsten der US-Golfküste.