
BofA-Strategen warnen: KI-Capex und US-Wahlen belasten die Märkte
Hohe Anleiherenditen, aggressive KI-Investitionen und politische Unsicherheit prägen die Märkte zum 1. November 2026.
Die Finanzmärkte stehen zum 1. November 2026 vor einer komplexen Mischung aus hohen Anleiherenditen, aggressiven Investitionen der KI-Hyperscaler und wachsender politischer Unsicherheit. Michael Hartnett, Chef-Anlagestratege der Bank of America, rät in diesem Umfeld zu einer "taktisch risikoscheuen" Haltung und sieht zugleich gezielte Chancen bei festverzinslichen Wertpapieren sowie in Aktiensektoren mit "Peak Yield".
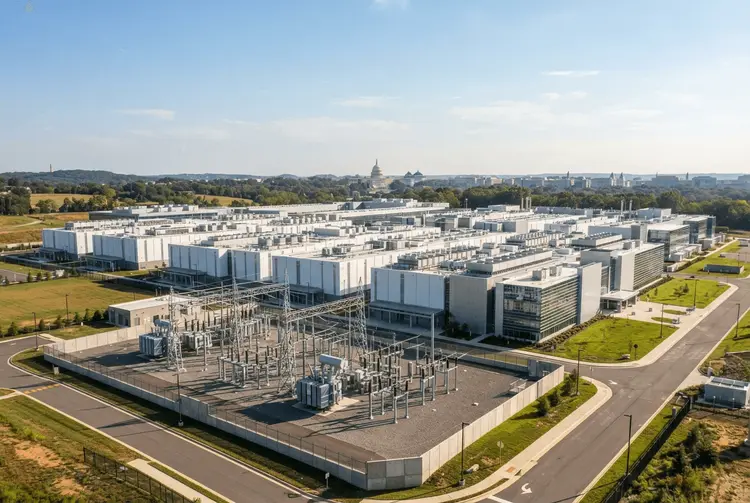
Ein zentrales Thema für Marktteilnehmer ist der massive Anstieg der Ausgaben der KI-Hyperscaler. Die Bank of America prognostiziert, dass die Capex dieser Unternehmen von 240 Milliarden Dollar im Jahr 2024 auf geschätzte 1,2 Billionen Dollar bis 2027 steigen wird. Diese Ausgabenwelle hat die finanzielle Gesundheit der Konzerne spürbar verändert: Der freie Cashflow soll von plus 240 Milliarden Dollar im Jahr 2024 auf minus 180 Milliarden Dollar bis 2027 fallen.
Dieses kapitalintensive Umfeld zwingt die Tech-Giganten, von ihrer historischen Abhängigkeit von Aktienrückkäufen zu aggressiver Schuldenaufnahme zu wechseln. Die Anleiheemissionen der Hyperscaler stiegen von 17 Milliarden Dollar im Jahr 2024 auf 182 Milliarden Dollar im Jahr 2026. Hartnett sieht darin das Ende der "Ära der großen Rückkäufe". So sammelte Meta Platforms 95 Milliarden Dollar über den Aktienmarkt ein, während Microsoft 25 Milliarden Dollar an neuen Schulden ankündigte. Mega-Cap-Tech-Anleihen der "Mag7" bieten laut Hartnett nun ein attraktiveres Risiko-Rendite-Profil als Tech-Aktien, mit Renditen zwischen 6% und 8%.
Ein Demokraten-Sieg könnte die Märkte um 10% drücken
Die bevorstehenden US-Zwischenwahlen wirken als erheblicher Katalysator für die Marktvolatilität. Hartnett warnt, dass ein "Democratic Sweep" beider Kongresskammern einen Marktrückgang von 10% oder mehr auslösen könnte. Diese Prognose hängt mit der steigenden Wahrscheinlichkeit eines solchen Ausgangs in Prognosemärkten zusammen, die von Polymarket derzeit auf 68% geschätzt wird.
Strategen argumentieren, dass ein demokratischer Sieg wahrscheinlich zu einem restriktiveren Regulierungs- und Steuerumfeld führen würde, was das laufende US-China-KI-Rennen behindern und Tech-, Bank- und Energiemonopole belasten könnte. Umgekehrt könnte ein solches Ergebnis laut Hartnett relativ günstiger für Konsumgüteraktien sein – ein Sektor, in dem Investoren derzeit so stark untergewichtet sind wie seit Juli 2008 nicht mehr.
Der Anleihemarkt zeigt erste Stabilisierungssignale
Der Treasury-Markt hat die schlechteste Langfristrendite der vergangenen 100 Jahre hinter sich, doch es gibt Anzeichen für eine Stabilisierung. Während sich die Rendite der 10-jährigen Staatsanleihen der 5%-Marke näherte, zeigen jüngste Daten konstante Zuflüsse in Anleihen und ETFs, was darauf hindeutet, dass einige Investoren den Ausverkauf für nahezu beendet halten.
Nicholas Colas von DataTrek Research wertete einen jüngsten Rückgang der 10-Jahres-Rendite um 19 Basispunkte als "3-Standardabweichungs-Bewegung" und interpretierte dies als Signal, dass der Markt beginnt, eine mögliche Verlangsamung der KI-bezogenen Schuldenemission einzupreisen. Hartnett stimmt zu und merkt an, dass der "Preis richtig" für einen konträren Trade in Anleihen sei, zumal der Markt erwartet, dass eine Zentralbankintervention oder ein Abkühlen der KI-Finanzierungsängste die Renditen begrenzen könnten.
Drei Szenarien für das Jahr 2027
Mit Blick auf 2027 haben die Strategen der BofA drei mögliche Marktszenarien skizziert:
- Die KI-Blase: Mit Parallelen zum Eisenbahnboom des 19. Jahrhunderts geht dieses Szenario von einem beispiellosen staatlichen Backstop für KI aus.
- Das Goldilocks-Szenario: Eine Verbreiterung der Aktienrally auf Basis von Konsensprognosen eines Rückgangs der Treasury-Renditen um 40 Basispunkte und eines Gewinnwachstums des S&P 500 von 15%.
- Der deflationäre Einbruch: Ein pessimistischeres Szenario, in dem eine Kreditverknappung eine drastische Kürzung der 1,2-Billionen-Dollar-KI-Capex erzwingt und zu erheblichen Abwärtsrevisionen der globalen Tech-Gewinne führt.
Die BofA warnt derzeit, dass die Überzeugung der Anleger in die ersten beiden Szenarien zu hoch sei, während das Risiko eines Hard Landing oder eines deflationären Einbruchs unterschätzt werde.
Strategische Empfehlungen für Anleger
Trotz der vorsichtigen Aussichten identifiziert die BofA konkrete "Peak Yield"-Positionen. Das Institut empfiehlt eine Rotation in Small Caps, REITs, Versorger und Konsumgüteraktien. Bei Tech-Aktien bleibt das Haus vorsichtig und merkt an, dass Investoren in diesem Sektor derzeit so stark übergewichtet sind wie seit August 2020 nicht mehr.
Wichtige Kursmarken für eine mögliche Jahresendrally sind 70 Dollar für den Roundhill Magnificent Seven ETF (MAGS) und 520 Dollar für den VanEck Semiconductor ETF (SMH). Die Strategen betonen, dass ein nachhaltiger "Risk-on"-Move wahrscheinlich eine Kombination aus geopolitischer Stabilität, einem Verfall der Ölpreise und einem Ende der Zinserhöhungen der Zentralbanken erfordern würde.
Fondsflüsse spiegeln die anhaltende Unsicherheit
Jüngste Fondsflussdaten spiegeln die vorherrschende Unsicherheit wider. Aktienfonds verzeichneten erhebliche Zuflüsse, insbesondere in Schwellenländern und US-Aktien, während Gold- und Krypto-Fonds periodische Abflüsse erlebten. Der BofA Bull & Bear Indicator schwankte zwischen 7,1 und 7,4 und bewegte sich damit aus dem "extrem bullischen" Bereich in eine neutralere, wenngleich vorsichtige Haltung.
Während der Markt auf die Ergebnisse der Zwischenwahlen und weitere Klarheit über die KI-Finanzierung wartet, bleibt der Konsens, dass Anleger eine defensive Positionierung und Festzinschancen gegenüber den hoch bewerteten Wachstumsaktien bevorzugen sollten, die den vorherigen Zyklus dominiert haben.