
Rheinmetall-Aktie fällt 17 Prozent nach gesenkter Prognose für 2026
Der Düsseldorfer Rüstungskonzern korrigiert sein Umsatzziel für 2026 nach unten und verweist auf stockende Militäraufträge und Munitionslieferungen.
Der deutsche Rüstungskonzern Rheinmetall hat am späten Mittwoch seine Jahresprognose nach unten korrigiert. Als Begründung nannte das Düsseldorfer Unternehmen Verzögerungen bei Militäraufträgen sowie Lieferverzögerungen bei Munition. Die Aktie reagierte im frühen Handel mit einem Kursverlust von mehr als 17 Prozent.
Damit summiert sich das Minus der Papiere im laufenden Jahr auf etwa 46 Prozent. Für das Unternehmen ist es bereits der zweite Ausblicksabbau seit August. Damals hatte Deutschland Pläne zum Bau von Kriegsschiffen verworfen – es wäre der größte Auftrag für Rheinmetall seit dem Zweiten Weltkrieg gewesen.
Konkret erwartet Rheinmetall für das Jahr 2026 nun einen Umsatz von rund 13,2 Milliarden Euro (14,9 Milliarden US-Dollar). Zuvor hatte die Prognose eine Spanne zwischen 13,7 Milliarden und 14,2 Milliarden Euro vorgesehen. Die operative Marge soll bei rund 18,5 Prozent liegen, nach zuvor erwarteten 19 Prozent.
Der Arminius-Vertrag der Bundeswehr wird erst im nächsten Jahr vergeben
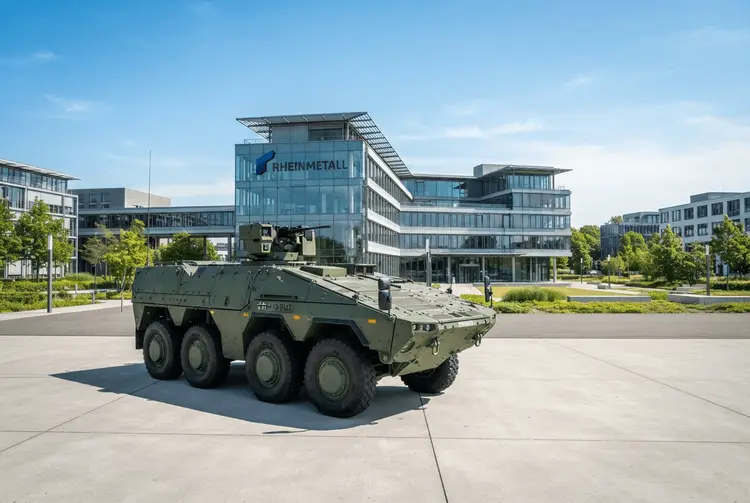
Als Hauptgrund für die Anpassung nennt das Unternehmen Verzögerungen beim Arminius-Projekt der Bundeswehr. Dabei handelt es sich um ein großes deutsches Beschaffungsprogramm für Boxer-Schützenpanzer. Der Arminius-Vertrag umfasst Fahrzeuge, die von ARTEC hergestellt werden, einem Gemeinschaftsunternehmen zwischen Rheinmetall und der deutsch-französischen Verteidigungsgruppe KNDS. Die Auftragsvergabe wird nun voraussichtlich erst im nächsten Jahr erfolgen.
Hinzu kommen Rückschläge bei den Abnahmetests für Artilleriemunition. Auch sie verzögern die erwarteten Erlöse.
Die Vorauszahlungen aus dem Boxer-Programm verschieben sich ins Jahr 2027
Die Verzögerungen beim Boxer-Vertrag haben auch Folgen für die Liquidität. Rheinmetall rechnet damit, dass sich die erwarteten Vorauszahlungen ins Jahr 2027 verschieben. Das wirkt sich auf das bisherige Ziel einer Cash-Conversion-Rate von über 40 Prozent aus. Für das laufende Jahr geht das Unternehmen weiterhin von einem positiven operativen Free Cash Flow aus.
Zusätzlich verwies Rheinmetall auf Verzögerungen bei den erwarteten Quartalsumsätzen aus neuen Geschäftstätigkeiten. Genannt wurde dabei insbesondere die Partnerschaft mit dem niederländischen Verteidigungstechnologieunternehmen Destinus.
Das dritte Quartal fällt operativ deutlich stärker aus als im Vorjahr
Die Prognosekorrektur fiel zeitgleich mit verbesserten Ergebnissen für das dritte Quartal. Der Umsatz stieg im Vorjahresvergleich um 32 Prozent auf 3,15 Milliarden Euro. Der operative Gewinn sprang um 62 Prozent auf 553 Millionen Euro. Der Neueingang belief sich auf 2,89 Milliarden Euro, der Auftragsbestand erreichte bis Ende des dritten Quartals 78 Milliarden Euro.
Die Analysten von Citi bezeichneten die Zahlen trotz der Schattenwirkung der Prognosekorrektur als „eine starke Serie an Q3-Ergebnissen“. Deutlich kritischer äußerten sich die Analysten von RBC: Sie stuften die Ankündigung als „klar negativ“ ein und verwiesen auf Bedenken hinsichtlich des Zeitplans, des Umfangs und der Auswirkungen auf die mittelfristige Prognose des Boxer-Programms. Zudem warnten sie, dass die Nachrichten breitere Investorensorgen bezüglich traditioneller Verteidigungstechnologien schüren könnten.
Bereits am 06.08.2026 berichtete aktien.news über eine gesenkte Umsatzprognose
Die aktuelle Korrektur ist nicht die erste in diesem Jahr. Bereits am 06.08.2026 berichtete aktien.news, dass Rheinmetall seine Umsatzprognose für das laufende Jahr gesenkt hat. Der Konzern rechnete damals mit einem Jahresumsatz zwischen 13,7 und 14,2 Milliarden Euro – nach einer bisherigen Prognose von 14 bis 14,5 Milliarden Euro. Auslöser war die Streichung des F126-Fregattenprogramms durch die Bundesregierung, die dem Unternehmen Einbußen von rund 300 Millionen Euro bescherte. Das 15-Milliarden-Euro-schwere Programm zum Bau von sechs Fregatten war im Juni von Bundesverteidigungsminister Boris Pistorius gestrichen worden; Pistorius entschied sich stattdessen für bis zu acht Fregatten des deutschen Schiffbauers TKMS.
Schon am 24.06.2026 hatte aktien.news über massive Verluste bei Rüstungsaktien berichtet. Rheinmetall verlor im Mittagshandel bis zu 17,3 Prozent – laut FactSet der schlechteste Handelstag des Unternehmens seit 1989. Am selben Tag meldete aktien.news, dass die Bundesregierung die Beschaffung von sechs F126-U-Boot-Abwehrfregatten vorerst auf Eis gelegt hatte; das Projektvolumen wurde auf rund 10 Milliarden Euro (ca. 11,3 Milliarden US-Dollar) geschätzt. Die Papiere fielen im Handelsverlauf um bis zu 19 Prozent, der stärkste Intraday-Verlust seit April 2025.
Auch die Quartalszahlen vom 10.05.2026 hatten die Erwartungen der Anleger nicht erfüllt. Die Aktie rutschte ans DAX-Ende und fiel unter die Marke von 1.300 Euro, ein Niveau, das zuletzt im April 2025 erreicht worden war. Der seit Januar bestehende Abwärtstrend verschärfte sich damit weiter. Der Umsatz war im ersten Quartal um acht Prozent auf knapp zwei Milliarden Euro gestiegen, das operative Ergebnis um 17 Prozent auf 224 Millionen Euro – Analysten hatten beim Umsatz jedoch mehr erwartet. Konzernchef Armin Papperger setzte damals auf eine Aufholjagd.
Für Anleger rückt die Mittelfristprognose des Boxer-Programms in den Fokus
Die Kursentwicklung von Rheinmetall war über Jahre außergewöhnlich stark. In den vier Jahren vor dem aktuellen Einbruch verzeichneten die Papiere eine durchschnittliche jährliche Steigerung von 119 Prozent. Treiber war die deutlich erhöhte Militärausgaben europäischer Regierungen im Zuge der russischen Vollinvasion der Ukraine im Jahr 2022, von der Rheinmetall als einer der Hauptnutznießer profitierte.
Dieses Momentum hat sich gedreht: Mit einem Minus von etwa 46 Prozent seit Jahresbeginn gehört die Aktie zu den schwächsten Werten. Die RBC-Analysten sehen in der Prognosesenkung ein Signal, das über das Boxer-Programm hinaus wirken könnte. Für Privatanleger bedeutet das vor allem eines: Die Bewertung hängt künftig stärker an der Frage, wann und in welchem Umfang die angekündigten Beschaffungsvorhaben tatsächlich vergeben werden. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Der Arminius-Auftrag soll im nächsten Jahr vergeben werden
Für das kommende Jahr steht die Vergabe des Arminius-Vertrags im Mittelpunkt. Rheinmetall erwartet sie nach eigener Aussage erst im nächsten Jahr; damit verschieben sich auch die Vorauszahlungen in das Jahr 2027. Für das laufende Jahr hält das Unternehmen an der Erwartung eines positiven operativen Free Cash Flow fest. Die Prognose für 2026 liegt bei rund 13,2 Milliarden Euro Umsatz und einer operativen Marge von rund 18,5 Prozent. Ob sich diese Ziele halten lassen, hängt maßgeblich vom Zeitplan des Boxer-Programms und von den Abnahmetests für Artilleriemunition ab.
Drei Begriffe aus dem Bericht kurz erklärt
- Operative Marge: Sie zeigt, wie viel Gewinn aus dem operativen Geschäft im Verhältnis zum Umsatz übrig bleibt.
- Cash-Conversion-Rate: Sie beschreibt, welcher Anteil des operativen Gewinns tatsächlich in freie Zahlungsmittel umgewandelt wird.
- Auftragsbestand: Er umfasst alle bereits erteilten, aber noch nicht abgerechneten Aufträge eines Unternehmens.