
China stoppt Börsengänge, um schwächelnde Aktienmärkte zu stützen
Die CSRC gibt informelle Anweisungen zur Aussetzung von IPOs und großen Aktienverkäufen.
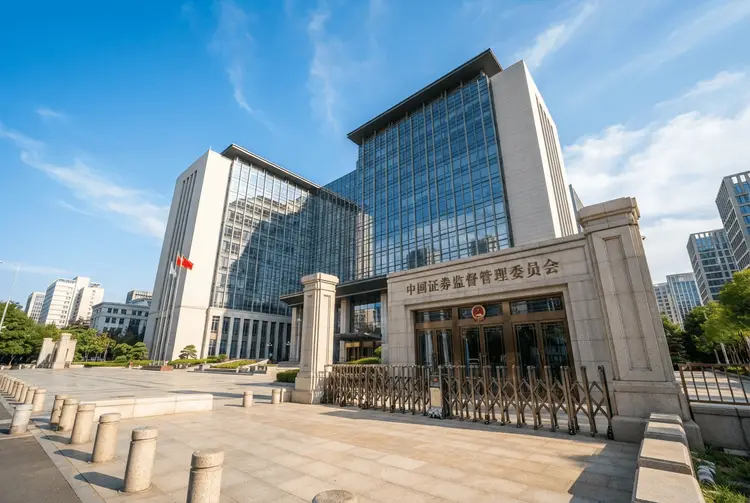
Chinesische Aufsichtsbehörden greifen erneut in den Aktienmarkt ein, um die Kurse zu stützen. Die China Securities Regulatory Commission (CSRC) hat Banken angewiesen, mit Börsengängen und großen Aktienverkäufen zurückzuhalten. Nach Angaben von drei mit den Diskussionen vertrauten Personen fanden in den vergangenen Tagen Treffen mit Investmentbanken statt, bei denen informelle Anweisungen – sogenannte „Window Guidance" – zur Aussetzung von Initial Public Offerings (IPOs) gegeben wurden.
Auch große Verkäufe durch bestehende Aktionäre wurden vorübergehend ausgesetzt, bis sich die Märkte erholt haben. Der Schritt fällt in eine Phase erheblicher Schwäche: Der CSI 300, der Leitindex des chinesischen Festlandes, verzeichnete im Oktober einen Rückgang von 8,5 Prozent und damit seinen schlechtesten Monat seit mehr als einem Jahrzehnt. Im Jahresvergleich steht der Index bei minus 15 Prozent, während der S&P 500 um 10 Prozent zugelegt hat.
Seit dem Sommer befinden sich chinesische Aktien in einem anhaltenden Abwärtstrend. Als Gründe nennt die Quelle makroökonomische Probleme und eine zunehmende Skepsis gegenüber KI-Investitionen. Verstärkt wurde der Druck durch einen Steuer-Crackdown auf Offshore-Treuhandstrukturen, der einige Milliardäre dazu veranlasste, Aktien zu verkaufen, um ihre Steuerzahlungen zu begleichen.
Die CSRC setzt auf informelle Anweisungen statt auf formelle Regeln
Die jüngsten Maßnahmen sind nicht die ersten Versuche, den Markt zu stabilisieren. Frühere Interventionen – von Käufen staatlich unterstützter Fonds im Juli bis hin zu aufsichtlichen Maßnahmen zur Begrenzung von Aktienverkäufen – konnten den Rückgang nicht umkehren. Chinesische politische Entscheidungsträger hatten in der Vergangenheit das Tempo von IPOs während Marktabschwüngen verlangsamt, um die Liquidität zu erhalten.
Der erneute Eingriff droht nun, die Transaktionsaktivitäten auf den chinesischen Aktienmärkten einzudämmen, die nach einem langen Abschwung erste Anzeichen einer Erholung gezeigt hatten. Das Volumen der IPO-Deals hat in diesem Jahr mehr als 292 Mrd. Renminbi (44 Mrd. US-Dollar) erreicht – das höchste Niveau seit 2023, wie aus Daten von Bloomberg hervorgeht. Zu den Unternehmen, die eigentlich noch in diesem Jahr an die Börse gehen sollten, zählt der Chip-Hersteller YMTC, der diesen Schritt bislang nicht vollzogen hat.
Die neuen Maßnahmen kommen zusätzlich zu Richtlinien aus dem vergangenen Monat, die Stabilisierungsmethoden wie beschleunigte Aktienrückkäufe und die Aufforderung an Investoren enthielten, Aktienverkäufe zu drosseln. Am Montag gaben die CSRC, die Volksbank von China und die Nationale Finanzaufsichtsbehörde bekannt, dass sie Treffen mit Wertpapiermaklern und Fondsgesellschaften über Möglichkeiten zur Stabilisierung der Aktienmärkte abgehalten hätten. Zu den Maßnahmen gehören die Senkung des Zinssatzes für die Refinanzierungseinrichtung für Aktienrückkäufe von 1,25 Prozent auf 1 Prozent, die Förderung von Swap-Geschäften und die Ermutigung zu Aktienrückkäufen.
Die Marktreaktion am Dienstag fiel gedämpft aus. Der CSI 300 schloss mit einem Minus von 0,2 Prozent, der technologieorientierte Star-50-Index fiel um 3,8 Prozent, während der Hang Seng Index in Hongkong um 0,6 Prozent zulegte.
Analysten bezweifeln die nachhaltige Wirkung der Maßnahmen
„Diese Maßnahmen werden wahrscheinlich keine dauerhafte Trendwende bewirken, es sei denn, sie werden mit etwas kombiniert, das die strukturellen Herausforderungen direkter angeht", sagte Thomas Mathews, Leiter der Märkte für Asien-Pazifik bei Capital Economics. „Das bedeutet, das Gewinnwachstum anzukurbeln, was kurzfristig wahrscheinlich monetäre oder fiskalische Unterstützung bedeutet."
Sam Konrad, Investmentmanager bei Jupiter Asset Management, sieht in dem Vorgehen ein grundsätzliches Problem: „Dies ist ein Beispiel dafür, warum wir keine grundlegend positive Sicht auf die langfristigen Aussichten für chinesische Aktienmärkte haben. Es deutet darauf hin, dass chinesische Aktienmärkte auf staatliche Unterstützung angewiesen sind, um sie anzukurbeln." Er ergänzte: „Langfristig waren chinesische Aktienmärkte einige der schlechtleistendsten Aktienmärkte der Welt. Wir glauben, dass das Wirtschaftssystem in China dazu führt, dass Wachstum nicht in Gewinnwachstum übersetzt wird."
Jason Lui, Leiter der Strategie für asiatisch-pazifische Aktien und Derivate bei BNP Paribas, bewertet die Lage differenzierter: „Obwohl diese Politiken möglicherweise keine sofortige Umkehr der Stimmung ähnlich wie im September 2024 auslösen, bieten sie mittelfristige Chancen für Anleger, die eine Exposure zu chinesischen A-Aktien aufbauen möchten."
Frühere aktien.news-Berichte zeigen ein Muster staatlicher Eingriffe
Bereits am 04.06.2026 berichtete aktien.news, dass chinesische Behörden massiv gegen den Kauf ausländischer Aktien durch Festland-Investoren vorgingen und die CSRC Anleger anwies, ausländische Aktien ausschließlich über offizielle Kanäle zu erwerben. Am 23.01.2026 meldete aktien.news, dass die CSRC eine deutliche Verschärfung der Zulassungsregeln für Börsengänge in Hongkong erwägt – Hintergrund waren Qualitätsbedenken nach einem Anstieg der Kapitalbeschaffung chinesischer Unternehmen im Ausland.
Am 21.09.2026 berichtete aktien.news, dass die Regulierungsbehörden den Ansturm humanoider Robotik-Unternehmen auf die Börse drosseln und prüfen, ob die explodierenden Bewertungen tatsächlich kommerzieller Nachfrage entsprechen. Am 19.10.2026 berichtete aktien.news, dass der chinesische Immobilienmarkt trotz intensiver politischer Stützungsmaßnahmen in einer schwierigen Lage bleibt und die Preise für neue Wohnimmobilien im September erneut gesunken sind.
Die staatliche Stützung bleibt an die Erholung der Märkte geknüpft
Für deutsche Privatanleger ist die Entwicklung vor allem ein Signal für die Zuverlässigkeit staatlicher Marktstützung. Die Quelle beschreibt, dass chinesische Aktien sich im September und Oktober 2024 erholten, nachdem die Aufsichtsbehörden eine Welle von Konjunkturmaßnahmen entfesselt hatten, darunter zwei liquiditätssichernde Einrichtungen der Zentralbank, die Brokern und institutionellen Anlegern helfen sollten, Aktien zu kaufen. Der Rallye verlieh Anfang 2025 weiterer Schwung, als der Durchbruch von DeepSeek globale Anleger dazu veranlasste, chinesische Technologieaktien neu zu bewerten.
Doch Donald Trumps Tarifkrieg erschütterte das Vertrauen, was Peking dazu veranlasste, staatlich unterstützte Fonds – das sogenannte „Nationalteam" – zu mobilisieren, um ab April letzten Jahres einen Boden für Chinas Aktienmärkte zu sichern. Wiederholte Verkaufsrunden im ETF- und Aktienbestand des Nationalteams im ersten Quartal 2026 haben jedoch die Zweifel an der Nachhaltigkeit der Rallye erneuert. Wer chinesische Aktien hält, muss daher einordnen, dass die aktuelle Stützung an eine Bedingung geknüpft ist: die Erholung der Märkte selbst.
Die CSRC äußerte sich zunächst nicht zu den Berichten
Die CSRC reagierte zunächst nicht auf eine Anfrage zur Stellungnahme. Offen bleibt damit, wie lange die Aussetzung von IPOs und großen Aktienverkäufen gelten soll – die Anweisungen sind informell und an die Bedingung geknüpft, dass sich die Märkte erholen. Thomas Mathews von Capital Economics verweist darauf, dass die Wirkung davon abhängt, ob Maßnahmen zur Ankurbelung des Gewinnwachstums folgen. Jason Lui von BNP Paribas sieht in den Politiken mittelfristige Chancen für Anleger, die eine Exposure zu chinesischen A-Aktien aufbauen möchten.
Drei Fachbegriffe ordnen die jüngsten Maßnahmen ein
- Window Guidance: informelle Steuerung, bei der Aufsichtsbehörden Marktteilnehmern Erwartungen mitteilen, ohne formelle Regeln zu erlassen.
- IPO: der erstmalige Verkauf von Aktien eines Unternehmens an der Börse.
- Aktienrückkauf: der Erwerb eigener Aktien durch ein Unternehmen.