ANZEIGE

Anglo American hält Kupferprognose, während De Beers unter Druck steht

Der Bergbaukonzern meldet einen Rückgang der Kupferproduktion im dritten Quartal, bestätigt aber seine Jahresprognose — während der De-Beers-Verkauf stockt.
•• 6 Min
Anglo American hält Kupferprognose, während De Beers unter Druck steht

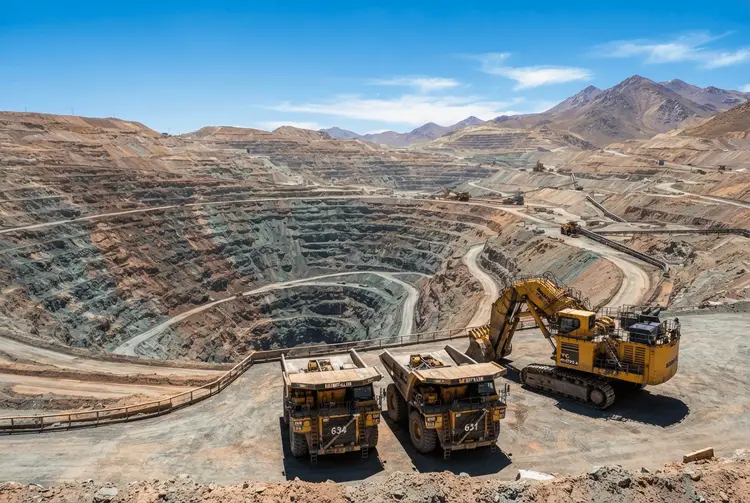
Anglo American (LON: AAL) hat am Dienstag einen Rückgang der Kupferproduktion um 5 Prozent im dritten Quartal gemeldet, nachdem extremes Winterwetter seine chilenischen Operationen gestört hatte. Der Bergbaukonzern behielt jedoch seine Jahresprognose bei. In den drei Monaten bis zum 30. September förderte das Unternehmen 174.900 Tonnen Kupfer, ein Rückgang gegenüber 183.500 Tonnen im Vorjahreszeitraum.

"Die operative Leistung war im gesamten Geschäft robust und hat unseren Schwung aus dem ersten Halbjahr trotz des extremen Winters in Chile fortgesetzt", sagte CEO Duncan Wanblad im quartalsweisen Produktionsbericht des Unternehmens. "Wir liegen auf Kurs, unsere Guidance für 2026 zu erreichen, unterstützt durch die geplante Verbesserung der Kupfererzgehalte im vierten Quartal."

Die Fähigkeit von Anglo American, seine Kupferziele zu halten, ist zentral für die künftige Ausrichtung des Konzerns. Das Unternehmen richtet sein Portfolio rund um dieses Metall neu aus und bereitet sich auf eine Fusion mit Teck Resources (TSX: TECK.A, TECK.B, NYSE: TECK) vor. Die vorgeschlagene Fusion würde einen bedeutenden globalen Kupferproduzenten schaffen, während die Nachfrage nach dem Metall voraussichtlich von der Elektrifizierung und dem Ausbau der Strominfrastruktur profitieren wird.

Die Details

In Chile fiel die Kupferproduktion um 6 Prozent auf 94.200 Tonnen. Als Ursachen nennt das Unternehmen Schneefälle im Rekordausmaß, schweres Wetter und niedrigere Erzgehalte in Collahuasi und El Soldado. Die Produktion in Peru ging um 3 Prozent auf 80.700 Tonnen zurück. Für die ersten neun Monate summierte sich die Kupferproduktion auf 518.500 Tonnen, was 1 Prozent unter dem vergleichbaren Zeitraum im Jahr 2025 liegt.

Die jährliche Guidance von 700.000 bis 760.000 Tonnen bleibt bestehen. Sie stützt sich auf eine erwartete Verbesserung der Erzgehalte in den Anlagen Collahuasi und Quellaveco. Die Prognose für die Kupfer-Einheitskosten senkte das Unternehmen auf etwa 139 Cent pro Pfund, nach zuvor 145 Cent. Als Gründe nennt Anglo American stärkere Nebenproduktpreise und Kostenkontrollen, insbesondere in Peru.

Auch in den übrigen Sparten bewegten sich die Zahlen in unterschiedliche Richtungen. Die Premium-Eisenerzproduktion sank um 4 Prozent auf 13,8 Millionen Tonnen, da geplante Upgrades bei Kumbas südafrikanischen Operationen die stärkere Förderung aus Minas-Rio in Brasilien ausglichen. Die Manganproduktion stieg um 6 Prozent auf 1,03 Millionen Tonnen. Die Stahlkohlenausbeute sprang um 53 Prozent auf 2,9 Millionen Tonnen.

Anglo American treibt zudem den Verkauf seiner australischen Stahlkohle-Assets an Dhilmar für bis zu 3,9 Milliarden Dollar voran. Die geplante Nickel-Desinvestition wird weiterhin von europäischen Aufsichtsbehörden geprüft.

Der schwierigste Teil des Umbaus bleibt der geplante Verkauf von De Beers. Sinkende Diamantpreise, Produktionsstörungen und Unsicherheit bezüglich der zukünftigen Eigentumsverhältnisse erschweren weiterhin den Verkauf eines der bekanntesten Namen der Branche. Die Rohdiamantproduktion fiel im dritten Quartal um 11 Prozent im Jahresvergleich auf 6,8 Millionen Karat, hauptsächlich aufgrund geplanter Wartungsarbeiten in Orapa in Botswana und reduzierter Aktivitäten in Venetia in Südafrika vor einer zweijährigen Produktionspause. Die Produktion in Botswana sank um 20 Prozent auf 4,8 Millionen Karat, während die Produktion in Südafrika um 37 Prozent auf etwa 418.000 Karat zurückging.

De Beers erwartet weitere Rückgänge im vierten Quartal, da Wartungsarbeiten in der botswanischen Mine Jwaneng die Produktion einschränken. Die Handelsbedingungen zeigten im Quartal Anzeichen einer Stabilisierung, unterstützt durch eine verbesserte Konsumentennachfrage in den USA und Indien. Der Wettbewerb durch laborerzeugte Diamanten belastete jedoch weiterhin die preisgünstigeren Natursteine.

Der konsolidierte durchschnittlich realisierte Diamantenpreis für die ersten neun Monate fiel um 37 Prozent auf 97 Dollar pro Karat. Dem entspricht ein Rückgang des Rohdiamanten-Preisindex um 18 Prozent sowie eine Verschiebung der Verkaufsmischung hin zu wertärmeren Steinen. Die Verkäufe von Rohdiamanten im dritten Quartal erreichten 9,8 Millionen Karat und generierten konsolidierte Einnahmen von 731 Millionen Dollar, verglichen mit 5,7 Millionen Karaten und 700 Millionen Dollar im Vorjahr. Die höheren Verkaufsmengen sorgten damit nur für einen bescheidenen Umsatzanstieg, was den Preisdruck unterstreicht. De Beers erhöhte seine Produktionsguidance für 2026 auf zwischen 25 Millionen und 28 Millionen Karat, nachdem es die volle Eigentümerschaft an Kanadas Mine Gahcho Kué übernommen hat.

Hintergrund: Was bisher geschah

Bereits am 23.07.2026 berichtete aktien.news, dass Anglo American für das erste Halbjahr eine weitgehend stabile Kupferproduktion gemeldet und gleichzeitig seine Kostenprognose für Kupfer für das Jahr 2026 gesenkt hatte. Damals warnte der an der Londoner Börse notierte Konzern, dass die Geschäftsbereiche Diamanten und Kokskohle im ersten Halbjahr ein negatives bereinigtes Ergebnis ausweisen werden. Im ersten Halbjahr förderte das Unternehmen 343.600 Tonnen Kupfer, nach 342.200 Tonnen im Vorjahreszeitraum.

Am 25.06.2026 meldete aktien.news, dass Anglo American und der chilenische Staatskonzern Codelco eine wegweisende Vereinbarung zur Zusammenführung ihrer benachbarten Kupferbergwerke Los Bronces und Andina in Chile abgeschlossen haben. Alle erforderlichen kartellrechtlichen und regulatorischen Genehmigungen wurden erteilt. Eine vorläufige Vereinbarung hatten beide Unternehmen bereits im September 2025 unterzeichnet.

Am 16.10.2026 berichtete aktien.news unter Berufung auf Mining Weekly, dass Anglo American weiterhin enorme Chancen in Südafrika sieht. Der südafrikanische Mineralressourcen- und Petroleuminister Gwede Mantashe rief die Bevölkerung dazu auf, sich gegen die hohen Kraftstoffpreise zu wehren. Am 15.10.2026 meldete aktien.news zudem, dass der chilenische Bergbaukonzern Antofagasta seine Kupferproduktion im dritten Quartal um 7 Prozent steigerte und 151.900 Tonnen Kupfer produzierte.

Was das für Anleger bedeutet

Für deutsche Privatanleger ist vor allem relevant, dass Anglo American seine Guidance für das Gesamtjahr nicht angetastet hat. Der witterungsbedingte Rückschlag in Chile wird bislang durch die erwartete Verbesserung der Erzgehalte im Schlussquartal aufgefangen. Die gesenkten Einheitskosten von 145 auf etwa 139 Cent pro Pfund verbessern zudem die Ausgangslage, sollten die Metallpreise stabil bleiben. Der Kupferbereich bleibt damit der Stabilisator des Konzerns, während das Diamantengeschäft die Bilanz belastet.

Deutlich unangenehmer ist die Lage bei De Beers. Anglo American hat über drei aufeinanderfolgende Jahre hinweg Abschreibungen auf De Beers in Höhe von insgesamt 6,8 Milliarden Dollar verbucht. Im Jahr 2023 waren es 1,6 Milliarden Dollar, im Jahr 2024 dann 2,9 Milliarden Dollar und im Jahr 2025 schließlich 2,3 Milliarden Dollar. Das Unternehmen versucht nun, seinen 85-Prozent-Anteil über eine Transaktion zu verkaufen, die das Geschäft auf etwa 1 Milliarde Dollar bewerten könnte. Zum Vergleich: Im Jahr 2012 zahlte Anglo American 5,1 Milliarden Dollar für einen zusätzlichen 40-Prozent-Anteil an De Beers. Diese Gegenüberstellung macht das Ausmaß der Wertvernichtung sichtbar, ohne dass daraus eine Handlungsempfehlung abgeleitet werden sollte.

Ein erfolgreicher Verkauf würde eine der größten verbleibenden Hürden beseitigen, um Anglo American zu einem Unternehmen zu transformieren, das auf Kupfer, Premium-Eisenerz und Düngemittel konzentriert ist. Bis dahin bleibt die Aktie ein Fall von zwei Geschichten: robustes Metallgeschäft, schwächelndes Diamantengeschäft.

Ausblick

Die Fusion mit Teck Resources liegt weiterhin im Zeitplan, um bis März 2027 abgeschlossen zu werden. Die Genehmigung durch Chinas Kartellbehörde ist die letzte ausstehende regulatorische Anforderung. Anglo American erwartet für das vierte Quartal eine Verbesserung der Kupfererzgehalte in den Anlagen Collahuasi und Quellaveco. De Beers rechnet dagegen im vierten Quartal mit weiteren Produktionsrückgängen, weil Wartungsarbeiten in der Mine Jwaneng die Förderung einschränken.

Beim De-Beers-Verkauf deutete Minister Moeti Mohwasa an, dass eine Transaktion im vierten Quartal 2026 geschlossen werden könnte. Er betonte die Bedeutung erfahrener Managementstrukturen und einer stabilen, langfristigen Eigentümerschaft. Jede Transaktion muss Botswana berücksichtigen, das 15 Prozent von De Beers besitzt, Vorkaufsrechte innehat und etwa 70 Prozent seiner Rohdiamanten liefert. Anglo American hatte De Beers im Mai 2024 zum Verkauf gestellt und im Juli das Global Diamond Consortium unter Führung des früheren De-Beers-CEO Gareth Penny als bevorzugten Bieter ausgewählt. Berichten zufolge erwägen Richemont und Signet, dem Konsortium beizutreten. Präsident Duma Boko besuchte in dieser Woche Peking und nahm dort an der Eröffnung einer Chow-Tai-Fook-Schmuckboutique teil.

Kurz erklärt

  • Erzgehalt: Anteil des verwertbaren Metalls im geförderten Gestein, der maßgeblich bestimmt, wie viel Ausbeute eine Mine liefert.
  • Abschreibung: Wertberichtigung, mit der ein Unternehmen den Buchwert eines Vermögenswerts an einen gesunkenen Marktwert anpasst.
  • Vorkaufsrecht: Recht eines bestehenden Anteilseigners, bei einem Verkauf von Anteilen vor anderen Interessenten zum Zug zu kommen.
  • Laborerzeugte Diamanten: Künstlich hergestellte Steine, die mit Naturdiamanten um dieselben Käufer konkurrieren.
Anglo AmericanKupferproduktionDe BeersTeck ResourcesBergbauDiamantenRohstoffeQuartalsbericht

Meistgelesene News

  1. Börsenkorrektur kommt unweigerlich: So bereiten sich Anleger richtig vor
  2. Pieper sieht veränderte Marktstruktur als Treiber heftiger Kursausschläge
  3. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  4. Iran-Krieg: Hubschrauberabsturz tötet zwei Soldaten, Tankerangriffe bedrohen Hormuz
  5. Iran bietet Öffnung der Straße von Hormus an: Spannungen eskalieren

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.