
Zweiter Aktivinvestor drängt Big Yellow zum Verkauf
Irenic Capital Management und Ancora Holdings halten jeweils rund 4 Prozent und fordern eine Prüfung strategischer Optionen.
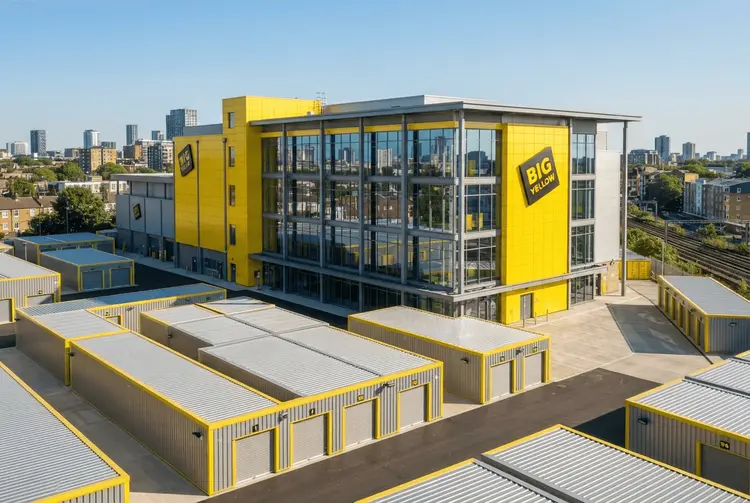
Ein von einem ehemaligen Elliott-Management-Mitarbeiter geführter aktivistischer Hedge-Fund hat einen erheblichen Anteil an der Big Yellow Group erworben und erhöht damit den Druck auf das britische Selbstlagerungsunternehmen, sich zum Verkauf anzubieten. Wie aus dem wöchentlichen Newsletter von Roula Khalaf, Herausgeberin der Financial Times, hervorgeht, hält Irenic Capital Management rund 4 Prozent der Anteile an dem in London notierten Konzern und führt seit Monaten Gespräche mit dem Verwaltungsrat. Irenic argumentiert, die Aktien seien unterbewertet und das Unternehmen sollte eine Übernahme prüfen, so Personen mit Kenntnis der Angelegenheit.
Das Auftauchen von Irenic im Aktionärsregister fällt mit derselben Woche zusammen, in der der ebenfalls aktivistisch tätige Investor Ancora Holdings einen 4-Prozent-Anteil an der Selbstlagerungsgruppe bekannt gab. Die Aktien des im FTSE-250-Index gelisteten Unternehmens sind im vergangenen Jahr um 25 Prozent gefallen – eine Entwicklung, die auf den schwachen britischen Immobilienmarkt zurückzuführen ist. Der Kurs sprang am Mittwoch um 5 Prozent, nachdem Ancora seinen Anteil öffentlich gemacht hatte, was Big Yellow einen Marktwert von 1,65 Milliarden Pfund verleiht. Die beiden Aktivisten gehören damit nun zu den größten Aktionären des Unternehmens.
Gescheiterte Blackstone-Gespräche und neue Forderungen
Big Yellow hatte bereits im Oktober des Vorjahres Übernahmeinteressen vom Private-Capital-Konzern Blackstone erhalten, doch die Verhandlungen scheiterten schließlich. Nach Einschätzung der Quellen könnte das Unternehmen im Rahmen eines formellen Verkaufsprozesses sowohl Interesse von Private-Equity-Gruppen als auch von strategischen Käufern wecken. Ancora, das vor allem für Kampagnen beim US-Schienenverkehrsunternehmen Norfolk Southern und bei US Steel bekannt ist, forderte Big Yellow zusätzlich auf einer Investorenkonferenz am Dienstag auf, strategische Optionen einschließlich eines Verkaufs zu prüfen.
Als Reaktion auf Ancoras Forderungen bekräftigte Big Yellow in einer Erklärung am Donnerstag, dass das Übernahmeangebot des Vorjahres „nicht auf einem Niveau lag, das das volle Potenzial des Unternehmens widerspiegelt“. Das Unternehmen fügte jedoch hinzu, dass es „kontinuierlich alle Optionen zur Maximierung des Aktionärswerts evaluiere“. Big Yellow lehnte eine Kommentierung zu Irenic ab, ebenso verzichtete Irenic auf eine Stellungnahme.
Der Vorstoß der Aktivisten fällt in eine Phase, in der eine Welle der Konsolidierung den börsennotierten Immobilienmarkt Großbritanniens erfasst hat. Der Lagerhaus- und Rechenzentrumseigner Segro wird im Rahmen eines Deals über 14 Milliarden Pfund vom größeren US-Rivalen Prologis übernommen. Parallel fusioniert der NHS-Vermieter Assura mit dem Konkurrenten Primary Health Properties zu einem Geschäft über 1,8 Milliarden Pfund. Diese Transaktionen verdeutlichen, wie attraktiv britische Immobilienwerte derzeit für internationale Käufer sind.
Irenic als erfolgreicher junger Aktivist
Seit seiner Gründung im Jahr 2021 durch den ehemaligen Elliott-Investor Adam Katz und den Portfolio-Manager von Indaba Capital, Andy Dodge, hat sich Irenic als einer der erfolgreichsten jungen Aktivisten einen Namen gemacht. Zum Beginn dieses Jahres beliefen sich die verwalteten Vermögenswerte von Irenic auf 2,5 Milliarden Dollar. Im Vereinigten Königreich ist der Fonds bereits aktiv geworden und hat zuvor erfolgreich den Verkauf des Wagamama-Inhabers The Restaurant Group an Apollo für 506 Millionen Pfund vorangetrieben. Aktuell ist Irenic auch an der SSP Group, dem Eigentümer von Upper Crust, beteiligt, die es Private-Equity-Gruppen zum Verkauf angeboten hat, sowie am britischen Luft- und Raumfahrtkonzern Melrose Industries.
Britische Unternehmen verschiedener Sektoren wurden in den vergangenen Jahren von internationalen Käufern ins Visier genommen, die von relativ günstigen Bewertungen angezogen wurden. Big Yellows Aktien handeln nahe einem Sechsjahrestief, obwohl das Unternehmen Anfang dieses Jahres solide Jahresergebnisse vorweisen konnte. Der Nettoinventarwert, eine wichtige Kennzahl für Immobilienvermieter, stieg um 1 Prozent auf 13,70 Pfund pro Aktie. Für deutsche Anleger illustriert der Fall Big Yellow damit ein Muster, das sich auch am hiesigen Markt beobachten lässt: Solide operative Fundamentaldaten und ein niedriger Börsenkurs wecken das Interesse von Aktivisten und Finanzinvestoren gleichermaßen. Ob der Druck der beiden Hedge-Fonds tatsächlich in einen Verkaufsprozess mündet, bleibt offen – die Bereitschaft des Managements, „alle Optionen“ zu prüfen, lässt jedoch zumindest Spielraum für weitere Entwicklungen.