ANZEIGE

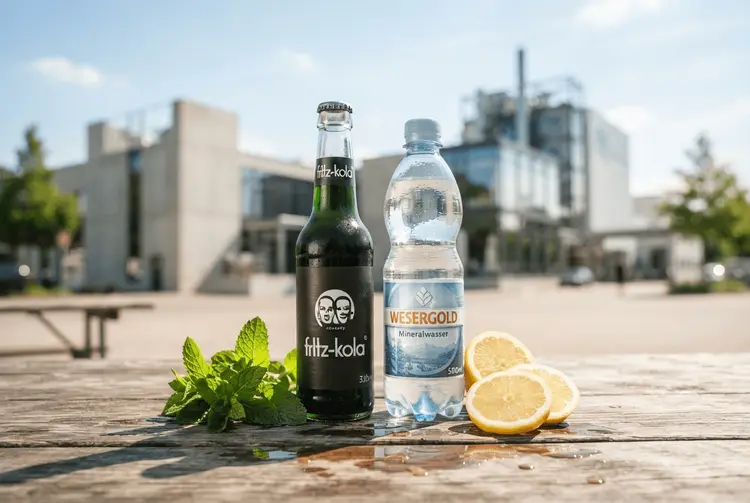
Zuckersteuer ab 2027: Fritz-Kola und Wesergold warnen vor Preissprüngen

Die Koalition einigt sich auf eine zweistufige Zuckersteuer ab Juli 2027 – doch Hersteller wie Fritz-Kola und Wesergold protestieren scharf.
•• 5 Min
Zuckersteuer ab 2027: Fritz-Kola und Wesergold warnen vor Preissprüngen

Die schwarz-rote Koalition hat sich auf eine abgewandelte Version der umstrittenen Zuckersteuer verständigt. Erhoben werden soll die Abgabe ab dem 1. Juli 2027, und zwar zweistufig nach dem Zuckergehalt von Getränken. Für den Bund rechnet die Regierung im Jahr 2027 mit Einnahmen von rund 690 Millionen Euro, im Jahr 2028 sollen es bereits 925 Millionen Euro sein.

Der Kompromiss ist allerdings alles andere als unumstritten. Aus der Wirtschaft kommt scharfe Kritik, und auch innerhalb der Union regt sich vor der formellen Zustimmung Widerstand. Die Getränkehersteller Fritz-Kola und Wesergold warnen konkret vor Preiserhöhungen, die am Ende die Verbraucher treffen dürften.

Besonders pikant: Der erste Vorschlag zur Ausgestaltung der Steuer stammte von Finanzminister Lars Klingbeil (SPD) und wurde von Bundeskanzler Friedrich Merz (CDU) gestoppt. Was nun auf dem Tisch liegt, ist ein zweiter Anlauf – und er trifft erneut auf breiten Protest.

Die Details

Das nun gefundene Modell arbeitet mit zwei Stufen. Liegt der Zuckergehalt eines Getränks bei mehr als acht Gramm pro 100 Milliliter, werden 32 Cent fällig. Bei einem Wert zwischen fünf und acht Gramm Zucker pro 100 Milliliter sind es 26 Cent. Damit soll der Anreiz steigen, den Zuckergehalt von Limonaden, Schorlen und anderen Erfrischungsgetränken zu senken.

Eine Ausnahme sieht der Kompromiss für den Mittelstand vor: Betriebe, die jährlich weniger als eine Million Liter produzieren, sollen von der Abgabe verschont bleiben. Genau diese Regelung steht jedoch im Zentrum der Kritik. Denn Hersteller, die diese Schwelle überschreiten, fallen vollständig unter die Steuer – unabhängig davon, wie klein sie im Vergleich zu den großen Konzernen der Branche sind.

Mirco Wolf Wiegert, Chef von Fritz-Kola, bringt seinen Vorbehalt auf eine knappe Formel: "Die Zuckersteuer benachteiligt den Mittelstand und begünstigt Marktführer." Nach seiner Darstellung bleibt der Mittelstand mit höheren Abfüllmengen ungeschützt, während die großen Anbieter die Belastung leichter verkraften können.

Wiegert warnt zudem vor einem Bürokratie-Monster. Im Gespräch ist offenbar ein Steuerlagermodell, das – ähnlich wie bei Tabak und Alkohol – Kontrollen durch den Zoll vorsieht. Der Fritz-Kola-Chef fordert stattdessen eine reguläre Buchführung, statt ein eigenes Bürokratiesystem aufzubauen.

Auch Andreas Reimer, Chef von Wesergold, lehnt die Abgabe grundsätzlich ab: "Wir lehnen diese Steuer komplett ab." Er argumentiert, die Steuer wirke diskriminierend gegenüber anderen Lebensmitteln. Kakao und Joghurtdrinks seien teils zuckerreicher als die belasteten Getränke, blieben aber ausgenommen. Reimer sieht darin ein zweifach gebrochenes Versprechen der Bundesregierung und will grundsätzlich gegen die Steuer ankämpfen.

Aus der Union kommt ebenfalls Gegenwind. Der hessische Ministerpräsident Boris Rhein (CDU) bezeichnete die Abgabe als "Teuer-Steuer". Vor der formellen Zustimmung der Koalition ist der Widerstand damit keineswegs verstummt – auch in der Unionsfraktion im Bundestag gibt es Kritik.

Hintergrund: Was bisher geschah

Bereits am 06.10.2026 berichtete aktien.news, dass die Regierung von Bundeskanzler Friedrich Merz um eine Einigung auf ein Maßnahmenpaket zur Schließung der wachsenden Lücke im deutschen Staatshaushalt ringt. Der Streit über geplante Steuererhöhungen schürte demnach die Gefahr für das Überleben der Koalition. Die damals diskutierten Maßnahmen könnten nach vollständiger Umsetzung jährlich mehr als 4 Milliarden Euro einspielen.

Am 04.07.2026 hatte aktien.news über den Bundeshaushalt 2027 berichtet: Finanzminister Lars Klingbeil (SPD) schloss eine ursprüngliche Finanzlücke von 21 Milliarden Euro – um den Preis tiefer Einschnitte und eines Griffs in staatliche Rücklagen. Rund 6,8 Milliarden Euro entnahm er aus einer Rücklage, die bis 2019 aufgebaut worden war; danach verblieben dort noch rund 3,9 Milliarden Euro für die Folgejahre.

Schon am 16.03.2026 war die Zuckersteuer Teil eines größeren Belastungsbildes: aktien.news berichtete damals über die Energiekrise, den Konflikt in der Straße von Hormus und die daraus folgenden Belastungen für Deutschland. Und am 14.07.2026 folgte der Bericht über die geplante Tabaksteuer, die deutlich stärker steigen sollte als zunächst vorgesehen. Die Reihe zeigt: Der Bund sucht seit Monaten nach neuen Einnahmequellen.

Was das für Anleger bedeutet

Für Privatanleger ist die Zuckersteuer in erster Linie ein Kostenfaktor – und ein Signal. Steigt der Abgabendruck auf Konsumgüter, trifft das die Margen der Hersteller oder die Preise im Supermarkt. Beide Wege sind für Anleger relevant: Wer Aktien von Getränke- und Lebensmittelkonzernen hält, sollte die angekündigten Preiserhöhungen und die Reaktion der Verbraucher genau beobachten.

Ein zweiter Aspekt betrifft die Vergleichbarkeit. Die Steuer trifft nur bestimmte Getränke, während andere Lebensmittel mit ähnlich hohem Zuckergehalt ausgenommen bleiben. Für Anleger, die die Branche beobachten, lohnt sich deshalb der Blick darauf, welche Produkte tatsächlich unter die Abgabe fallen und welche nicht.

Zugleich zeigt der Fall, wie schwer sich die Koalition mit neuen Steuern tut. Der erste Vorschlag wurde gestoppt, der zweite stößt auf Widerstand aus den eigenen Reihen. Solche Unsicherheiten können die Stimmung an den Märkten belasten, weil sie die Verlässlichkeit der Haushaltspolitik infrage stellen.

Wichtig ist die Unterscheidung zwischen Ankündigung und Gesetz. Noch ist die Steuer nicht beschlossen – der Bundestag muss dem Vorhaben erst zustimmen. Bis dahin kann sich am Modell, an den Sätzen oder an den Ausnahmen noch einiges ändern. Anleger sollten daher keine Schlüsse allein aus den heute bekannten Eckwerten ziehen.

Ausblick

Der nächste formelle Schritt liegt beim Bundestag, der die Steuer noch beschließen muss. Erst danach steht fest, ob das zweistufige Modell mit den Sätzen von 32 und 26 Cent sowie der Mittelstandsausnahme unter einer Million Liter tatsächlich Gesetz wird.

Klar ist der Zeitplan: Erhoben werden soll die Abgabe ab dem 1. Juli 2027. Für den Bund sind im ersten Jahr rund 690 Millionen Euro veranschlagt, 2028 dann 925 Millionen Euro. Ob es dazu kommt, hängt nicht zuletzt davon ab, ob der Widerstand in Union und Wirtschaft vor der formellen Zustimmung noch Wirkung entfaltet.

Kurz erklärt

  • Zuckersteuer: Eine Abgabe auf Getränke, die sich nach dem Zuckergehalt bemisst.
  • Steuerlagermodell: Ein Verfahren, bei dem Waren unter staatlicher Kontrolle gelagert und besteuert werden.
  • Mittelstandsausnahme: Eine Regelung, die kleinere Produzenten von einer Abgabe befreit.
ZuckersteuerFritz-KolaWesergoldGetränkeabgabeMittelstandBundeshaushaltPreiserhöhungenSteuerlagermodell

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. Börsenkorrektur kommt unweigerlich: So bereiten sich Anleger richtig vor
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.