
Zinkverhüttung in Europa: Energiekosten drosseln Produktion und Lieferketten
Steigende Strompreise zwingen europäische Zinkhütten zu Produktionskürzungen – mit Folgen für Lieferketten, Bergbau und Industriemetallpreise.
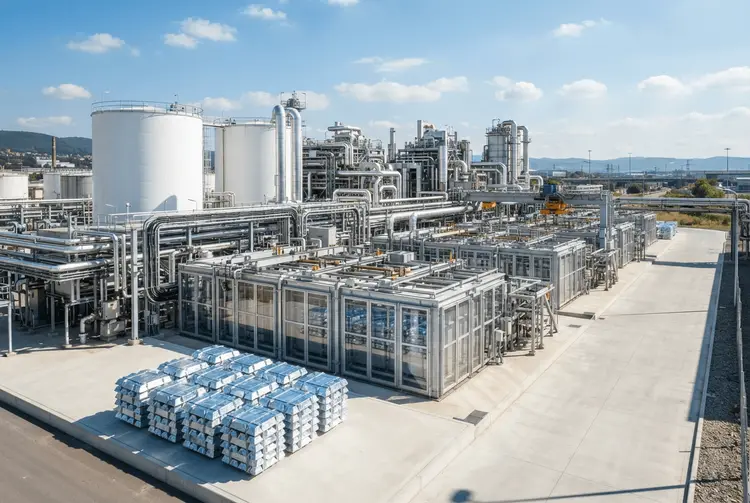
Die Drosselung der Zinkverhüttung in ganz Europa ist zu einem der deutlichsten Indikatoren dafür geworden, dass der Kostendruck bei Energie die metallverarbeitende Branche der Region weiter umgestaltet. Mehrere Verhüttungsbetriebe haben ihre Produktion reduziert oder Kapazitäten vorübergehend stillgelegt. Der Grund: Die Strompreise liegen strukturell höher als die Basiswerte vor 2021, auf denen die ursprünglichen Betriebswirtschaftsrechnungen beruhten.
Anders als Bergwerke, die Phasen niedrigerer Metallpreise durch die Inanspruchnahme bestehender Erzreserven abfedern können, tragen Verhütter fixe Energie-Gemeinkosten. Das macht ihre Grenzkalkulation besonders empfindlich für Stromtarife. Steigen die Stromkosten stark, schmilzt die Spanne zwischen Rohstoffkosten und dem Umsatz aus raffiniertem Metall schnell zusammen – in einigen Fällen wird sie sogar negativ.
Die Details
Die Zinkraffination ist ein energieintensiver elektrochemischer Prozess. Die elektrolytische Zinkproduktion erfordert große und konsistente Strommengen, wodurch Verhütter zu den ersten industriellen Anlagen gehören, die die Belastung spüren, wenn die Großhandelsstrommärkte verknappen. Diese strukturelle Eigenschaft ist der Branche seit langem bekannt, doch die anhaltende Erhöhung der europäischen Strompreise hat die Verhüttungskalkulation einem Stresstest unterzogen, wie er seit Jahrzehnten nicht mehr gesehen wurde.
Verhütter generieren Einnahmen nicht nur durch den Verkauf von raffiniertem Zink, sondern auch durch Aufbereitungsgebühren (Treatment Charges) – Gebühren, die Minenbetreiber zahlen, um ihr Konzentrat verarbeiten zu lassen. Steigen die Energiekosten, benötigen Verhütter höhere Aufbereitungsgebühren, um ihre Margen zu halten. Diese Verhandlungen werden jedoch letztlich dadurch begrenzt, was die Minenbetreiber bereit sind einzuräumen. In einem Markt, in dem das Angebot an Konzentrat zeitweise knapp war, war die Verhandlungsmacht der Verhütter begrenzt, was die Herausforderung für die Rentabilität zusätzlich verschärfte.
Eine entscheidende Rolle spielt die Energiebeschaffung: Verhütter mit langfristigen Strombeschaffungsverträgen zu festen oder teilweise abgesicherten Preisen haben weitaus besser abgeschnitten als diejenigen, die den Spot-Strommärkten ausgesetzt waren. Anlagen ohne schützende Vereinbarungen mussten die volle Wucht der Volatilität der Großhandelspreise verkraften. Die unterschiedlichen Ergebnisse dieser beiden Gruppen haben den Fokus auf die Energiebeschaffungsstrategie als zentrale operative Disziplin geschärft, anstatt sie als reine Back-Office-Funktion zu betrachten.
Hintergrund: Was bisher geschah
Bereits am 25.09.2026 berichtete aktien.news, dass der Rohstoffkonzern Nyrstar, der zur Trafigura-Gruppe gehört, eine strategische Überprüfung seiner verlustbringenden Zinkhüttenbetriebe im niederländischen Budel angekündigt hat. Als Gründe nannte das Unternehmen steigende Energiekosten sowie staatliche Maßnahmen. Die Produktion des Metalls, das vor allem zur Verzinkung von Stahl verwendet wird, werde während der Überprüfung wie gewohnt fortgesetzt, teilte Nyrstar mit; die Prüfung soll bis Ende 2026 abgeschlossen sein. Das Unternehmen erklärte damals, Budel sehe sich erheblichem Druck ausgesetzt, verursacht durch schwierige Marktbedingungen, hohe Energiepreise und historisch niedrige Behandlungs- und Verarbeitungsgebühren.
Der Preishintergrund war zu diesem Zeitpunkt bereits bemerkenswert. Am 21.07.2026 meldete aktien.news, dass Zink in diesem Jahr zu den stärksten Metallen an der London Metal Exchange (LME) zählte: Mit einem Plus von mehr als 13 Prozent übertraf das Industriemetall Kupfer, Aluminium, Blei und Nickel deutlich. Im vergangenen Monat kletterte der Zinkpreis auf 3.658 US-Dollar pro Tonne – den höchsten Stand seit fast vier Jahren. Haupttreiber waren ein knappes Erzangebot sowie Produktionsausfälle in mehreren Schmelzhütten weltweit. Analysten warnten jedoch, der aktuelle Preisanstieg dürfte nicht von Dauer sein, da die schwache globale Nachfrage, insbesondere aus dem chinesischen Stahlsektor, die angebotsseitigen Sorgen zunehmend überwiegen werde.
Schon am 28.01.2026 hatte aktien.news über einen Short Squeeze im Zinkmarkt berichtet, der die Preise an der LME im Oktober auf den höchsten Stand seit drei Jahren katapultierte. Die globale Zinkproduktion aus Minen wuchs zwar in hohem Tempo, doch das raffinierte Metall erreichte die Märkte deutlich langsamer als erwartet – der gesamte Überschuss steckte damals in China fest und gelangte nicht in den internationalen Kreislauf. Am 04.02.2026 berichtete aktien.news zudem über eine Reuters-Umfrage unter Rohstoffexperten, wonach die spektakulären Rekordpreise vom Januar bei Basismetallen nicht nachhaltig sein dürften; Kupfer hatte an der LME mit 14.527,50 US-Dollar je metrische Tonne ein Allzeithoch erreicht, Zinn kletterte auf ein beispielloses Rekordhoch von 59.040 US-Dollar pro Tonne.
Was das für Anleger bedeutet
Zink ist ein grundlegendes Industriemetall, das umfangreich zur Verzinkung von Stahl im Bauwesen, für Automobilkomponenten und Infrastrukturprojekte verwendet wird. Drosselungen bei europäischen Verhüttern führen nicht zwangsläufig sofort zu globalen Angebotsengpässen – raffiniertes Zink wird international gehandelt, und die Produktion an anderen Standorten kann regionale Reduzierungen teilweise ausgleichen. Für lokale Lieferketten und Preisdynamiken sind die Folgen dennoch bedeutend.
Europäische Hersteller, die raffiniertes Zink im Inland beziehen, stehen vor längeren Vorlaufzeiten und in einigen Fällen vor einem engeren Kreis von Lieferanten. Das hat einige Käufer dazu veranlasst, Importalternativen zu prüfen, wobei Logistikkosten und Qualitätsvorgaben eine einfache Substitution erschweren können. Der Nettoeffekt ist eine stille, aber reale Störung, die sich durch die zinkverbrauchenden Branchen in der gesamten Region zieht.
Eine teilweise Antwort auf die Drosselungen primärer Verhütter ist das gestiegene Interesse an sekundärem Zink – Metall, das aus Schrott und Rückständen gewonnen wird. Die Sekundärproduktion ist im Allgemeinen weniger energieintensiv als die primäre elektrolytische Raffination, was Recyclern in Umgebungen mit hohen Strompreisen einen relativen Kostenvorteil verschafft. Sekundäres Zink kann die Primärproduktion weder mengenmäßig noch hinsichtlich der Reinheitsspezifikationen vollständig ersetzen, doch seine wachsende Rolle ist ein struktureller Wandel, den es zu beobachten gilt, solange die Energiekalkulationen herausfordernd bleiben.
Auch der Bergbausektor spürt eine direkte Rückkopplungsschleife: Schrumpft die Raffineriekapazität, verengt sich der Abflussweg für Zinkkonzentrat. Minenbetreiber – insbesondere solche ohne eigene Verhüttungsanlagen – können sich in einer schwächeren Verhandlungsposition wiederfinden oder Lagerbestände länger halten als geplant. Zu den Dynamiken entlang der Zinklieferkette zählen:
- Konzentrat-Lagerbestände: Eine reduzierte Durchsatzrate der Verhütter bedeutet, dass weniger Konzentrat abgebaut wird, was Minenbetreiber unter Druck setzen kann, niedrigere Aufbereitungskonditionen zu akzeptieren oder alternative Verarbeitungsrouten zu suchen.
- Projektökonomie: Zinkprojekte in der Entwicklungsphase werden vor dem Hintergrund unsicherer nachgelagerter Infrastrukturen bewertet, was der standardmäßigen Rohstoffpreisrisiko eine weitere Ebene des Verarbeitungsrouten-Risikos hinzufügt.
- Konzentrat-Qualitätsprämien: Hochwertige, saubere Konzentrate mit geringen Strafelementen stoßen bei Verhüttern, die zu reduzierten Raten arbeiten, auf stärkeres Interesse, da sie bei der Beschickung selektiver sein können.
- Toll-Verhüttungskapazität: Junior-Minen ohne Off-take-Vereinbarungen stellen fest, dass Toll-Verhüttungsvereinbarungen – deren Verfügbarkeit ohnehin begrenzt ist – schwerer zu sichern sind.
- Geografische Neuausrichtung: Ein Teil des in Europa bezogenen Konzentrats wird zu Verhüttern in Asien umgeleitet, was Frachtkosten verursacht und die Lieferkette auf eine Weise verlängert, die sich auf die Margen auf Projektebene auswirkt.
Ausblick
In der aktuellen Situation liegt eine strukturelle Ironie: Zink ist ein kritisches Material für die Dekarbonisierungsinfrastruktur – verzinkter Stahl ist unerlässlich für Windturmmasten, Übertragungsleitungsstrukturen und Gebäudehüllen –, doch die Energiewende selbst hat zusammen mit geopolitischen Störungen zu dem Strompreisumfeld beigetragen, das die Zinkverhüttungskapazität drosselt. Diese Spannung wird sich nicht schnell auflösen.
Die europäische Industriepolitik konzentriert sich zunehmend darauf, die strategische Kapazität zur Verarbeitung von Metallen auf dem Kontinent zu erhalten, da sie die durch jüngste Störungen offengelegten Schwachstellen in der Lieferkette anerkennt. Ob dies in bedeutsame Unterstützungsmechanismen mündet – durch Entlastungsprogramme für Strompreise, strategische Reserven oder Investitionsanreize –, wird darüber entscheiden, wie viel Raffineriekapazität in Europa über den nächsten Marktzyklus hinweg rentabel bleibt. Ein konkreter Termin steht bereits fest: Die von Nyrstar angekündigte Überprüfung der Zinkhütte Budel soll bis Ende 2026 abgeschlossen sein.
Für Bergbauunternehmen, Investoren und Metallverbraucher ist die Situation der Zinkverhütter in Europa ein Mikrokosmos einer größeren Herausforderung: Die globale Metallindustrie muss gleichzeitig die Produktion ausbauen, um der Nachfrage nach Dekarbonisierung gerecht zu werden, während sie ein Umfeld hoher Energiekosten navigiert, das die Kalkulation der Verarbeitungswirtschaftlichkeit zunehmend schwierig macht. Wie diese Spannung gelöst wird – durch Politik, Technologie oder strukturelle Konsolidierung –, wird die nächste Phase des Zinkmarktes und, breiter gefasst, die Zukunft der europäischen Metallraffination definieren.
Kurz erklärt
- Verhüttung: Industrieller Prozess, bei dem aus Erzkonzentrat reines Metall gewonnen wird.
- Aufbereitungsgebühr (Treatment Charge): Entgelt, das Minenbetreiber an Verhütter für die Verarbeitung ihres Konzentrats zahlen.
- Elektrolytische Raffination: Verfahren zur Gewinnung von Zink, das große und konstante Strommengen benötigt.
- Sekundäres Zink: Metall, das aus Schrott und Rückständen gewonnen wird statt aus frischem Erz.