
Kimberly-Clark hält Jahresziel trotz anhaltender Windel-Kontroverse in China
Der Huggies-Hersteller bestätigt seine Prognose für Umsatz und Gewinn, nachdem falsche Formamid-Vorwürfe die organischen Erlöse im dritten Quartal belastet haben.
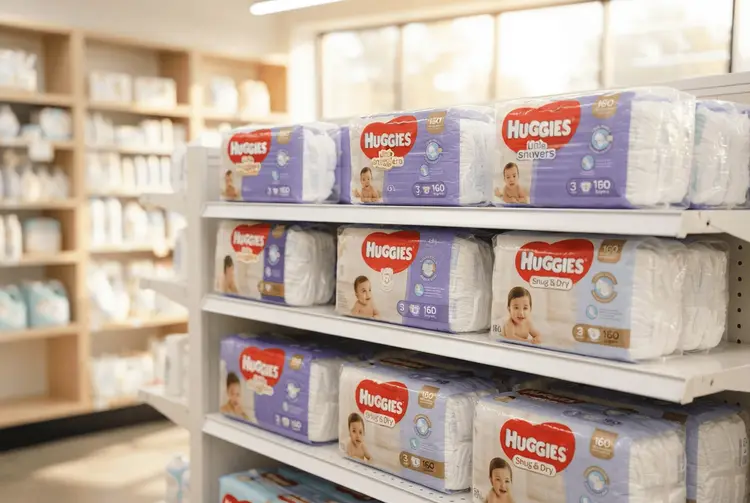
Der US-Konsumgüterkonzern Kimberly-Clark hat am Donnerstag seine Prognose für den Jahresumsatz und den Gewinn beibehalten. Als Grund für den Rückgang der organischen Umsätze nannte das Unternehmen falsche Behauptungen über die Qualität seiner Windeln in China. Der Hersteller der Marke Huggies steht damit weiterhin unter dem Eindruck einer Kontroverse, die das Geschäft bereits in den vergangenen zwei Quartalen belastet hat.
Die Auseinandersetzung hatte im Juni begonnen, als Chinas staatliche Marktaufsichtsbehörde eine Untersuchung einleitete. Zuvor waren Berichte bekannt geworden, wonach von Huggies sowie den chinesischen Marken Babycare und Bibabebe verkaufte Windeln Formamid enthalten sollten – eine Substanz, die Haut, Augen und Atemwege reizen kann. Im Oktober gaben die chinesischen Behörden die Produkte von Kimberly-Clark frei und stellten fest, dass kein Formamid nachgewiesen wurde. Damit seien die falschen Behauptungen in den sozialen Medien effektiv widerlegt worden, so das Unternehmen.
Dennoch muss sich der Konzern weiterhin mit den Folgen dieser Affäre auseinandersetzen. Kimberly-Clark erwartet, dass das organische Umsatzwachstum im Jahresverlauf etwa 100 Basispunkte unter dem gewichteten Durchschnittswachstum in den Kategorien und Ländern liegen wird, in denen es wettbewerbsfähig ist. Dies spiegele vor allem einen negativen Effekt von rund 100 Basispunkten aus den Störungen in China wider, so Kimberly-Clark.
Die organischen Erlöse sinken im dritten Quartal um 1,3 Prozent
Im dritten Quartal fielen die organischen Umsätze um 1,3 Prozent. Belastet wurden sie durch einen Effekt von 270 Basispunkten aufgrund der chinarelevanten Vorwürfe sowie durch Veränderungen der Lagerbestände bei Einzelhändlern in Nordamerika. Die Absatzmengen in Nordamerika stiegen um 2 Prozent, während sie im internationalen Segment für persönliche Pflege im Quartal zum 30. September um 4,6 Prozent sanken.
Die bereinigte Bruttomarge lag bei 35,5 Prozent und damit 130 Basispunkte unter dem Vorjahreszeitraum. Beeinträchtigt wurde sie durch einen Preisnachlass von 1,1 Prozent – trotz höherer Inputkosten und Investitionen in die Lieferkette. Produktivitätsgewinne seien teilweise durch höhere Inflation infolge des Konflikts im Nahen Osten und zusätzliche Spotfrachtkosten aufgezehrt worden, sagte Finanzvorstand Nelson Urdaneta in vorbereiteten Ausführungen.
Für das Gesamtjahr erwartet das Unternehmen, dass die bereinigten earnings per share (EPS) auf konstantem Währungskurs um ein hohes einstelliges Prozentwachstum steigen werden. Kimberly-Clark hatte kürzlich zudem seine Übernahme des Tylenol-Herstellers Kenvue für etwa 40 Milliarden Dollar abgeschlossen. Wie viele Wettbewerber treibt der Konzern außerdem neue Innovationen voran, etwa die Pull-Ups-Turnhosen mit einer Schicht, die Kindern helfen soll, den Unterschied zwischen nass und trocken zu erkennen. Steigende Kosten könnten dabei einen Dämpfer darstellen, sagte Urdaneta.
Bereits im April warnte der Konzern vor zusätzlichen Ölkosten
Bereits am 28.04.2026 berichtete aktien.news, dass Kimberly-Clark auf einer Analystenkonferenz vor erheblichen Mehrkosten gewarnt hatte. Der Konzern rechnete mit zusätzlichen Inputkosten von 150 bis 170 Millionen Dollar – vorausgesetzt, die Ölpreise verharren in der zweiten Jahreshälfte bei rund 100 Dollar pro Barrel. Diese Mehrkosten waren damals noch nicht in die Prognose eingeflossen, die ein zweistelliges Gewinnwachstum vorsah. Chief Executive Officer Mike Hsu räumte ein, dass das Unternehmen derzeit nicht abschätzen könne, wie hoch die tatsächlichen Kosten über die bisherigen Prognosen hinaus ausfallen werden.
Ein weiteres Ereignis aus dem laufenden Jahr: Am 29.04.2026 meldete aktien.news, dass ein Großbrand in einem weitläufigen Lagerhaus des Konsumgüterkonzerns das Unternehmen rund 20 Millionen US-Dollar kosten wird. Die US-Bundesanwaltschaft wirft einem ehemaligen Mitarbeiter vor, das Feuer Anfang des Monats vorsätzlich gelegt zu haben. Der 29-jährige Chamel Abdulkarim wurde wegen Brandstiftung angeklagt; laut Anklage soll er die Tat in den sozialen Medien festgehalten haben.
Am 04.08.2026 berichtete aktien.news über einen Durchbruch in der Materialforschung: Kimberly-Clark glaubt nach eigenen Angaben, mit der Wüstenpflanze Hesperaloe einen geeigneten Ersatz für Holzfasern gefunden zu haben, nachdem das Unternehmen zwei Jahrzehnte weltweit danach gesucht hatte. Die Fasern der in ariden, also trockenen Klimazonen gedeihenden Pflanze sollen sich zur Herstellung von Küchentüchern, Toilettenpapier und weiteren Papierprodukten eignen. Laut Unternehmensangaben sind die daraus gefertigten Produkte sowohl reißfester als auch weicher als herkömmliche holzbasierte Produkte.
Der Wettbewerbsdruck im Konsumgütersektor bleibt hoch. Am 22.01.2026 berichtete aktien.news, dass Procter & Gamble gemischte Quartalsergebnisse vorlegte: Der bereinigte Gewinn pro Aktie von 1,88 US-Dollar übertraf die Analystenschätzungen, doch ein Nachfragerückgang bei wichtigen Produktlinien belastete den Umsatz. Das organische Umsatzwachstum stagnierte komplett, das Verkaufsvolumen sank um 1 Prozent.
Für Anleger zählt die Frage nach der Erholung im China-Geschäft
Für deutsche Privatanleger ist die zentrale Botschaft, dass Kimberly-Clark sein Jahresziel trotz des Gegenwinds bestätigt hat. Die Belastung aus China ist im vorgelegten Zahlenwerk klar quantifiziert: rund 100 Basispunkte auf das organische Jahreswachstum und 270 Basispunkte im dritten Quartal. Gleichzeitig zeigen die um 4,6 Prozent gesunkenen Absatzmengen im internationalen Segment für persönliche Pflege, dass die Schwäche nicht auf China allein beschränkt ist. Die bereinigte Bruttomarge von 35,5 Prozent liegt 130 Basispunkte unter dem Vorjahr – ein Hinweis darauf, dass Preiszugeständnisse und höhere Kosten gleichzeitig wirken. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Hinzu kommt die Erinnerung an die Kostenrisiken: Der Konzern hatte im April selbst auf mögliche zusätzliche Inputkosten von 150 bis 170 Millionen Dollar bei einem Ölpreis von rund 100 Dollar pro Barrel hingewiesen. Ob und in welcher Höhe solche Belastungen tatsächlich anfallen, blieb damals offen. Anleger sollten daher sowohl die Margenentwicklung als auch die Absatzmengen im internationalen Geschäft weiter beobachten.
Der Konzern hält an seiner Prognose für Umsatz und Gewinn fest
Kimberly-Clark bestätigt die Erwartung eines bereinigten EPS-Wachstums auf konstanter Währung im hohen einstelligen Prozentbereich. Beim organischen Umsatzwachstum rechnet das Unternehmen mit einem Rückstand von etwa 100 Basispunkten gegenüber dem gewichteten Durchschnittswachstum der Kategorien und Länder, in denen es wettbewerbsfähig ist. Die chinesischen Behörden haben die Produkte im Oktober freigegeben und kein Formamid nachgewiesen; die Folgen der Affäre wirken laut Unternehmen dennoch über zwei Quartale hinweg nach. Ob steigende Kosten die Entwicklung zusätzlich dämpfen, ließ Finanzvorstand Urdaneta offen – er verwies lediglich auf dieses Risiko.
Drei Begriffe aus dem Bericht lassen sich kurz erklären
- Organisches Umsatzwachstum: Umsatzwachstum, das um Währungseffekte und Zukäufe bereinigt ist und damit die tatsächliche Entwicklung des bestehenden Geschäfts zeigt.
- Basispunkt: Ein Basispunkt entspricht einem Hundertstel eines Prozentpunkts und wird genutzt, um kleine Veränderungen von Kennzahlen präzise anzugeben.
- Bereinigtes EPS: Der Gewinn je Aktie, aus dem Sondereffekte herausgerechnet werden, um die operative Ertragskraft vergleichbar zu machen.