ANZEIGE

KI-Analystencheck: SpaceX, Alibaba, Samsung und Salesforce im Fokus

Die wichtigsten KI-Analystenbewertungen der Woche: SpaceX erhält Rekord-Kursziel, Samsung-Ausverkauf gilt als übertrieben.
•• 4 Min
KI-Analystencheck: SpaceX, Alibaba, Samsung und Salesforce im Fokus

Die Wall Street hat diese Woche gleich mehrere wegweisende Analystenbewertungen im Bereich künstliche Intelligenz veröffentlicht. Im Mittelpunkt stehen SpaceX, Alibaba, Samsung und Salesforce – mit teils überraschenden Einschätzungen für Anleger.

Raymond James setzt SpaceX das höchste Kursziel der Wall Street

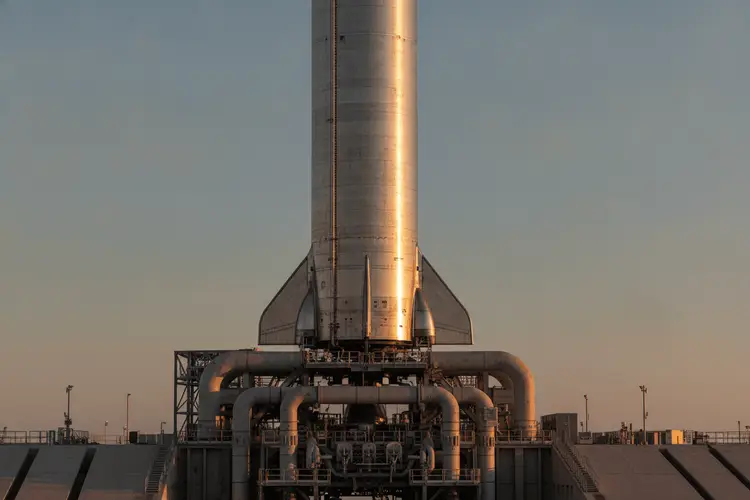
Raymond James hat die Beobachtung von SpaceX mit einer Einstufung als „Strong Buy" und einem Kursziel von 800 US-Dollar aufgenommen – dem höchsten Kursziel für das Unternehmen an der Wall Street. Analyst Brian Gesuale argumentiert, dass der industrialisierte Zugang zum Orbit und KI die „bedeutendste Infrastrukturkonvergenz seit der Entstehung des Internets" vorantreiben. SpaceX baue demnach die „Grundlagenplattform für die nächste Generation industrieller Kapazitäten" in den Bereichen Transport, Kommunikation, Computertechnik, Fertigung und Energie auf.

Den adressierbaren Gesamtmarkt schätzt Raymond James auf nahezu 30 Billionen US-Dollar. Im Zentrum der Investitionsthese steht das Starship-Raumschiff, das laut Gesuale die Kosten für den Transport von Masse in den Orbit um mehr als 99 Prozent senkt und gleichzeitig die Nutzlastkapazität um eine Größenordnung erhöht. Der Analyst zieht historische Parallelen zu Eisenbahnen, der Elektrifizierung, der Containerisierung und dem Internet.

Besonders bemerkenswert ist das sogenannte „Infrastruktur-Schwungrad" von SpaceX: „Falcon finanzierte Starlink, Starlink finanziert Starship, Starship ermöglicht die nächste Generation von Plattformen", so Gesuale. Raymond James prognostiziert, dass SpaceX von derzeit rund 38,5 Milliarden US-Dollar Umsatz und 17,7 Milliarden US-Dollar EBITDA auf mehr als 837 Milliarden US-Dollar Umsatz und 696 Milliarden US-Dollar EBITDA bis zum Jahr 2031 wachsen wird. Das Kursziel von 800 US-Dollar basiert auf einem 27-fachen Exit-Multiple eines Discounted-Cashflow-Modells auf das geschätzte EBITDA für 2031.

Bank of America sieht Alibaba als überzeugenden KI-Wert in China

Die Bank of America hat ihre Kaufempfehlung für Alibaba mit einem Kursziel von 172 US-Dollar pro American Depositary Share (ADS) bestätigt. Die Analysten unter der Leitung von Joyce Ju bezeichnen das Unternehmen im Vorfeld der Ergebnisse für das Juni-Quartal als „einen der überzeugendsten KI-Werte in China". Für das Juni-Quartal prognostiziert die BofA ein Umsatzwachstum von 8,8 Prozent im Jahresvergleich.

Besonders das Cloud-Segment dürfte von der KI-gesteuerten Nachfrage profitieren: Das Cloud-Umsatzwachstum soll von 38 Prozent im März-Quartal auf 45 Prozent im Jahresvergleich steigen, während sich die Cloud-Margen von 9 auf 11 Prozent verbessern dürften. Die BofA prognostiziert für das Quartal ein konsolidiertes EBITA von 26,2 Milliarden Renminbi – ein Rückgang von 33 Prozent im Jahresvergleich, aber über dem Marktkonsens. Mit Blick auf die Zukunft erwartet die Bank, dass das Geschäftsjahr 2027 „einen wichtigen Wendepunkt bei den Erträgen markieren wird".

Mizuho: Samsung-Ausverkauf übertrieben

Jordan Klein, TMT-Spezialist bei Mizuho, hält die Marktreaktion auf die vorläufigen Samsung-Ergebnisse für das zweite Quartal für übertrieben. Er argumentiert, dass der Ausverkauf bei Halbleitern eher einen Abbau von Momentum als eine fundamentale Verschlechterung widerspiegele. Das Betriebsergebnis bezeichnet Klein als „starken Erfolg, wenn man einmalige Bonusaufwendungen ausklammert", und schätzt die impliziten operativen Margen im Speicherbereich auf über 80 Prozent.

„Dieser operative Gewinn in einem einzigen Quartal ist höher als das, was Samsung in den letzten drei Jahren insgesamt gemeldet hat", sagte Klein und nannte es „extrem kurzsichtig", auf vorläufige Ergebnisse zu reagieren. Das Verfehlen der Umsatzziele führt er eher auf Mobilgeräte, Fernseher und LCD-Panels als auf den Speicherbereich zurück. Zur allgemeinen Preisgestaltung merkte Klein an, dass die DRAM- und NAND-Trends im dritten Quartal im Vergleich zum zweiten Quartal „sehr stark" aussähen – einige Prognosen deuten auf einen NAND-Anstieg von 35 bis 40 Prozent gegenüber dem Vorquartal hin.

Klein betonte zudem, dass die Ergebnisse von TSMC und ASML in der Folgewoche „für die Kursentwicklung bei Halbleitern weitaus wichtiger sein werden als die vorläufigen Zahlen von Samsung". Kursrücksetzer bei AMD betrachtet er als Kaufgelegenheit vor dessen KI-Event am 23. Juli.

Bernstein stuft Salesforce ab – Agentforce enttäuscht

Bernstein hat Salesforce von „Outperform" auf „Sector Weight" herabgestuft und das Kursziel gestrichen. Analyst Jackson Ader verwies auf schwaches Kundenfeedback zum KI-Produkt Agentforce: „Unsere Überprüfungen und Kundengespräche waren nicht überzeugend, ebenso wenig wie das Feedback zu Agentforce." Das Kundenfeedback sei in zwei Punkten konsistent: Die Kundendaten seien nicht organisiert genug für sinnvolle KI-Arbeit, und Agentforce sei „als Produkt einfach noch nicht so weit".

Bernstein betrachtet Salesforce weiterhin als etablierte Plattform, erklärte jedoch, dass Beweise für eine nachhaltige Beschleunigung durch Agentforce „weiter entfernt sind, als wir erwartet hatten, sofern sie überhaupt eintreten". In der Bernstein-Umfrage erwarten zudem mehr CIOs, Salesforce innerhalb ihrer IT-Budgets in den nächsten 12 Monaten niedriger zu priorisieren, als solche, die eine Erhöhung der Ausgaben planen – ein deutliches Warnsignal für die mittelfristige Wachstumsperspektive des Unternehmens.

Spacex KurszielKi Aktien AnalyseAlibaba Bank Of AmericaSamsung HalbleiterSalesforce AgentforceRaymond James SpacexBernstein Salesforce Abstufung

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. Börsenkorrektur kommt unweigerlich: So bereiten sich Anleger richtig vor
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.