ANZEIGE

Ivanhoe Mines erzielt 45 Millionen Dollar Gewinn im dritten Quartal

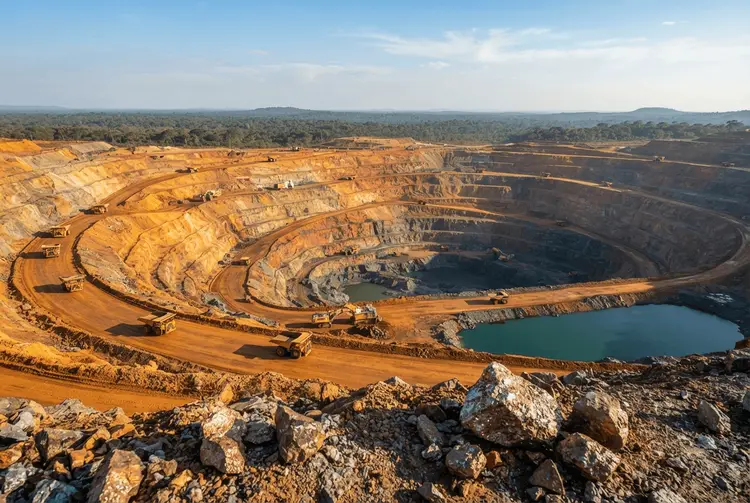
Der kanadische Bergbaukonzern steigert seinen Gewinn nach Steuern auf 45 Millionen US-Dollar, gestützt durch Rekordumsatz bei Kamoa-Kakula.
•• 6 Min
Ivanhoe Mines erzielt 45 Millionen Dollar Gewinn im dritten Quartal

Ivanhoe Mines hat im dritten Quartal einen Gewinn nach Steuern von 45 Millionen US-Dollar erzielt. Das an der Toronto Stock Exchange notierte Bergbauunternehmen meldete damit ein höheres Ergebnis als im Vergleichszeitraum des Jahres 2025, in dem der Gewinn 31 Millionen US-Dollar betrug. Gegenüber dem zweiten Quartal dieses Jahres mit 46 Millionen US-Dollar fiel das Ergebnis dagegen minimal niedriger aus. Als wesentliche Treiber nennt das Unternehmen den segmentbezogenen Gewinn der Mine Kipushi in Höhe von 47 Millionen US-Dollar sowie seinen Anteil am Gewinn des Joint Ventures Kamoa-Kakula von 25 Millionen US-Dollar.

Beide Minen befinden sich in der Demokratischen Republik Kongo. Der bereinigte Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisation (Ebitda) von Ivanhoe belief sich im dritten Quartal auf 241 Millionen US-Dollar. Im gleichen Zeitraum des Jahres 2025 lag dieser Wert bei 86 Millionen US-Dollar, im zweiten Quartal dieses Jahres bei 179 Millionen US-Dollar. In dem bereinigten Ebitda ist nach Unternehmensangaben ein anteiliger Ebitda-Anteil aus Kamoa-Kakula von 190 Millionen US-Dollar enthalten, verglichen mit 76 Millionen US-Dollar im dritten Quartal 2025.

Kamoa-Kakula erzielt mit rund einer Milliarde Dollar einen Rekordumsatz

Für das zum 30. September endende Quartal verzeichnete Kamoa-Kakula einen Rekordumsatz von rund einer Milliarde US-Dollar. Der operative Gewinn des Komplexes belief sich auf 288 Millionen US-Dollar, das Ebitda auf 478 Millionen US-Dollar. Daraus ergibt sich eine Ebitda-Marge von 46 Prozent. Kamoa-Kakula gilt damit weiterhin als das mit Abstand wichtigste Projekt des Konzerns.

Im dritten Quartal wurden in dem Kupferkomplex etwa 67.000 Tonnen Kupfer zu einem durchschnittlich realisierten Preis von 6,12 US-Dollar pro Pfund verkauft. Der Großteil dieser Verkäufe fand zu Beginn des Quartals statt, als die Kupferpreise noch niedriger waren. Die Verkaufskosten von Kamoa-Kakula lagen im dritten Quartal bei 4,59 US-Dollar pro Pfund, nach 4,86 US-Dollar pro Pfund im zweiten Quartal.

Die Cash Costs von Kamoa-Kakula liegen im Quartal bei durchschnittlich 3 Dollar pro Pfund

Zu den Kosten erklärte Ivanhoe-Chefin Marna Cloete: „Trotz erhöhter Dieselpreise liegen die gesamten jährlichen Cash Costs auf Kurs, um die Guidance für 2026 von 2,60 US-Dollar pro Pfund bis 3 US-Dollar pro Pfund zu erreichen.“ Sie ergänzte: „Die Cash Costs von Kamoa-Kakula lagen im dritten Quartal durchschnittlich bei 3 US-Dollar pro Pfund. Die Cash Costs für die ersten neun Monate des Jahres 2026 lagen durchschnittlich bei 2,80 US-Dollar pro Pfund, also am Mittelpunkt des Guidance-Bereichs für das Gesamtjahr.“

Cloete zufolge lagen die Ausgaben von Kamoa-Kakula im dritten Quartal bei 206 Millionen US-Dollar, die Investitionsausgaben (Capex) für die neun Monate bis zum 30. September bei 797 Millionen US-Dollar. Zusätzlich verkaufte Kamoa-Kakula im Quartal rund 109.000 Tonnen hochkonzentrierte Schwefelsäure zu einem Durchschnittspreis von 915 US-Dollar pro Tonne. Die Preise für Schwefelsäure dürften nach Einschätzung von Cloete auch in absehbarer Zeit hoch bleiben; Drei-Monats-Verträge ab November dürften durchschnittlich etwa 900 US-Dollar pro Tonne betragen.

Kipushi verkauft mit 69.384 Tonnen eine Rekordmenge Zink

Die Mine Kipushi verkaufte im zum 30. September endenden Quartal eine Rekordmenge von 69.384 Tonnen Zink zu einem durchschnittlich realisierten Zinkpreis von 1,73 US-Dollar pro Pfund. Im zweiten Quartal waren es 43.424 Tonnen zu einem durchschnittlich realisierten Preis von 1,58 US-Dollar pro Pfund gewesen. Kipushi erzielte im dritten Quartal einen Umsatz von 255 Millionen US-Dollar, einen segmentbezogenen Gewinn von 47 Millionen US-Dollar und ein Ebitda von 108 Millionen US-Dollar, was einer Ebitda-Marge von 43 Prozent entspricht. Im zweiten Quartal hatte das Ebitda bei 51 Millionen US-Dollar und die Ebitda-Marge bei 35 Prozent gelegen.

Platreef hebt die Capex-Guidance auf 415 bis 445 Millionen Dollar an

In der Platinmetallmine Platreef in Limpopo, Südafrika, erreichten die Capex von Ivanhoe im dritten Quartal 124 Millionen US-Dollar. Der Guidance-Bereich für das Gesamtjahr wurde von zuvor 350 Millionen US-Dollar bis 380 Millionen US-Dollar auf 415 Millionen US-Dollar bis 445 Millionen US-Dollar angehoben. Begründet wird dies mit zusätzlichen kapitalisierten Kosten im Zusammenhang mit den Phase-1-Operationen vor der kommerziellen Produktion. Cloete hob zudem die starke Treasury-Position hervor: Zum 30. September verfügte das Unternehmen über liquide Mittel und Zahlungsmitteläquivalente von 643 Millionen US-Dollar.

Die Phase-4-Erweiterung soll Kamoa-Kakula auf 500.000 Tonnen Kupfer bringen

Das detaillierte ingenieurtechnische Design für die Phase-4-Erweiterung von Kamoa-Kakula, die die Produktionskapazität auf etwa 500.000 Tonnen Kupfer erhöhen soll, beginnt im ersten Quartal 2027. Ivanhoe betont, dass diese Phase innerhalb von 18 bis 24 Monaten nach Projektgenehmigung abgeschlossen sein könnte. Gründer und Co-Vorsitzender Robert Friedland sagte: „Wir haben unseren Weg bei Kamoa-Kakula aktualisiert, um die jährliche Kupferproduktion durch die Phase-4-Erweiterung wieder auf etwa 500.000 Tonnen zu steigern, während die Einführung des extrem hochwertigen Tagebaus Resilienz und operative Flexibilität im gesamten Komplex schaffen wird.“ Friedland unterstrich die wachsende strategische Bedeutung der mineralischen Exploration und Entwicklung, da technologische Fortschritte, Dekarbonisierung und geopolitische Überlegungen die Nachfrage nach kritischen Metallen antreiben. „Die Welt tritt in eine Ära beispielloser Nachfrage nach Metallen ein, die die Elektrifizierung, die Reduzierung von Treibhausgasen, KI, fortschrittliche Fertigung und die nationale Sicherheit ermöglichen“, so Friedland. „Die Bedeutung des Auffindens, Entwickelns und verantwortungsvollen Produzierens dieser Metalle war noch nie größer.“

Bereits am 08.10.2026 berichtete aktien.news über eine Rekord-Kupferproduktion

Die aktuellen Quartalszahlen knüpfen an die operative Entwicklung der vergangenen Monate an. Bereits am 08.10.2026 berichtete aktien.news, dass Ivanhoe Mines für das dritte Quartal 2026 eine Kupferproduktion von 76.401 Tonnen verkaufsfähiger Produkte aus dem Kamoa-Kakula-Komplex gemeldet hatte, nach 64.328 Tonnen enthaltenem Kupfer im Vorquartal. Am 09.10.2026 folgte die Einordnung, dass dies einem Anstieg von 19 Prozent gegenüber dem Vorquartal entspricht und die Fördermengen wieder näher an das Niveau von 2025 heranrücken; damals wurde auch das Börsenkürzel TSX: IVN genannt. Ebenfalls am 09.10.2026 wurde berichtet, dass von den 76.401 Tonnen allein 68.188 Tonnen auf Kupferkonzentrat entfielen, was beim Konzentrat einen Zuwachs von 11,5 Prozent gegenüber dem Vorquartal bedeutete. Bereits am 09.07.2026 hatte aktien.news über 64.328 Tonnen Kupfer aus Kamoa-Kakula im zweiten Quartal berichtet und darauf hingewiesen, dass der Konzentrator von Kipushi eine Rekordausbeute von 92 Prozent erzielte.

Für Anleger steht die operative Erholung von Kamoa-Kakula im Vordergrund

Für deutsche Privatanleger ist der Bericht vor allem vor dem Hintergrund der Bedeutung von Kamoa-Kakula zu lesen: Der Komplex in der Demokratischen Republik Kongo ist das wichtigste Projekt des Konzerns und liefert den größten Teil des Ergebnisses. Auffällig ist, dass der Quartalsgewinn trotz des Rekordumsatzes von rund einer Milliarde US-Dollar leicht unter dem Wert des zweiten Quartals lag, während das bereinigte Ebitda deutlich zulegte. Neben Kupfer tragen Zink aus Kipushi und Schwefelsäure aus Kamoa-Kakula zu den Erlösen bei, was die Abhängigkeit von einem einzelnen Rohstoff verringert. Gleichzeitig steigen die Investitionsausgaben: Die Capex-Guidance für Platreef wurde angehoben, und die Phase-4-Erweiterung von Kamoa-Kakula erfordert zusätzliches Kapital. Die liquiden Mittel von 643 Millionen US-Dollar zum 30. September sind in diesem Zusammenhang eine wichtige Kennzahl für die Finanzierung des weiteren Ausbaus.

Die Phase-4-Erweiterung beginnt im ersten Quartal 2027

Der Ausblick des Unternehmens konzentriert sich auf drei Punkte. Erstens soll das detaillierte ingenieurtechnische Design der Phase-4-Erweiterung von Kamoa-Kakula im ersten Quartal 2027 beginnen, mit einer möglichen Fertigstellung innerhalb von 18 bis 24 Monaten nach Projektgenehmigung und einer angepeilten Kapazität von etwa 500.000 Tonnen Kupfer. Zweitens erwartet das Management, dass die Cash Costs von Kamoa-Kakula die Guidance für 2026 von 2,60 US-Dollar pro Pfund bis 3 US-Dollar pro Pfund erreichen, nach durchschnittlich 2,80 US-Dollar pro Pfund in den ersten neun Monaten. Drittens dürften die Schwefelsäurepreise hoch bleiben, wobei Drei-Monats-Verträge ab November durchschnittlich etwa 900 US-Dollar pro Tonne betragen sollen. Bei Platreef liegt der Capex-Korridor für das Gesamtjahr nun bei 415 Millionen US-Dollar bis 445 Millionen US-Dollar.

Drei Fachbegriffe erklären die wichtigsten Kennzahlen des Berichts

  • Ebitda: Kennzahl für den Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisation, die die operative Ertragskraft eines Unternehmens zeigt.
  • Cash Costs: die barzahlungswirksamen Produktionskosten je verkaufter Mengeneinheit eines Bergbauprojekts.
  • Capex: Investitionsausgaben für Anlagen, Ausrüstung und Projekte, die ein Unternehmen für den Ausbau oder Erhalt seiner Kapazitäten tätigt.
Ivanhoe MinesKamoa-KakulaKipushiKupferproduktionEBITDABergbauaktieDemokratische Republik KongoZink

Meistgelesene News

  1. Deutsche Telekom bremst Fusion mit T-Mobile US aus
  2. SpaceX-Aktie: Was 10.000 Dollar bis 2030 wert sein könnten
  3. Kellogg's ersetzt Reiskörner in Rice Krispies wegen Wetterbedingungen
  4. Motley Fool: Nvidia, Micron und Broadcom sind die Top-KI-Aktien im November
  5. Okta steigt nachbörslich nach Aufnahme in den S&P 500

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.