
Diatreme Resources: PFS bestätigt Weltklasse-Potenzial bei Northern Silica
Die Vorstudie zur Machbarkeit belegt eine profitable Langzeitmine für hochreinen Quarzsand in Queensland mit starken Wirtschaftsdaten.
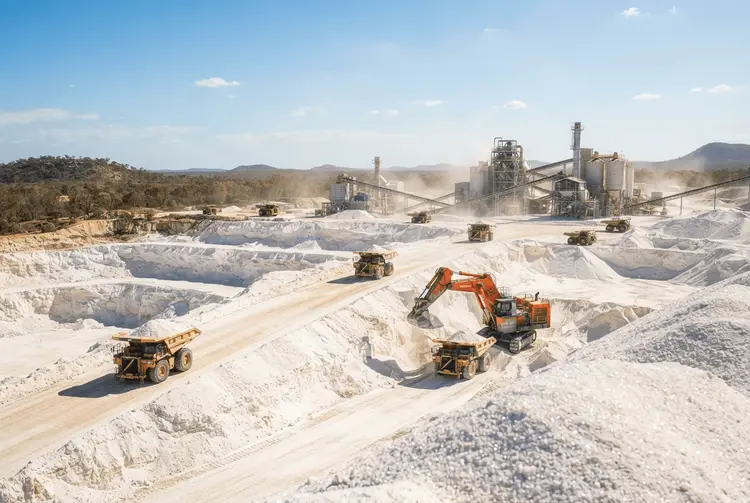
Das an der australischen Börse ASX notierte Bergbauunternehmen Diatreme Resources hat die Ergebnisse seiner Vorstudie zur Machbarkeit (Prefeasibility Study, PFS) für das Projekt Northern Silica im Norden des Bundesstaates Queensland vorgelegt. Die Studie bestätigt das Potenzial des Vorhabens als profitable, langfristig angelegte Mine für hochreinen Quarzsand. Für die erste Phase skizziert die PFS eine Kapazität von drei Millionen Tonnen bei Kapitalkosten in Höhe von 443 Millionen Dollar.
Die Wirtschaftlichkeitsdaten der Phase 1 fallen deutlich aus: Die Studie weist einen vorsteuerlichen diskontierten Kapitalwert (NPV) von 1,29 Milliarden Dollar und eine interne Rendite (IRR) von 36 Prozent aus. Die Amortisationsdauer gibt das Unternehmen mit vier Jahren an, die Bruttoumsätze über die Lebensdauer der Mine (LoM) mit 8,1 Milliarden Dollar. Untermauert werden diese Kennzahlen durch C1-Geldkosten von 25 Dollar pro Tonne.
Bemerkenswert ist die Option auf eine zweite Ausbaustufe. In einem optionalen Szenario für die Phase-2-Erweiterung ließen sich die C1-Geldkosten auf 18 Dollar pro Tonne senken. Der Ausbau würde ab dem dritten Jahr eine Kapazität von fünf Millionen Tonnen pro Jahr ermöglichen – bei zusätzlichen Kapitalausgaben von lediglich 38,5 Millionen Dollar.
Die Details
Diatreme beziffert die Wirkung der Phase-2-Erweiterung auf einen vorsteuerlichen NPV von 2,4 Milliarden Dollar und eine IRR von 46 Prozent. Die Bruttoumsätze über die Lebensdauer der Mine würden in diesem Szenario auf 13,1 Milliarden Dollar steigen. Damit verdoppelt sich der Kapitalwert gegenüber der ersten Phase nahezu, während die zusätzlich benötigte Investitionssumme vergleichsweise klein bleibt.
Erstmals hat Diatreme für Northern Silica auch Erzreserven ausgewiesen. Sie belaufen sich auf 151 Millionen Tonnen mit einem Gehalt von 99,25 Prozent Siliziumdioxid. Diese Reserven bilden die Grundlage für eine initiale Lebensdauer der Mine von 25 Jahren und stützen zugleich die erweiterten Produktionsanforderungen im Rahmen der Phase-2-Erweiterung.
Deutlich größer ist der mineralische Ressourcenbestand des Projekts. Er liegt bei 301 Millionen Tonnen mit einem Gehalt von 99,2 Prozent Siliziumdioxid, was Northern Silica nach Angaben des Unternehmens zu einem der größten und hochwertigsten Quarzsandprojekte der Welt macht. Die Ablagerung Cape Flattery zählt dabei zu den größten hochreinen Quarzsandablagerungen weltweit.
Neben der Rohstoffbasis hebt Diatreme die regionale Wirkung hervor. Das Projekt könne lokalen Gemeinden wie Hope Vale und Cooktown durch Beschäftigungsmöglichkeiten zugutekommen – darunter 214 Arbeitsplätze, die während des Baus entstehen sollen, sowie 128 Arbeitsplätze im laufenden Betrieb. Das Unternehmen strebt eine Beteiligung von 50 Prozent indigenen Mitarbeitern an, priorisiert eine maximale lokale Beschaffung und plant Schulungs- sowie Geschäftsentwicklungsinitiativen.
CEO Neil McIntyre kommentiert das Ergebnis mit klaren Worten: „Die PFS bestätigt, was wir bereits lange wissen: Das Projekt Northern Silica ist ein echtes Asset von Weltklasse. Die Wirtschaftlichkeitsdaten der Phase 1 positionieren das Projekt unter den überzeugendsten Entwicklungen kritischer Mineralien in Australien. Mit unserer siliziumbasierten Ressourcenbasis und unserer Joint Venture mit dem weltweit führenden Anbieter von Materiallösungen, Sibelco, sind wir außergewöhnlich gut aufgestellt, um die nächsten Schritte einschließlich einer definitiven Machbarkeitsstudie (DFS) zu durchlaufen und anschließend in die Entwicklungsphase zu gehen.“
Aufsichtsratsvorsitzender Brian Flannery ergänzt, dass die Skalierung und Reinheit des Quarzportfolios von Diatreme in Kombination mit der wachsenden globalen Nachfrage nach Solar-PV-Modulen und Spezialglas eine seltene Gelegenheit biete, ein generationenübergreifendes, eisenarmes und hochreines Quarzgeschäft aufzubauen.
Hintergrund: Was bisher geschah
aktien.news hat in den vergangenen Monaten mehrfach über Machbarkeitsstudien australischer Bergbauunternehmen berichtet, die ähnliche Kennzahlenkataloge vorlegten. Bereits am 30.04.2026 berichtete aktien.news, dass South32 seine geschätzten Investitionsausgaben für das Taylor-Projekt in Arizona von 2,16 Milliarden auf 3,3 Milliarden US-Dollar nach oben korrigierte – ein Anstieg von rund 53 Prozent. Am 11.05.2026 meldete aktien.news, dass Dateline Resources in einer bankfähigen Machbarkeitsstudie für ein Gold- und Seltenerdelement-Projekt in Kalifornien einen nicht abgezinsten freien Cashflow vor Steuern von 1,08 Milliarden US-Dollar auswies.
Am 13.07.2026 folgte die Meldung, dass Hastings Technology Metals eine aktualisierte endgültige Machbarkeitsstudie für das Seltenerd- und Niob-Projekt Yangibana in Westaustralien vorlegte: Kapitalwert vor Steuern 649 Millionen US-Dollar, IRR 34 Prozent, Amortisationszeit 2,4 Jahre. Am 25.07.2026 berichtete aktien.news schließlich, dass Laramide für sein Uranprojekt in Queensland eine vorläufige Wirtschaftlichkeitsstudie mit einem Gesamtwert von 741 Millionen US-Dollar und einem Kapitalwert nach Steuern von 400 Millionen US-Dollar vorlegte, berechnet auf Basis eines Uranpreises von 65 US-Dollar je Pfund.
Was das für Anleger bedeutet
Northern Silica reiht sich mit einem vorsteuerlichen NPV von 1,29 Milliarden Dollar in der ersten Phase in die Riege der australischen Rohstoffprojekte ein, die derzeit mit Studien aufwarten. Für Privatanleger ist dabei wichtig, dass die PFS eine Vorstudie ist und keine endgültige Machbarkeitsstudie: Die Zahlen beruhen auf Schätzungen, die sich mit fortschreitender Planung noch verändern können. Der Kapitalbedarf von 443 Millionen Dollar für Phase 1 fällt deutlich höher aus als die zusätzlichen 38,5 Millionen Dollar, die für eine spätere Erweiterung veranschlagt werden.
Positiv hervorzuheben ist die Kostenstruktur. C1-Geldkosten von 25 Dollar pro Tonne beziehungsweise 18 Dollar im Erweiterungsszenario sind die Basis der ausgewiesenen Margen, während die Reserven mit 151 Millionen Tonnen bei einem Gehalt von 99,25 Prozent Siliziumdioxid eine lange Produktionsperspektive eröffnen. Die Kapazität von drei Millionen Tonnen in Phase 1 beziehungsweise fünf Millionen Tonnen ab dem dritten Jahr im Ausbauszenario zeigt die Skalierbarkeit. Ein Risikofaktor bleibt der lange Zeitplan bis zu einer endgültigen Investitionsentscheidung.
Ausblick
Diatreme beabsichtigt, die definitive Machbarkeitsstudie (DFS) für Northern Silica bis zum dritten Quartal 2028 zu veröffentlichen. Eine finale Investitionsentscheidung (FID) strebt das Unternehmen für das vierte Quartal 2028 an. Die PFS dient damit als Zwischenschritt auf dem Weg zur Entwicklungsphase, in der auch die Joint Venture mit Sibelco zum Tragen kommen soll.
Kurz erklärt
- NPV: Kennzahl, die künftige Zahlungsströme eines Projekts über dessen Laufzeit auf den heutigen Wert abzinst.
- IRR: interne Rendite, die die jährliche Verzinsung des eingesetzten Kapitals eines Projekts ausdrückt.
- Erzreserve: der Teil einer Lagerstätte, der nach aktueller Planung wirtschaftlich abgebaut werden kann.