
Antofagasta: Kupferproduktion steigt im dritten Quartal um 7 Prozent
Der chilenische Bergbaukonzern bestätigt seine Jahresprognose und erwartet, dass ein starkes Schlussquartal die Verluste aus dem ersten Quartal ausgleicht.
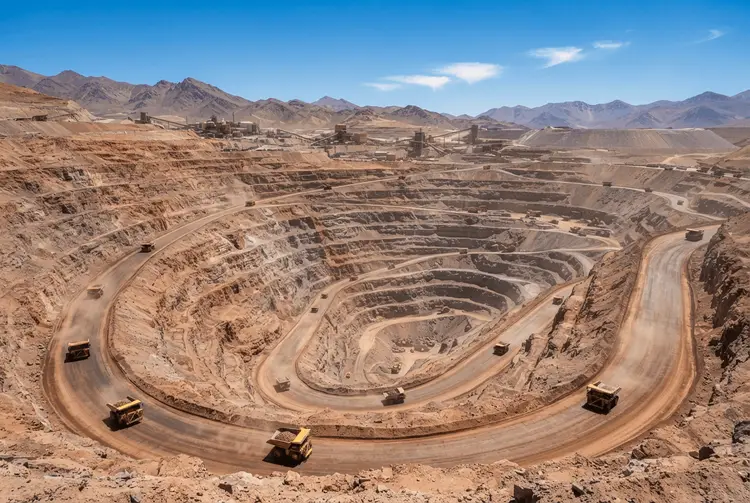
Der chilenische Bergbaukonzern Antofagasta hat am Donnerstag einen Anstieg seiner Kupferproduktion im dritten Quartal um 7 Prozent gemeldet und zugleich seine Jahresprognose für 2026 bestätigt. Das in London notierte Unternehmen erwartet, dass ein stärkerer Produktionsanstieg in den letzten Monaten des Jahres die Verluste ausgleicht, die im ersten Quartal angefallen sind.
Im dritten Quartal produzierte Antofagasta 151.900 Tonnen Kupfer. Die kumulierte Produktion seit Jahresbeginn summiert sich damit auf 436.900 Tonnen, was einem Rückgang von 8,3 Prozent gegenüber dem Vorjahreszeitraum entspricht.
Die Zahlen verdeutlichen das Spannungsfeld, in dem sich der Konzern bewegt: Im Quartalsvergleich läuft das Geschäft wieder besser, auf Jahressicht liegt die Fördermenge aber deutlich hinter dem Vorjahr zurück. Entscheidend für Anleger ist deshalb, ob das Unternehmen die im Sommer gesenkte Prognose einhalten kann.
Die Details
Auslöser für die gesenkte Prognose war ein um 7,6 Prozent rückläufiges Ergebnis im ersten Quartal. Ursache waren geringere Erzgehalte und Ausbeutungsquoten in der Mine Centinela. Bereits Anfang dieses Jahres hatte das Unternehmen deshalb seine Produktionsprognose für 2026 auf 625.000 bis 655.000 Tonnen reduziert. Die vorherige Schätzung hatte zwischen 650.000 und 700.000 Tonnen gelegen.
Der Zuwachs von 7 Prozent im dritten Quartal ist damit ein erster Schritt zur Stabilisierung, reicht bislang aber nicht aus, um den Rückstand aus den ersten Monaten des Jahres aufzuholen. Genau darauf setzt die Prognose: Ein stärkerer Produktionsanstieg in den letzten Monaten des Jahres 2026 soll die im ersten Quartal erlittenen Verluste kompensieren.
Für das Jahr 2027 erwartet Antofagasta eine Produktion von 630.000 bis 690.000 Tonnen. Diese Erwartung stützt sich auf höhere Erzgehalte in der Mine Los Pelambres.
Los Pelambres war im Juli stillgelegt worden. Zuvor hatten extreme Regenfälle die chilenische Regierung veranlasst, in der Region Coquimbo den „Katastrophenfall" auszurufen. Die Mine gilt als wichtigstes Produktionsasset des Konzerns.
Belastet wird die Kostenbasis durch anhaltend hohe Kraftstoffpreise. Antofagasta erhöhte seine Schätzwerte für die Cash Costs vor Abzug von Nebenprodukterträgen auf 2,60 bis 2,70 US-Dollar pro Pfund. Zuvor hatte die Spanne bei 2,40 bis 2,60 US-Dollar gelegen.
Hintergrund: Was bisher geschah
Bereits am 1. August 2026 berichtete aktien.news über schwere Unwetter in Chile. Heftige Schneefälle, Sturzfluten und starke Winde trafen den Kupferbergbau schwer, forderten 13 Todesopfer und legten Betriebe großer Produzenten wie Anglo American, Antofagasta, Lundin Mining und des staatlichen Unternehmens Codelco lahm. Der Kupfermarkt stand ohnehin unter Druck, nachdem das Industriemetall am 2. Juni ein Allzeithoch von 6,70 US-Dollar pro Pfund erreicht hatte – umgerechnet 13.643 US-Dollar pro Tonne. Chile ist der weltweit größte Kupferproduzent und verantwortet mehr als ein Fünftel der globalen Kupferförderung.
Am 13. August 2026 meldete aktien.news, dass Antofagasta im ersten Halbjahr trotz rückläufiger Produktion ein starkes Ergebnis erzielte. Das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) stieg um 27 Prozent auf 2,84 Milliarden US-Dollar, nach 2,23 Milliarden US-Dollar im Vorjahreszeitraum. Ausschlaggebend waren die hohen Kupferpreise, die den Rückgang bei der geförderten Menge mehr als ausglichen. Das Unternehmen befindet sich mehrheitlich im Besitz der chilenischen Familie Luksic und zählt zu den bedeutendsten Kupferproduzenten weltweit.
Nur zwei Tage später, am 15. August 2026, berichtete aktien.news über die Senkung des Kupferausblicks. Auslöser war extremes Wetter, das zur vorübergehenden Schließung von Los Pelambres geführt hatte. Der Konzern revidierte seinen Jahresausblick damals auf 625.000 bis 655.000 Tonnen. Die Produktionskorrektur überschattete ein ansonsten starkes erstes Halbjahr, in dem das operative Ergebnis um 27 Prozent zulegte.
Am 8. Oktober 2026 berichtete aktien.news, dass die Kupferpreise gestiegen sind. Auslöser war ein Streik von mehr als 700 Arbeitern in der Mine Centinela. Der Arbeitskampf ließ Bedenken hinsichtlich möglicher Produktionsstörungen aufkommen. Im Zentrum der Marktreaktion stand der Referenz-Kupferpreis für drei Monate an der London Metal Exchange (LME), der als globaler Richtwert für die Kupfernachfrage gilt.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Meldung vor allem deshalb relevant, weil Antofagasta zu den bedeutendsten Kupferproduzenten weltweit gehört und Kupfer als Schlüsselrohstoff für die Energiewende und die Elektrifizierung der Wirtschaft gilt. Die bestätigte Jahresprognose signalisiert, dass das Management trotz des schwachen ersten Quartals an seinem Ziel festhält.
Antofagasta ist an der Londoner Börse notiert und befindet sich mehrheitlich im Besitz der chilenischen Familie Luksic. Für Anleger, die über London handeln oder entsprechende Fonds halten, ist die Aktie damit ein direkter Zugang zum chilenischen Kupfergeschäft – verbunden mit den typischen Risiken eines rohstoffnahen Einzelwerts.
Gleichzeitig steigen die Kosten: Die Anhebung der Cash-Cost-Spanne auf 2,60 bis 2,70 US-Dollar pro Pfund zeigt, dass der Konzern den Gegenwind durch hohe Kraftstoffpreise nicht vollständig abfedern kann. Hinzu kommt die Unsicherheit über mögliche Produktionsstörungen, die zuletzt durch den Streik in Centinela sichtbar wurde.
Positiv wirkt dagegen das Umfeld. Der Kupferpreis hatte am 2. Juni ein Allzeithoch von 6,70 US-Dollar pro Pfund erreicht, umgerechnet 13.643 US-Dollar pro Tonne. Diese hohen Notierungen waren im ersten Halbjahr der zentrale Treiber des Ergebniswachstums und hatten den Rückgang bei der geförderten Menge mehr als ausgeglichen. Ob sich dieser Effekt wiederholt, hängt davon ab, wie sich Produktion und Preise in den verbleibenden Monaten entwickeln.
Ausblick
Antofagasta hält für 2026 an einer Produktion von 625.000 bis 655.000 Tonnen fest. Für 2027 erwartet das Unternehmen 630.000 bis 690.000 Tonnen, gestützt auf höhere Erzgehalte in Los Pelambres. Die Cash Costs vor Abzug von Nebenprodukterträgen werden für das laufende Jahr in einer Spanne von 2,60 bis 2,70 US-Dollar pro Pfund erwartet. Damit bleibt die Frage offen, ob der angekündigte Produktionsanstieg in den letzten Monaten des Jahres ausreicht, um die Verluste aus dem ersten Quartal vollständig zu kompensieren.
Kurz erklärt
- Erzgehalt: Anteil des verwertbaren Metalls im geförderten Gestein.
- Cash Costs: Barzahlungskosten der Produktion je Mengeneinheit, hier pro Pfund Kupfer.
- Nebenprodukterträge: Erlöse aus weiteren Metallen, die beim Kupferabbau anfallen und die Kosten senken.
- EBITDA: Ergebnis vor Zinsen, Steuern und Abschreibungen.