
CoreWeave setzt auf Projektfinanzierung statt teurer Junk Bonds
Der Cloud-Anbieter verzeichnet fast verdreifachte Quartalsumsätze und will teure unbesicherte Anleihen künftig meiden.
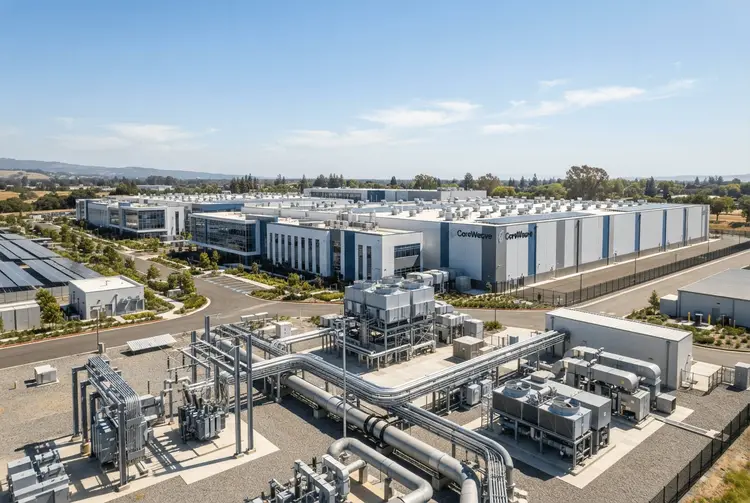
Der US-amerikanische Cloud-Computing-Anbieter CoreWeave hat am Dienstag Geschäftszahlen für das vergangene Quartal vorgelegt. Der Umsatz hatte sich im Jahresvergleich fast verdreifacht, woraufhin die Aktie am Mittwoch um mehr als ein Viertel zulegte. Für ein Unternehmen, das an der Wall Street zu einer Art Leitindikator für den Stand der künstlichen Intelligenz (KI) geworden ist, markiert das eine deutliche Kehrtwende. Darauf weist Roula Khalaf, Herausgeberin der Financial Times, in ihrem wöchentlichen Newsletter hin.
Der Hintergrund dieser Kehrtwende ist vor allem auf der Finanzierungsseite zu finden. CoreWeaves unbesicherte Anleihen im Volumen von rund 10 Milliarden US-Dollar haben in den vergangenen Monaten an Wert verloren. Die Renditen steuern langsam auf etwa 20 Prozent zu, während die Kupons bei etwa 10 Prozent liegen. Da unbesicherte Kreditaufnahme für das Unternehmen damit sehr teuer geworden ist, setzt CoreWeave nun verstärkt auf eine andere Finanzierungsform, die speziell auf risikoscheue Investoren zugeschnitten ist.
CoreWeave wechselt von unbesicherten Anleihen zu verzögerten Auszahlungs-Festkrediten
Bei dieser Finanzierungsform handelt es sich um sogenannte verzögerte Auszahlungs-Festkredite (Delayed-Draw Term Loans, DDTL). Sie folgen dem Modell der Projektfinanzierung und werden durch Mittel aus spezifischen, mehrjährigen Verträgen mit großen Kunden zurückgezahlt – etwa einem KI-Labor oder einem Großunternehmen. Was nach der Bedienung dieser Schulden übrig bleibt, fließt zunächst an die unbesicherten Kreditgeber von CoreWeave und schließlich an dessen Eigenkapital. Die Struktur ordnet die Ansprüche der Gläubiger damit klar nach Rangfolge.
CoreWeave erhält Investment-Grade-Ratings und senkt so die Kapitalkosten
Für die DDTL-Schulden konnte CoreWeave nach eigenen Angaben Investment-Grade-Ratings erhalten. Die Kapitalkosten liegen dadurch bei etwa 10 Prozent oder weniger – also deutlich unter dem Niveau, das die unbesicherten Anleihen inzwischen implizieren. Ein Unternehmensvorstand erklärte kürzlich gegenüber der FT, DDTLs würden zu einer grundlegenden Anlageklasse für Lebensversicherer und Anbieter von Renten werden. Angesichts der großen Kostendifferenz plant CoreWeave nun, sich nahezu ausschließlich auf Projektfinanzierung zu stützen und teure, unbesicherte Junk Bonds zu meiden.
Für die Investoren in den riskanteren Teilen der Kapitalstruktur stellt sich damit die Frage, wie tragfähig das Geschäftsmodell tatsächlich ist. Die Hauptbefürchtung bestand darin, dass die Ausgaben für Chips und Rechenzentrumskapazitäten die Nachfrage übertreffen könnten. Die Ergebnisse vom Dienstag halfen nach Einschätzung der FT, etwas Vertrauen wiederherzustellen.
Der Umsatzrückstand von 133 Milliarden US-Dollar stützt die Schuldentragfähigkeit
CoreWeave verfügt über einen Umsatzrückstand von 133 Milliarden US-Dollar. Daraus sollte das Unternehmen genügend Gewinn erwirtschaften, um seine bestehenden Schulden in Höhe von rund 60 Milliarden US-Dollar – einschließlich Leasingverträgen – bedienen zu können. Ohne Zweifel hat CoreWeave dabei von einem bislang nachsichtigen Markt für Junk Bonds profitiert. Doch in den knapp 20 Monaten seit seinem Börsengang hat das Unternehmen ein solides Niveau der Profitabilität erreicht. Seine Marge vor Zinsen und Abschreibungen auf Chips liegt nun bei 62 Prozent. Zudem hat es sich im Bereich der asset-basierten Kreditaufnahme einen Namen gemacht, wodurch Investoren es nicht mehr als ganz so spekulativ einstufen.
Die Bewertungslücke zwischen Anleihen und Eigenkapital bleibt ein Rätsel
Ein Rätsel bleibt jedoch bestehen: Während CoreWeaves unbesicherte Anleihen weiterhin mit großen Abschlägen zum Nennwert gehandelt werden, bewertet der Markt das Eigenkapital – den riskantesten Teil der Struktur – mit mehr als 30 Milliarden US-Dollar. Das deutet darauf hin, dass Schuldnerinvestoren möglicherweise zu pessimistisch eingestellt sind. Analysten von CreditSights argumentieren, dass die unbesicherten Anleihen bei einer Rendite von 15 oder 20 Prozent überverkauft wurden. Vielleicht sollten nicht nur die Mutigen genauer hinschauen.
Für deutsche Anleger ist die Entwicklung ein Lehrstück darüber, wie stark sich die Bewertung von Fremd- und Eigenkapital innerhalb eines einzelnen Unternehmens auseinanderentwickeln kann. Während Projektfinanzierungen mit Investment-Grade-Rating und niedrigeren Kapitalkosten zunehmend institutionelle Käufer wie Versicherer ansprechen, bleiben die unbesicherten Anleihen mit ihren hohen Renditen ein Segment für risikobereitere Investoren. Die Bewertungslücke zeigt, wie unterschiedlich Marktteilnehmer die Zukunft des KI-Investitionszyklus einschätzen.