ANZEIGE

CoreWeave: Austin-Powers-Moment an der Dampfwalze des Kreditmarkts

CoreWeave-Aktie stürzt 27,5 Prozent ab und erholt sich um 17 Prozent – Kreditmärkte senden seit Monaten Warnsignale.
•• 6 Min
CoreWeave: Austin-Powers-Moment an der Dampfwalze des Kreditmarkts

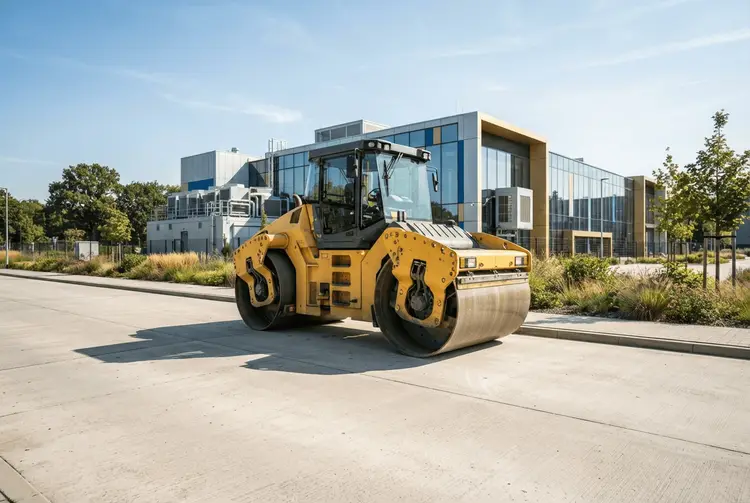
In „Austin Powers: International Man of Mystery“ steht ein Wächter der Virtuocon-Firma berühmt vor einer übernommenen Dampfwalze und schreit dreimal „Nein!“, bevor er überrollt wird. Der Witz besteht darin, dass sich die Gefahr so langsam bewegte, dass er ausreichend Zeit gehabt hätte, aus dem Weg zu gehen. Monatelang haben Aktienhändler, die CoreWeave (CRWV) hielten, genau diese Rolle des Wächters gespielt. Trotz warnender Signale aus den Kreditmärkten standen die Aktionäre im Grunde einfach nur da.

Nun ist die Dampfwalze angekommen. Vom Schlusskurs am vergangenen Freitag bis zu den 52-Wochen-Tiefstständen an diesem Donnerstagmorgen verlor die Aktie 27,5 Prozent, bevor sie ruckartig um 17 Prozent anzog. Die Aktieninvestoren sind damit – wenn nicht zerquetscht wie Dr. Evils Handlanger – zumindest benommen und verwirrt. Am aktuellen Handelstag liegt die Aktie erneut rund 5 Prozent im Minus.

Da die Quartalszahlen in wenigen Wochen anstehen, eine massive Verschuldung besteht, die Sell-Side-Bewertungen stark gespalten sind und das Short-Interest bei 15,4 Prozent liegt, ist die Aktie auf explosive Volatilität vorbereitet.

Die Details: Zahlen, die die Anspannung erklären

Die auf CRWV-Aktien zustürzende Gefahr war nicht verborgen. Die KI-Cloud-Infrastrukturplattform existierte im Grunde vor fünf Jahren noch nicht und hat vor dem Hintergrund nuller historischer Profitabilität Schulden in Höhe von 51,6 Milliarden US-Dollar angehäuft – rund 46 Milliarden US-Dollar netto nach Abzug von Cash. Das war weithin bekannt, doch die Kommentare des CEO, das Unternehmen strebe nach einem Investment-Grade-Rating, um „unbegrenzte Summen“ leihen zu können, sorgten für Beunruhigung – zumal die Anleger bereits fast weitere 60 Milliarden US-Dollar an Schulden in den nächsten 18 Monaten erwarteten.

Aus Sicht eines Optionshändlers war es schwer, sich verschlechternde Kreditkennzahlen und steigende Verschuldung mit fallenden Optionsprämien in Einklang zu bringen. Erst in der vergangenen Woche lagen die Prämien noch im 6. Perzentil, also 1,5 Standardabweichungen unter dem einjährigen Durchschnitt. Mit 72 Prozent waren Optionen absolut betrachtet nicht billig, hätten angesichts der Lage aber höher sein müssen. Auch die Aktie wirkte selbstzufrieden, da sie sich um historische Unterstützungsniveaus bewegte, die bis Mai 2025 zurückreichen.

Die Kreditseite war jedoch instabil. Die erst im Juni ausgegebene Anleihe war seither bereits um 20 Prozent gefallen. Bonds, die erst im vergangenen Juni zu par mit einer Rendite von 8,5 Prozent ausgegeben wurden, fielen bis zum vergangenen Freitag um nahezu 18 Prozent – nach einem starken ersten Einbruch Ende Juli. Die 5-jährigen Credit Default Swaps (CDS) explodierten von 452 Basispunkten Anfang Juni auf über 1100 Basispunkte in dieser Woche. Das impliziert eine Ausfallwahrscheinlichkeit von rund 60 Prozent innerhalb der nächsten fünf Jahre.

Allein für die zweite Hälfte dieses Jahres rechnet das Unternehmen laut Bloomberg mit einem negativen Free-Cashflow von geschätzt 16,45 Milliarden US-Dollar und für das Geschäftsjahr 2027 mit weiteren 30,6 Milliarden US-Dollar. Bei Kapitalkosten von 15 Prozent ist die strukturelle Hürde für neue Geschäfte enorm. Selbst bei optimistischer Preisgestaltungsmacht bis 2028 liegt die prognostizierte Debt/EBITDA-Quote zum Geschäftsjahresende 2028 bei 4,5x – und dies nur unter der Annahme, dass das Unternehmen all diese ambitionierten Zahlen erreicht. Da CRWV mit mehr als 2:1 gehebelt ist, führt eine Bewegung des Unternehmenswerts um 10 Prozent zu einer Schwankung des Eigenkapitalwerts von nahezu 22 Prozent.

Hintergrund: Was bisher geschah

Bereits am 08.08.2026 berichtete aktien.news, dass CoreWeave über ein rapide wachsendes Auftragsbuch von rund 99 Milliarden US-Dollar verfügt und sich als einer der gefragtesten Anbieter von KI-Rechenleistung etabliert hat. Die zentrale Frage für Investoren sei demnach nicht mehr, ob die Nachfrage stark ist, sondern ob CoreWeave tatsächlich liefern kann.

Am 12.08.2026 meldete aktien.news einen Kurssprung von 19,9 Prozent auf 108,31 US-Dollar im vorbörslichen Handel, ausgelöst durch ein außergewöhnlich starkes zweites Quartal. Der Umsatz kletterte auf 2,58 Milliarden US-Dollar – ein Wachstum von 112 Prozent im Jahresvergleich. Bereits im nachbörslichen Handel hatte die Aktie nach Bekanntgabe der Ergebnisse um 13,5 Prozent zugelegt, hieß es in einem weiteren Bericht vom 12.08.2026. Für Anleger, die die Aktie leerverkauft hatten, entwickelte sich die Situation zunehmend brenzlig – besonders brisant angesichts des hohen Short-Interests.

Am 15.08.2026 berichtete aktien.news, dass CoreWeave mit den Ergebnissen für das zweite Quartal 2025 die Erwartungen der Märkte übertroffen und die Bullen positiv überrascht habe. Der Umsatz stieg im Jahresvergleich um 112,5 Prozent auf 2,6 Milliarden US-Dollar, die Aktie schoss im Anschluss um rund 20 Prozent in die Höhe. Dabei war das Bild nicht ohne Schattenseiten: Der operative Verlust lag bei 49 Millionen Dollar, verglichen mit einem operativen Gewinn von 19 Millionen Dollar im Vorjahreszeitraum. Der Nettoverlust je Aktie betrug 1,14 Dollar nach 0,60 Dollar im Vorjahresquartal.

Das Tauziehen der Sell-Side

Trotz der düsteren Kreditlage bleibt die Stimmung unter den Aktionären heftig gespalten – was den Wochenanstieg von 17 Prozent von den Tiefstständen aus antreibt. HSBC hält weiterhin eine „Sell“-Bewertung mit einem Kursziel von 39 US-Dollar aufrecht und erwartet im Wesentlichen, dass sich die Aktie halbiert. Im Gegensatz dazu deuten Banken wie BNP und Cantor Fitzgerald darauf hin, dass diese Ängste übertrieben sind und die Aktie sich von hier aus mehr als verdoppeln sollte.

Es sind nicht nur Banker, die das Unternehmen verteidigen. Nvidia-CEO Jensen Huang bagatellisierte systemische Bedenken, und ARK Investment griff ein, um 192.000 Aktien zu kaufen. Die Bank of America argumentiert, dass die Fähigkeit von CRWV, aktive Leistungskapazitäten im großen Maßstab online zu bringen, kombiniert mit höheren Preisen durch Nvidias kommende Vera-Rubin-Deployments, zu einem schnelleren Umsatzwachstum führen wird als erwartet. Sie stufen das Ausführungsrisiko als größeres Problem ein als die Finanzierung.

Was das für Anleger bedeutet

Für deutsche Privatanleger ist die Lage zweigeteilt. Auf der einen Seite steht ein Unternehmen mit enormem Wachstumstempo und einem milliardenschweren Auftragsbestand. Auf der anderen Seite steht eine Bilanz, die von Schulden in zweistelliger Milliardenhöhe geprägt ist, ein negativer Free-Cashflow und Kreditmarktsignale, die auf eine erhebliche Ausfallwahrscheinlichkeit hindeuten. Die Diskrepanz zwischen Aktien- und Kreditmarktbewertung ist dabei das eigentliche Warnsignal.

Wer in CRWV investiert ist oder ein Investment erwägt, sollte sich bewusst sein, dass die Aktie mit einem Short-Interest von 15,4 Prozent und stark gespaltenen Analystenmeinungen für heftige Ausschläge anfällig ist. Die Hebelwirkung von mehr als 2:1 verstärkt sowohl Chancen als auch Risiken überproportional. Der Optionsmarkt bietet zwar Strukturen, um richtungsbezogenes Risiko zu begrenzen, ist aber mit Prämien im genannten Umfang nicht günstig. Dieser Artikel stellt ausdrücklich keine Kauf- oder Verkaufsempfehlung dar.

Ausblick

Die Quartalszahlen stehen in wenigen Wochen an und dürften der nächste große Katalysator für die Aktie sein. Bis dahin bleibt die Frage offen, ob die Kreditmärkte oder die prominenten Dip-Käufer Recht behalten. Beobachten sollten Anleger die weitere Entwicklung der CDS-Spreads, die Rendite der im Juni emittierten Anleihe sowie Aussagen des Managements zur geplanten Investment-Grade-Bewertung und zur Schuldenaufnahme von bis zu 60 Milliarden US-Dollar in den kommenden 18 Monaten.

Kurz erklärt

  • Credit Default Swap (CDS): Ein Kreditderivat, mit dem sich Anleger gegen den Ausfall eines Schuldners absichern oder auf einen Ausfall spekulieren können.
  • Short-Interest: Der Anteil der frei handelbaren Aktien, die von Investoren leerverkauft wurden.
  • Debt/EBITDA: Eine Kennzahl, die die Verschuldung eines Unternehmens ins Verhältnis zum operativen Ergebnis vor Zinsen, Steuern und Abschreibungen setzt.
  • Free-Cashflow: Der Cashflow, der einem Unternehmen nach Abzug aller Investitionen für Reinvestitionen, Schuldendienst oder Ausschüttungen zur Verfügung steht.
CoreweaveCrwv AktieCredit Default SwapsKi-CloudShort-InterestVerschuldungNvidiaSell-Side

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Börsenkorrektur kommt unweigerlich: So bereiten sich Anleger richtig vor
  3. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  4. Pieper sieht veränderte Marktstruktur als Treiber heftiger Kursausschläge
  5. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.