
ASX-Notierung: Wie ausländische Bergbauunternehmen den richtigen Weg wählen
Australiens Börse lockt internationale Rohstoffkonzerne, doch die Wahl zwischen Standard- und Befreiungsnotierung entscheidet über Kosten und Nutzen.
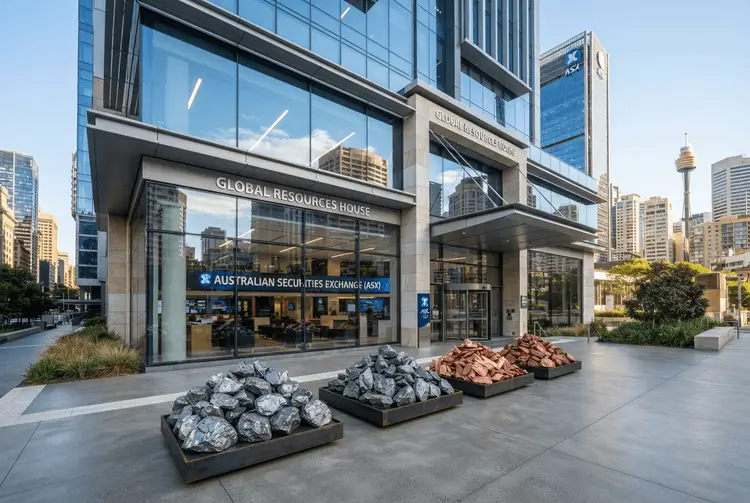
Australien entwickelt sich zu einem zunehmend attraktiven Standort für ausländische Bergbauunternehmen, die nach frischem Kapital suchen. Die Wahl des richtigen Börsennotierungswegs kann jedoch darüber entscheiden, ob der Schritt dauerhaften Mehrwert schafft oder lediglich Kosten verursacht. In den vergangenen zehn Jahren haben mehr internationale Rohstoffunternehmen Zugang zur Australian Securities Exchange (ASX) gesucht, entweder durch eigenständige Notierungen oder parallel zu ihren Heimatbörsen.
Der Reiz liegt in Australiens etablierter Investorengemeinde im Bergbausektor sowie der Vertrautheit mit den Risiken und Chancen dieses Sektors. Ausländische Emittenten stehen dabei vor zwei Optionen: einer „ASX Foreign Exempt Listing", die für größere Unternehmen konzipiert ist, die bereits an anerkannten ausländischen Börsen notieren, oder einer Standardnotierung, die kleinere Unternehmen aufnehmen kann, aber mit umfangreicheren regulatorischen Pflichten verbunden ist.
Die Unterscheidung ist von Bedeutung. Während beide Wege Zugang zu australischen Investoren bieten, unterscheiden sich die Zulassungsvoraussetzungen, die Compliance-Kosten und die Implikationen für die Kapitalbeschaffung erheblich. Unternehmen müssen diese Verpflichtungen gegen die potenziellen Vorteile einer sekundären Notierung ihrer Wertpapiere abwägen.
Die Details
Eine ASX Foreign Exempt Listing bietet etablierten internationalen Unternehmen einen weniger belastenden Weg zum australischen Aktienmarkt, da die meisten ASX-Börsenregeln nicht gelten. Die finanziellen Hürden sind jedoch substanziell. Um zugelassen zu werden, muss ein Unternehmen an einer akzeptablen ausländischen Börse notiert sein und einen von zwei Tests erfüllen: einen operativen Gewinn aus laufenden Tätigkeiten von mindestens A$200 million in jedem der drei vorherigen vollen Geschäftsjahre oder netto materielle Vermögenswerte bzw. eine Marktkapitalisierung an der Heimatbörse von mindestens A$2 billion.
Der kanadische Bergbaukonzern Capstone Copper nutzte diesen Weg im Jahr 2024, ohne dabei eine bedeutende Kapitalerhöhung in Australien durchzuführen. Stattdessen schuf das Unternehmen Handelsliquidität durch einen anschließenden Block Trade im Volumen von 454 Millionen US-Dollar, der CHESS Depositary Interests (CDIs) umfasste, welche die zugrunde liegenden Anteile von Capstone repräsentieren. Dies half, einen funktionierenden Sekundärmarkt für seine Wertpapiere an der ASX zu schaffen.
Seitdem hat die Börse dafür plädiert, die Schwelle für die ausländische Befreiungsnotierung bei der Marktkapitalisierung oder den netto materiellen Vermögenswerten auf A$500 million zu senken. Eine solche Änderung könnte den Markt für kleinere, aber etablierte internationale Bergbauunternehmen öffnen, die eine Standardnotierung andernfalls als zu belastend empfinden würden. Die ASX hat die Änderung formal bei der Australian Securities and Investments Commission (ASIC) beantragt, wobei die regulatorische Genehmigung jedoch ungewiss bleibt.
Für Unternehmen, die die bestehenden Schwellenwerte nicht erreichen können, bietet eine Standardnotierung an der ASX eine zugänglichere Alternative. Auf diesem Weg können ausländische Emittenten einen australischen Börsengang (IPO) durchführen oder eine sekundäre Notierung etablieren, mit oder ohne zusätzliche Kapitalbeschaffung. Standardzulassungsvoraussetzungen umfassen mindestens 300 nicht verbundene Aktionäre, die Pakete im Wert von mindestens A$2,000 halten, eine Mindestfreihandelsquote von 20% sowie geprüfte Jahresabschlüsse für die drei vorherigen vollen Geschäftsjahre.
Bewerber müssen zudem entweder einen Rentabilitätstest oder einen Vermögensorbestand bestehen. Der Rentabilitätstest erfordert kumulierte Erträge aus fortgeführten Aktivitäten von mindestens A$1 million über die drei vorherigen vollen Geschäftsjahre, einschließlich eines konsolidierten Gewinns von mindestens A$500,000 in den 12 Monaten vor dem Antrag. Alternativ können Unternehmen mit netto materiellen Vermögenswerten von mindestens A$4 million oder einer Marktkapitalisierung von A$15 million bei der Notierung qualifizieren.
Etablierte Unternehmen, die sekundäre Notierungen anstreben, können sich oft über den Rentabilitätstest qualifizieren, während Unternehmen, die IPOs ohne ausreichende Gewinnhistorie durchführen, sich in der Regel auf den Vermögensorstand stützen. Diese Unterscheidung hat Konsequenzen für die Aktionäre. Nach dem Vermögensorstand unterliegen Wertpapiere, die von nahestehenden Parteien und bestimmten Frühinvestoren gehalten werden, sowie neu ausgegebene Wertpapiere für klassifizierte Vermögenswerte wie vor der Notierung erworbene Bergbaulizenzen, möglicherweise obligatorischen Treuhandsperren (Escrow). Diese Sperren verhindern den Verkauf der Wertpapiere, ob im oder außerhalb des Marktes, für festgelegte Zeiträume nach der Zulassung. Unternehmen, die den Rentabilitätstest bestehen, unterliegen in der Regel keinen obligatorischen Treuhandsperren.
Standardnotierungen gehen auch mit größeren fortlaufenden Compliance-Verpflichtungen einher. Ausländische Emittenten müssen die kontinuierlichen Offenlegungspflichten der ASX, Beschränkungen bei Geschäften mit nahestehenden Parteien und Vergütungsfragen sowie die rolling 12-Monats-Grenze für die Ausgabe von Eigenkapitalwertpapieren in Höhe von 15% des bestehenden Kapitals beachten, vorbehaltlich von Ausnahmen. Dual-notierte Unternehmen sehen sich mit der zusätzlichen Komplexität konfrontiert, australische Anforderungen neben den gesellschaftsrechtlichen Vorschriften und Börsenregeln ihres Heimatlandes zu erfüllen.
Hintergrund: Was bisher geschah
Bereits am 27.05.2026 berichtete aktien.news, dass der australische Pensionsfonds AustralianSuper sich klar für eine mögliche Notierung des Schweizer Rohstoffhändlers und Bergbaukonzerns Glencore an der ASX ausgesprochen hatte. Portfoliomanager Luke Smith bezeichnete den australischen Aktienmarkt damals als den weltweit besten und am besten informierten Markt für Bergbauaktien.
Am 25.09.2026 folgte die Meldung, dass Glencore voraussichtlich am 14. Oktober unter dem Ticker „GLC" an der ASX notiert werden würde, nachdem alle aufsichtsrechtlichen Anforderungen erfüllt worden waren. Die bereits im August angekündigte sekundäre Notierung sollte dem Konzern Zugang zu einem der weltweit am schnellsten wachsenden Pools institutionellen Kapitals verschaffen, um Wachstumsambitionen im Kupfergeschäft zu finanzieren.
Am 15.10.2026 berichtete aktien.news schließlich, dass Glencore den Handel an der ASX aufgenommen hat. Über CHESS Depositary Interests (CDIs) etablierte das Unternehmen eine Zweitnotierung in Sydney. CEO Gary Nagle begründete den Schritt damit, dass australische Anleger „smart" seien und die Feinheiten globaler Bergbauaktivitäten verstünden.
Ergänzend meldete aktien.news am 09.06.2026, dass die Bergbau- und Energiekammer von Westaustralien (CME) die Veröffentlichung einer Überprüfung der Native-Title- und Kulturerbe-Verfahren begrüßt hatte. CME-CEO Aaron Morey hatte dabei erhebliche Mängel des bestehenden Systems benannt.
Was das für Anleger bedeutet
Für deutsche Privatanleger, die in australische oder dual-notierte Bergbauwerte investieren, sind die unterschiedlichen Notierungswege relevant. Eine Foreign Exempt Listing bedeutet weniger regulatorische Pflichten für das Unternehmen, aber auch weniger Schutzmechanismen, die bei einer Standardnotierung greifen. Umgekehrt können Escrow-Sperren bei Standardnotierungen den Handel mit bestimmten Papieren zeitweise einschränken.
Anleger sollten zudem beachten, dass die Handelsliquidität an der ASX nicht automatisch gegeben ist. Ohne ausreichende Verbindung zur australischen Investorengemeinschaft und ohne genügend handelbare Wertpapiere riskiert eine Notierung, zu einer teuren Prestigeübung statt zu einer praktischen Kapitalmarktstrategie zu werden. Die Wahl des Notierungswegs hat damit direkte Folgen für Handelbarkeit und Informationslage.
Ausblick
Unternehmen, die zunächst über eine Standardnotierung zugelassen wurden, können später in den Status der ausländischen Befreiung wechseln, sobald sie die höheren Zulassungsschwellen erfüllen. Der kanadische Bergbaukonzern Orezone Gold (TSX: ORE) veranschaulicht diese Möglichkeit: Orezone trat im August 2025 der ASX durch eine Standardnotierung bei, als seine Marktkapitalisierung noch unter der Schwelle für die ausländische Befreiung lag. Bis Oktober 2026 war seine Bewertung stark gestiegen, sodass das Unternehmen Pläne ankündigte, seinen Zulassungsstatus zu ändern.
Der Zeitpunkt ist signifikant. Ab dem 21. Oktober 2026 verlangen Änderungen der ASX-Börsenregeln, dass Unternehmen vor dem Wechsel von der Standard- zur ausländischen Befreiungsnotierung die Zustimmung der Aktionäre einholen. Diese Änderung führt eine zusätzliche Governance-Überlegung für ausländische Emittenten ein, die einen zukünftigen Übergang zu einem weniger restriktiven Notierungsrahmen prüfen. Ob die von der ASX beantragte Senkung der Schwellenwerte auf A$500 million von der ASIC genehmigt wird, bleibt offen.
Kurz erklärt
- ASX Foreign Exempt Listing: Erleichterter Zulassungsweg für große internationale Unternehmen, die bereits an einer anerkannten ausländischen Börse notiert sind.
- CHESS Depositary Interests (CDIs): Australische Hinterlegungsscheine, die zugrunde liegende Aktien eines ausländischen Unternehmens repräsentieren und an der ASX handelbar machen.
- Escrow: Obligatorische Sperrfrist, während der bestimmte Wertpapiere nach der Zulassung nicht verkauft werden dürfen.
- Rentabilitätstest: Zulassungsprüfung, die einen Nachweis über Gewinne und Erträge aus der Geschäftstätigkeit verlangt.