
Tesla-Aktie: Was 1.000 Dollar in drei Jahren wert sein könnten
Eine Analyse zeigt: Der Roadster begeistert, doch die Tesla-Aktie bleibt teuer. Was Anleger mit 1.000 Dollar in drei Jahren erwarten können.
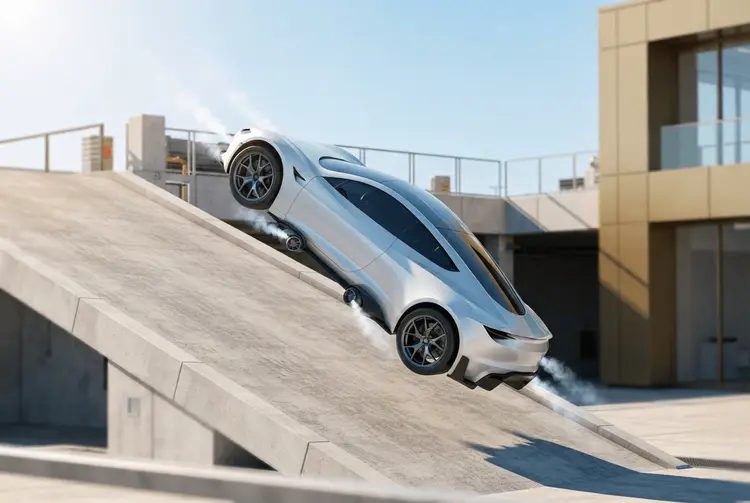
In der vergangenen Woche sorgte Tesla für ein bemerkenswertes visuelles Spektakel: Ein Fahrzeug fuhr eine vertikale Rampe hinauf, hielt sich im Stand auf dem Kopf und kippte in der Luft um, bevor es mithilfe von Drucklufttriebwerken sanft wieder den Boden berührte. Es handelte sich um die ultra-limitierte „Rocket"-Variante des neuen Roadster. Die Produktion ist derzeit für 2028 geplant.
Fairerweise muss man sagen: Die Unternehmen von Elon Musk haben eine lange Tradition darin, mehr zu versprechen als zu liefern — insbesondere bei Zeitplänen. Erfahrene Tesla-Beobachter sollten nicht erwarten, dass sich diesmal etwas ändert. Dennoch zeigt das Ereignis, warum Tesla trotz nachlassender Dynamik in den Kerngeschäftsbereichen weiter die Aufmerksamkeit des Marktes auf sich zieht.
Kaum Einfluss auf Umsatz und Gewinn
So aufregend die Enthüllung des Roadster auch war — das Auto wird kaum nennenswerten Einfluss auf Teslas Umsatz und Gewinn haben. Elektrische Supersportwagen sind bereits ein Nischenmarkt. Fügt man leistungsstarke Absaugventilatoren hinzu, die die Fahrdynamik verbessern und kurzzeitiges Fahren auf dem Kopf ermöglichen, sowie Drucklufttriebwerke, die einem einsitzigen Fahrzeug einige Sekunden Flugfähigkeit verleihen, wird der adressierbare Markt noch kleiner.
Eine Massenproduktion des hochpreisigsten Roadster-Modells ist wahrscheinlich ausgeschlossen, da Tesla dieses ausschließlich auf Einladung verkaufen will. Selbst das Basismodell „Performance" dürfte für 200.000 Dollar oder mehr verkauft werden. In einem optimistischen Szenario sollten Anleger daher mit begrenzten jährlichen Absatzmengen rechnen — vielleicht im zweistelligen bis dreistelligen Bereich, ähnlich wie bei Hypercar-Marken wie Bugatti, Koenigsegg und Rimac Nevera.
Der wahre Wert des Projekts liegt nicht in großen Stückzahlen. Vielmehr dient es dazu, den Ruf als Innovationsführer zu stärken — ein Faktor, der für die Bewertung von Tesla entscheidend ist.
Die Bewertung bleibt extrem hoch
Mit einem Kurs-Gewinn-Verhältnis (KGV) von 352 im Vergleich zum durchschnittlichen Verhältnis des S&P 500 von 24 ist die Tesla-Aktie extrem teuer. Dieser Aufschlag resultiert nicht aus Optimismus bezüglich des Kerngeschäfts mit Elektrofahrzeugen. Dieses steht sowohl in China und Europa unter steigender Konkurrenz als auch in den USA unter einem weniger günstigen regulatorischen Umfeld.
Stattdessen stützt sich der Wert von Tesla auf die Hoffnung auf Produkte und Dienstleistungen, die das Unternehmen künftig breit einführen möchte, sowie auf die Fähigkeit seines CEO, Innovationen voranzutreiben, über deren Vision oder Kapazitäten andere Unternehmen nicht verfügen. Tesla wird die enormen Erwartungen, die in seinem Aktienkurs eingepreist sind, irgendwann rechtfertigen müssen.
Die Ergebnisse des zweiten Quartals zeigen, dass das Unternehmen noch einen langen Weg vor sich hat. Die gute Nachricht: Der Gesamtumsatz stieg im Jahresvergleich um 26% auf 28,2 Milliarden Dollar, was auf eine Erholung vom jüngsten Nachfrage- und Imageschaden hindeutet — insbesondere in Europa, der durch Musks politisches Engagement verursacht wurde.
Allerdings erzählt die Umsatzentwicklung nur die halbe Geschichte. Das operative Ergebnis von Tesla brach um 57% auf lediglich 398 Millionen Dollar ein. Gründe waren verschlechterte Margen aufgrund aggressiver Preissenkungen zur Kundengewinnung sowie hohe Investitionen in Forschung und Entwicklung zur Unterstützung des Pivotings hin zu künstlicher Intelligenz und Robotik. Diese Bemühungen erfordern erhebliche Kapitalausgaben, wodurch Tesla im Quartal 1,09 Milliarden Dollar verbrauchte.
Anleger sollten dies nicht unbedingt als negatives Signal werten. Der Erfolg in diesen neuen Geschäftsfeldern ist möglicherweise der einzige Weg, dem vernichtenden Preiswettbewerb in der Elektrofahrzeugbranche zu entkommen, während chinesische Automobilhersteller weiterhin preisgünstigere Modelle auf den globalen Markt schwemmen.
Robotaxi als Hoffnungsträger
Derzeit wirkt das Robotaxi-Geschäft von Tesla als die vielversprechendste Quelle zur Diversifizierung der Einnahmen. Im Juli 2025 schätzten Analysten von S&P Global, dass das selbstfahrende Ride-Sharing-Geschäft des Unternehmens bis 2030 45% seiner Umsätze im Automobilsegment generieren könnte. Diese Aussicht dürfte den „Musk-Aufschlag" noch einige Jahre am Leben erhalten.
Wie viel werden 1.000 Dollar in drei Jahren wert sein?
Derzeit befindet sich die Tesla-Aktie in einer Schwebe. Die Bewertung des Unternehmens ist einfach zu hoch, als dass die Aktie unabhängig von der Geschäftsentwicklung signifikantes Wachstum liefern könnte. Gleichzeitig verhindert der Optimismus hinsichtlich der innovativen Führungsrolle und zukünftiger Projekte einen massiven Kurseinbruch. Es sieht nicht danach aus, als würde sich diese Situation in absehbarer Zeit ändern.
Für Anleger bedeutet das: Eine heute getätigte Investition von 1.000 Dollar in die Tesla-Aktie dürfte in den nächsten drei Jahren nicht viel bewirken — solange keine weiteren Informationen verfügbar werden.