
Renewables Infrastructure Group: Die widerstandsfähigste Dividende im Sektor
Managing Director Minesh Shah erklärt im Interview, wie TRIG mit tilgenden Schulden, Batteriespeichern und Kapitalrotation den Abschlag schließen will.
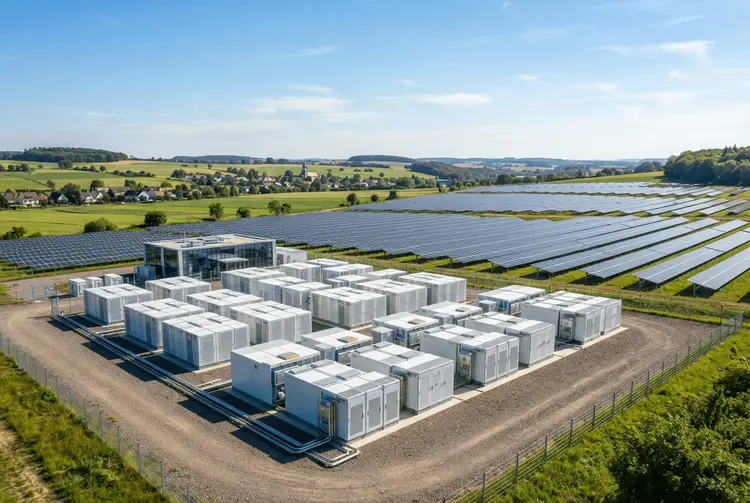
Die Renewables Infrastructure Group (TRIG, LSE:TRIG) sieht sich selbst als den Investmenttrust mit der widerstandsfähigsten Dividende im Sektor der erneuerbaren Energien. Das sagte Managing Director Minesh Shah in einem Interview mit Dave Baxter, Senior Fund Content Specialist bei interactive investor, in der Reihe "Insider Interviews". Im Mittelpunkt standen die aktualisierte Strategie, die Rolle von Batteriespeichern als Portfolio-Absicherung sowie die Maßnahmen, mit denen TRIG den Abschlag zum Nettoinventarwert verringern will.
Shah begründet die Einschätzung mit drei Faktoren: einer technologisch und geografisch breit diversifizierten Strategie, einer als besonders robust beschriebenen Bilanz und der daraus folgenden Ertragsbasis. Die Diversifikation reduziere das Risiko, ermögliche es dem Trust aber auch, zwischen Märkten zu wechseln und Anlagemöglichkeiten gegeneinander abzuwägen.
Besonders hebt er die Bilanzstruktur hervor: 90 Prozent der Schulden seien festverzinslich und tilgend, also amortisierend, und würden aus den operativen Cashflows der zugrunde liegenden Projekte finanziert. Shah vergleicht dies mit einer 20-jährigen Hypothek, bei der jährlich Kapital bei einem Zinssatz von 3,5 Prozent getilgt wird – ein Instrument, das in diesem Marktumfeld kein Refinanzierungs- oder Zinsänderungsrisiko berge.
Die Details
Den Begriff "tilgend" erklärt Shah im Interview selbst. Die Schuldenlaufzeiten seien typischerweise an die Laufzeit der Festpreis-Einnahmeverträge gekoppelt, oft mit Regierungen. Innerhalb dieses Zeitraums tilge TRIG neben den fälligen Zinsen jedes Jahr einen Teil des Kapitals. Am Ende des Festpreis-Einnahmevertrags sei der Kreditbestand tatsächlich null – es müsse zu diesem Zeitpunkt nichts refinanziert werden. Für TRIG bedeutet das laut Shah, dass bis Mitte der 2030er-Jahre virtually keine Schulden mehr auf der Bilanz stünden, sofern das Unternehmen nichts unternehme. Zudem könne TRIG auf seine Einnahmenlinie schauen und entsprechend mit der Bilanz reagieren – bei hohem Marktrisiko mit geringerem, bei hohen Festpreiseinnahmen mit höherem Verschuldungsgrad.
Bei der im laufenden Jahr vorgestellten aktualisierten Strategie nennt Shah mehrere Ziele. Erstens die Realisierung von Kapital in Höhe von 400 Millionen Pfund. Zweitens eine Netto-Dividendenabdeckung von 1,1-fach, die nach der Tilgung von Schulden im ersten Halbjahr erstmals erreicht worden sei; für das zweite Halbjahr sei TRIG auf Kurs. Drittens das Vorziehen von 100 Megawatt Neubauprojekten von der Entwicklungs- in die Bauphase und schließlich in den Betrieb.
Beim Kapitalabbau sei TRIG nach Shas Worten gut vorangekommen. Anfang des Jahres wurde der Verkauf des Offshore-Windparks Beatrice für 155 Millionen Pfund angekündigt, was 40 Prozent des Ziels entspreche. Weitere Verkäufe sollen folgen. Zugleich verweist Shah auf die Bilanzsituation: Wahrscheinlich könne TRIG noch etwa 100 Millionen Pfund an Schulden aufnehmen, sodass er zuversichtlich sei, das Ziel zu erreichen. In den vergangenen drei bis vier Jahren habe der Trust bereits nahezu 400 Millionen Pfund verkauft. Die Rotation des Portfolios sei seit drei oder vier Jahren fester Bestandteil der Strategie.
Bei den Neubauprojekten arbeitet TRIG derzeit an zwei Vorhaben: einer Batteriespeicheranlage im Nordosten Englands, die in den nächsten Wochen ans Netz gehen soll, und einem Repowering-Projekt im Süden Frankreichs. Dort wurden die alten Turbinen abgebaut und im vergangenen Jahr stillgelegt; nun werden neue Turbinen installiert, die doppelt so groß sind, wodurch sich die Leistung der Anlage verdoppelt. Auf der Einnahmeseite steht ein neuer 20-jähriger, inflationsindexierter Vertrag mit der französischen Regierung. Die Inbetriebnahme ist für später in diesem Jahr geplant.
Auch der Technologie-Mix soll sich verschieben. Bis etwa 2030 will TRIG den Windanteil auf 60 Prozent senken, Solar auf 25 bis 30 Prozent ausbauen und Batterien auf etwa 10 Prozent, 15 Prozent oder vielleicht 20 Prozent bringen. Vor drei oder vier Jahren bestand das Portfolio noch zu 90 Prozent aus Windkraft, heute sind es nach Abschluss des Beatrice-Verkaufs etwa 77 Prozent. Beim Batteriespeicher startete TRIG vor drei oder vier Jahren bei null, heute liegt der Anteil bei etwa 8 Prozent, Ziel bis 2030 ist ein Anteil von etwa 15 Prozent.
Shah erläutert den Nutzen von Batterien: Ohne langfristigen Vertrag sei ein Erneuerbare-Energien-Erzeuger ein Preisnehmer. Batterien könnten dagegen auf Preise reagieren – bei viel Erneuerbaren-Erzeugung und niedrigen Preisen Strom "aufsaugen" und bei knapperem Angebot und höheren Preisen zurück ins Netz verkaufen. Sie böten damit eine Absicherung des Portfolios. Zwar wiesen Batterien volatilere Einnahmen auf, sollten langfristig aber höhere Renditen erzielen. Die Herausforderung reiner Batterie-Fonds bestand laut Shah darin, dass sie ausschließlich auf Batterien ausgerichtet und mit Verschuldung kombiniert waren. TRIG setze Batterien dagegen als bedeutenden, aber weiterhin kleinen Teil des Portfolios ein, sodass die große operative Basis an Erneuerbaren-Erzeugern die Dividendendeckung antreibe.
Zum Bond-Verkaufsdruck, der zuletzt die Märkte bewegte, führt Shah den Anstieg der Staatsanleiherenditen überwiegend auf höhere Energiepreise zurück. Mittelfristig, über einen Zeitraum von 10 Jahren, habe ein Drittel der TRIG-Einnahmen Exposure gegenüber dem Großhandelsmarkt beziehungsweise dem Strommarktpreis – höhere Preise kurbelten die Einnahmen an. Zudem seien die Festpreisverträge, oft staatlich unterstützt, häufig inflationsindexiert. Da der weitaus größte Teil der Schulden festverzinslich und tilgend sei, habe TRIG kaum Zinsänderungs- und kein Refinanzierungsrisiko.
Hintergrund: Was bisher geschah
Bereits am 24.07.2026 berichtete aktien.news über eine charttechnische Analyse des unabhängigen Analysten Alistair Strang von Trends and Targets, die dem Trust Aufwärtspotenzial attestierte; damals notierte TRIG bei rund 75,10 Pence. Am 16.02.2026 meldete aktien.news, dass der Nettoinventarwert von TRIG im vierten Quartal um 5,2 Prozent auf 104 Pence pro Aktie gesunken war – ein stärkerer Rückgang als von Analysten erwartet. Der NAV sank um 5,7 Pence pro Aktie, ausgehend von 109,7 Pence Ende September; die Aktie verlor am Montag rund 2 Prozent. Als Ursachen nannte der Bericht niedrigere Strompreisprognosen und steigende Abzinsungssätze.
Am 05.10.2026 berichtete aktien.news über die Quartalsbilanz des Kolumnisten Ian Cowie: 16 der 24 Investmenttrusts in seinem "Forever Fund" erzielten zwischen Juli und September Gewinne, darunter drei mit zweistelligen Zuwächsen, trotz steigender Staatsanleiherenditen auf dem höchsten Niveau seit der globalen Finanzkrise 2008. Am 04.07.2026 berichtete aktien.news, dass HICL Infrastructure sein langfristiges Renditeziel auf 10 Prozent pro Jahr angehoben hat; dieser Trust wird von InfraRed Capital Partners verwaltet.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist TRIG ein Vehikel für Zugang zum Sektor erneuerbare Energien, das anders als reine Batterie- oder Wind-Fonds auf Diversifikation setzt. Die im Interview dargelegte Strategie zeigt, worauf das Management den Fokus legt: Cashflow pro Aktie, Dividendenabdeckung und Kapitalrotation. Shah betont, wenn der Cashflow pro Aktie steige, verbesserten sich Dividendendeckung und die Perspektive für Dividenden- und Kapitalwachstum, was den Aktienkurs stützen und Abschläge schließen könne.
Solange der Aktienkurs eine Dividendenrendite von 10 Prozent darstelle, sei es richtig, bei verfügbarem Kapital eigene Aktien zurückzukaufen und diese Dividende zu tilgen, um den Cashflow pro Aktie für treue Aktionäre zu steigern. Der Abschlag zum Nettoinventarwert informiere zudem die Hürdenrendite-Anforderung für neue Investitionen. Mit einer Marktkapitalisierung von etwas über 1,8 Milliarden Pfund und einer täglichen Handelsliquidität von sechs Millionen Aktien verweist Shah auf ausreichende Größe und Liquidität. Dies sei auch für Pensionsfonds relevant, die die Regierung im Vereinigten Königreich zur Investition in britische Infrastruktur ermutigt – auch über börsennotierte Aktien einschließlich closed-ended Investmentgesellschaften.
Ausblick
Auf politischer und regulatorischer Ebene sieht Shah ein positiveres Umfeld als in den Vorjahren. Das Vereinigte Königreich gewähre inzwischen repowerten Standorten neue 20-jährige inflationsindexierte Verträge, wie es Frankreich bereits länger praktiziere, und wolle staatlich unterstützte Verträge auch für laufende Kraftwerke entwickeln. TRIG plant, den Verkauf von Vermögenswerten fortzusetzen, will die Anlage im Süden Frankreichs noch in diesem Jahr in Betrieb nehmen und die Batteriespeicheranlage im Nordosten Englands in den nächsten Wochen ans Netz bringen. Darüber hinaus verfügt der Trust laut Shah über eine deutlich längere Pipeline für weitere Batterien im Vereinigten Königreich, will seinen Solaranlagen in Spanien Batterien hinzufügen und weitere Standorte im Portfolio repowern.
Kurz erklärt
- Tilgend (amortisierend): Bei dieser Finanzierungsform wird neben den Zinsen jedes Jahr ein Teil des Kapitals zurückgezahlt, sodass der Kredit am Laufzeitende getilgt ist.
- Nettoinventarwert (NAV): Der Wert aller Vermögenswerte eines Fonds abzüglich seiner Verbindlichkeiten, der als Bewertungsmaßstab für einen Investmenttrust dient.
- Abschlag: Die Differenz, um die der Börsenkurs eines Investmenttrusts unter seinem Nettoinventarwert liegt.