ANZEIGE

Offshore-Wind in der Flaute: China-Konkurrenz und 40 Milliarden Auftragslücke

Deutsche Offshore-Windbranche kämpft mit Auftragsmangel, hohen Kosten und zollfreier Konkurrenz aus China.
•• 3 Min
Offshore-Wind in der Flaute: China-Konkurrenz und 40 Milliarden Auftragslücke

Die deutsche Offshore-Windenergie steckt in einer tiefen Krise. Seit zwei Jahren wurden in Nord- und Ostsee keine neuen Windpark-Projekte mehr auf den Weg gebracht. Der Branche fehlen Aufträge im Wert von rund 40 Milliarden Euro für die kommenden Jahre – eine Größenordnung, die die industrielle Basis der gesamten Wertschöpfungskette infrage stellt.

Besonders kritisch werden die Jahre 2027 und 2028. Für diesen Zeitraum fehlen nach Angaben aus der Branche bislang die nötigen Flächenausschreibungen. Ohne neue Projekte drohen Fertigungskapazitäten brachzufallen und Arbeitsplätze verloren zu gehen. Gleichzeitig belasten gestiegene Material-, Personal- und Finanzierungskosten die Unternehmen zusätzlich.

„Der Offshore-Windenergie-Branche geht es zurzeit sehr schlecht“, sagt Karina Würtz, Chefin der Stiftung Offshore-Windenergie. Damit bringt sie die Stimmungslage einer Branche auf den Punkt, die jahrelang zu den Wachstumsmotoren der Energiewende zählte.

Ein Rostocker Werk im Zentrum der Probleme

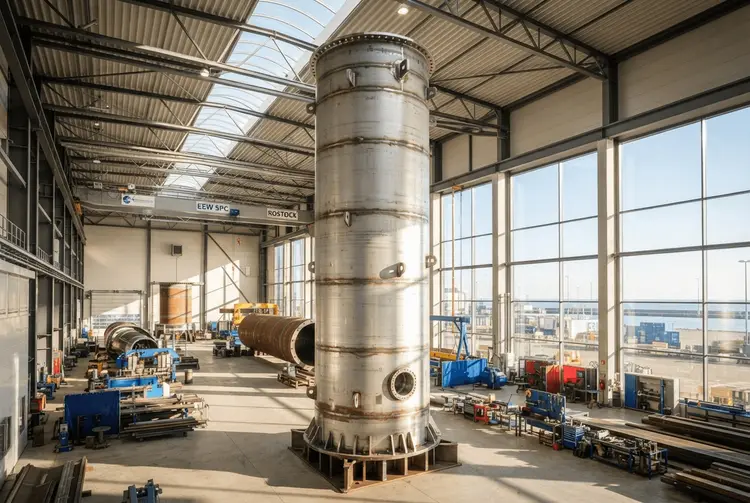
Ein Beispiel für die Schwierigkeiten ist das Unternehmen EEW Special Pipe Constructions in Rostock. Dort fertigt EEW Monopiles – gigantische Stahlfundamente, die bis zu 70 Meter lang und bis zu 2.000 Tonnen schwer sind und die Turbinen im Meeresboden verankern. „Nach vielen Jahren des erfolgreichen Agierens der gesamten Branche sehen wir jetzt, dass in den nächsten Jahren weniger Bedarf im Markt ist“, erklärt Geschäftsführer Robert Dreves.

Verschärft wird die Lage durch ungleiche Wettbewerbsbedingungen im internationalen Handel. Die EU erhebt zwar Zölle von mehr als 70 Prozent auf chinesischen Rohstahl. Fertige chinesische Monopiles dürfen jedoch zollfrei nach Europa importiert werden. EEW muss seinen Stahl dagegen in Europa zum doppelten Preis einkaufen. Dreves spricht von einer erheblichen Wettbewerbsverzerrung.

Diese Konstellation weckt unangenehme Erinnerungen. In der Branche wächst die Furcht vor einem Déjà-vu wie bei der deutschen Solarindustrie, die einst technologisch führend war und dann von chinesischer Konkurrenz verdrängt wurde. Verlieren die hiesigen Hersteller ihre Kapazitäten, könnten sie für künftige Projekte nicht mehr zur Verfügung stehen.

16 Gigawatt liegen brach

In der Nordsee liegen rund 16 Gigawatt Flächen brach – Kapazitäten, die für die Stromerzeugung genutzt werden könnten. Um den Stillstand zu beheben, sollen die Rückgaberegeln für ungenutzte Flächen verbessert werden. Die Bundesregierung plant dazu ein zweistufiges Verfahren im Windenergie-auf-See-Gesetz: zunächst eine Versteigerung der Flächen, danach eine Verhandlung über die Stromerlöse.

Branche und Wissenschaft halten diesen Weg für zu kompliziert und fordern ein einstufiges CfD-Modell. CfD steht für Contracts for Difference, also Differenzverträge. Dabei wird ein fester Preis für den Strom vereinbart. Liegt der Marktpreis darüber, fließt die Differenz an den Staat; liegt er darunter, erhalten die Betreiber einen Ausgleich. Würtz erklärt den Vorteil: „Der Betreiber hat damit eine fixe Kalkulationsgrundlage seiner Erlöse über 20 Jahre oder länger.“

Solche langfristigen Preisgarantien senken die Finanzierungskosten – den größten Kostenblock bei Offshore-Projekten. Großbritannien und Dänemark nutzen dieses Instrument bereits. Für Privatanleger ist die Entwicklung insofern relevant, als sie den Rahmen für künftige Investitionen in erneuerbare Energien und die daran gekoppelten Industrieunternehmen setzt.

Warum Offshore-Wind wichtig bleibt

Der Bau von Offshore-Windparks ist aufwendig und teuer. Vor der Errichtung müssen Meeresboden, Windverhältnisse und Umwelt untersucht werden. Es braucht gigantische Fundamente, Türme, Turbinen und Unterseekabel. Danach aber ist die Stromproduktion günstig: Die Erzeugungskosten liegen bei 6 bis 12 Cent pro Kilowattstunde. Nur Onshore-Wind und Solarstrom sind noch billiger.

Der Wind auf See weht zuverlässig und im Winter besonders kräftig. Würtz zufolge ist Offshore-Wind am ehesten grundlastfähig – kann also vergleichsweise stetig Strom liefern. Das ist umso bedeutender, als Wärmepumpen im Winter viel Strom benötigen und die Elektrifizierung von Verkehr und Wärme den Strombedarf insgesamt steigen lässt. Heimischer Windstrom verringert zudem die Abhängigkeit von Energieimporten und stärkt die Widerstandsfähigkeit der europäischen Energieversorgung.

Entscheidend bleibt, dass neue Projekte zügig auf den Weg kommen. Nur so bleiben Fertigungskapazitäten wie die in Rostock ausgelastet und die industrielle Wertschöpfung in Deutschland erhalten. Ob dies gelingt, hängt maßgeblich von den kommenden Ausschreibungen und der Ausgestaltung der Förderinstrumente ab.

Offshore-WindenergieEew RostockMonopilesCfd-ModellWindenergie-Auf-See-GesetzChina-KonkurrenzEnergiewendeNordsee

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.