
Neobanken erzielen dank KMU-Kreditlücke früher Gewinne als Fintechs
Britische Digitalkreditgeber für kleine und mittlere Unternehmen erreichen die Profitabilität schneller als konsumentenorientierte Fintechs.
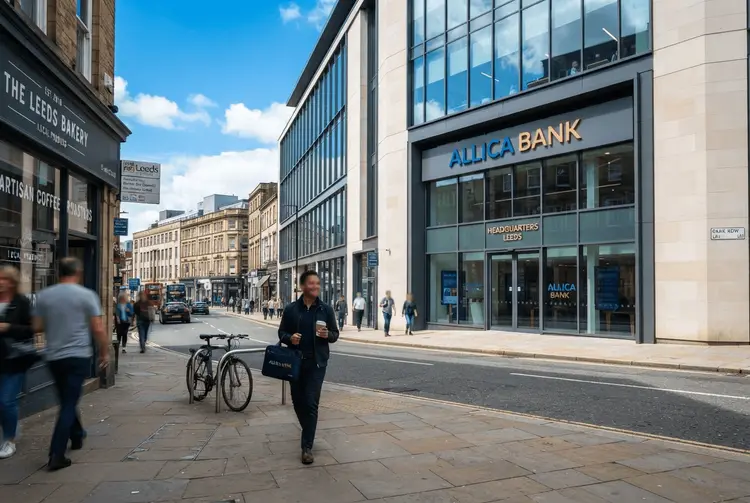
Britische digitale Kreditgeber für kleine und mittlere Unternehmen (KMU) haben die Gewinnschwelle schneller erreicht als Fintechs, die sich auf Privatkunden konzentrieren. Sie nutzten dabei eine Lücke, die traditionelle Banken hinterlassen haben. Das berichtet die Financial Times in einem Sonderbericht über die am schnellsten wachsenden Unternehmen Großbritanniens.
Laut einem Bericht der staatseigenen British Business Bank aus dem vergangenen Jahr stellen Challenger-Banken inzwischen die Mehrheit der Finanzierung für kleine und mittlere Unternehmen bereit. Im Jahr 2024 entfielen 60 Prozent des jährlichen Kreditvolumens an kleine Unternehmen auf nicht-traditionelle Kreditgeber. Damit gewinnen die Neobanken den Wettlauf um die Break-Even-Marke deutlich früher als Direct-to-Consumer-Fintechs, die seit vielen Jahren über steigende Verluste berichten.
Einige KMU-Kreditgeber erwägen zudem eine internationale Expansion. Dazu gehören die Beantragung von Banklizenzen und die Eröffnung von Niederlassungen im Ausland, wie mit dem Thema vertraute Personen gegenüber der FT erklärten.
Allica Bank und Iwoca als Wachstumstreiber
Die Allica Bank, die Unternehmen mit zwischen fünf und 250 Mitarbeitern Kredite gewährt, erzielte 2023 ihren ersten gesetzlichen Gewinn vor Steuern – nur drei Jahre nach Aufnahme der Kreditvergabe. Der Konzern rangiert auf Platz 58 der FT-Liste der am schnellsten wachsenden Unternehmen Großbritanniens und generierte 2025 einen Gewinn von 36,9 Millionen Pfund, ein Anstieg von 23 Prozent gegenüber dem Vorjahr. Wie die FT zuvor berichtete, hat die Bank eine schwedische Banklizenz beantragt und beabsichtigt, sich auch anderswo in Nordeuropa zu expandieren.
Ein weiterer KMU-Kreditgeber, Iwoca, verzeichnete 2018 seinen ersten Gewinn vor Steuern – sieben Jahre nach seiner Gründung. Auf Platz 59 der Liste rangierend, prüft das Unternehmen einen Verkauf, der das Geschäft auf mehr als eine Milliarde Pfund bewerten könnte. Die im Oktober bei Companies House eingereichten Jahresabschlüsse offenbaren einen Umsatz von 366 Millionen Pfund im vergangenen Jahr, ein Anstieg von 56 Prozent gegenüber 2024, während der Gewinn um 91 Prozent auf 113 Millionen Pfund stieg.
OakNorth, ein prominenter Kreditgeber für mittelgroße Unternehmen und Unternehmer, war die erste britische digitale Challenger-Bank, die Gewinne erwirtschaftete – dies gelang ihr 2017 nach ihrem zweiten vollständigen Geschäftsjahr. OakNorth kaufte im vergangenen Jahr die in Michigan ansässige Community Unity Bank, um der Nachfrage nach Krediten für Start-ups nach dem Zusammenbruch der Silicon Valley Bank gerecht zu werden, und hofft, seine US-Expansion zu beschleunigen.
Ein Markt im Umbruch
„Es gab definitiv einen signifikanten Wandel, bei dem Marktanteile in den letzten 15 Jahren an Challenger-Banken und Fintechs übergegangen sind“, sagt Richard Davies, Chief Executive Officer der Allica Bank. Er fügt hinzu, dass der Konzern Chancen zur Expansion in Europa sieht, wo kleine Unternehmen seiner Einschätzung nach ebenfalls von etablierten Banken ähnlich schlecht bedient werden.
Diese Challenger-Banken sind Teil einer Welle digitaler Kreditgeber, die in der Folge der Finanzkrise gegründet wurden. Damals wandten sich große traditionelle Banken von KMU-Krediten ab, da diese aufgrund des notwendigen Aufwands für die Due-Diligence-Prüfung kleinerer Unternehmen riskanter und weniger profitabel sein können. Daten der Bank of England zeigen, dass die Kreditvergabe an britische Unternehmen auf das niedrigste Niveau seit fast 30 Jahren gefallen ist. KMU-Kredite wurden in den letzten 15 Jahren nahezu halbiert – von 12 Prozent des BIP im Jahr 2011 auf 6,5 Prozent im Jahr 2026.
Christoph Rieche, Chief Executive Officer und Mitbegründer von Iwoca, sagt, das Wachstum von KMU-Kreditgebern wie seinem beweise, dass KMU-Kreditvergabe profitabel sein könne. „Es gibt Millionen von kleinen Unternehmen in Großbritannien, in Deutschland, wo wir tätig sind, und … es gibt eine so große Gruppe [von KMUs], die so schlecht oder gar nicht bedient wird.“ Weiter erklärt er: „Wir erhalten wahrscheinlich etwa 40.000 bis 50.000 Anträge pro Monat, also besteht ein großer Bedarf an Finanzmitteln, der derzeit weitgehend nicht gedeckt wird.“
Iwoca war ein früher europäischer Expander und eröffnete 2015 ein deutsches Büro, um sich zu einem der größten KMU-Kreditgeber des Landes zu entwickeln. Ein wichtiges Verkaufsargument für diese digitalen Kreditgeber ist die Geschwindigkeit. Viele werben damit, dass sie Kredite in einem Bruchteil der Zeit vergeben können, die eine große Bank benötigt, die durch mehr Bürokratie belastet ist. Kreditgeber betonen zudem, dass sie Unternehmen bedienen können, die größere Banken möglicherweise als zu klein einstufen.
Rieche sagt, Iwoca könne einen Kreditantrag eines Kunden dank eines teilweise automatisierten Bonitätsprüfungsprozesses in so wenig wie zwei Minuten und 37 Sekunden prüfen und genehmigen. „[Mehr als] 80 Prozent aller unserer Kreditentscheidungen sind vollständig automatisiert … ohne menschliches Eingreifen.“ Davies, der ehemalige Chief Operating Officer bei Revolut und zuvor bei der Corporate Bank der Barclays tätig, stimmt zu, dass digitale Kreditgeber Entscheidungen über Kredite in Minuten treffen, während traditionelle Kreditgeber, die von vielen weiteren Prozessen durchzogen sind, Wochen benötigen könnten.
Konsolidierung in Sicht?
Gurprit Singh Gujral und Aymeric Monod-Gayraud, die Gründer von LoanTube, einer Vergleichswebsite, die Kreditgeber und Kreditnehmer verbindet und auf Platz 42 der FT-Liste rangiert, sagen, dass die Aktivität der Kreditgeber im KMU-Markt wächst. „Immer mehr Kreditgeber sind in den Bereich der KMU-Kreditvergabe eingestiegen“, sagt Gujral. Er fügt hinzu, dass das Wachstum kleinerer KMU-Kreditgeber zeige, dass die britische Wirtschaft trotz einer Reihe wirtschaftlicher Schocks weiterhin größtenteils von kleinen Unternehmen getragen werde, die auf Kredite angewiesen seien. „Die britische Wirtschaft ist stark unternehmerisch geprägt, weshalb eine Reihe neuer Kreditgeber nachgerückt sind. Die britische Wirtschaft ist etwas kreditdurstiger als … Kontinentaleuropa.“
Angesichts des starken Wettbewerbs zwischen so vielen KMU-Kreditgebern um Geschäfte stellt sich die Frage, ob der Sektor reif für Konsolidierung ist. Nicht jeder ist davon überzeugt. „Wir haben so viel Gelegenheit, uns organisch zu entwickeln“, sagt Iwocas Rieche.
Für deutsche Anleger ist der Blick auf den britischen Markt aufschlussreich: Der Erfolg der KMU-Kreditgeber zeigt, dass sich Nischen jenseits des umkämpften Privatkundengeschäfts als profitabel erweisen können. Mit der Expansion nach Deutschland und Nordeuropa dürfte der Wettbewerb auch hierzulande zunehmen.