ANZEIGE

Frasers Group steigt mit fast 10 Prozent bei Under Armour ein

Der britische Einzelhändler unter Mike Ashley sichert sich 8,8 Prozent an dem angeschlagenen US-Sportartikelhersteller.
•• 5 Min
Frasers Group steigt mit fast 10 Prozent bei Under Armour ein

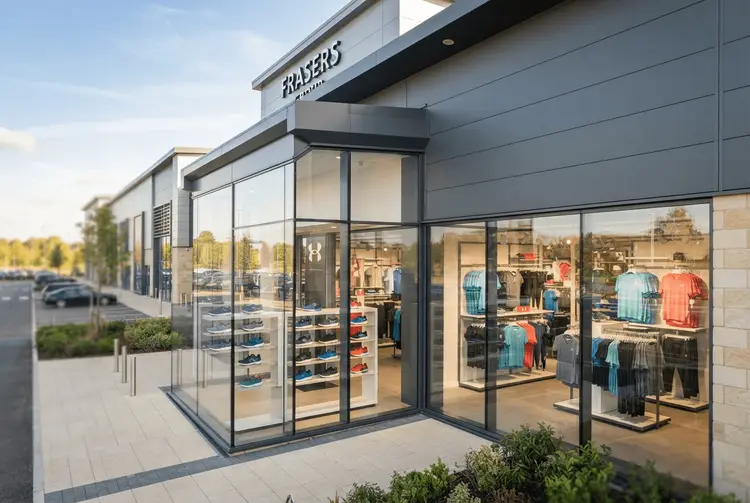
Die Frasers Group hat sich eine Beteiligung von fast 10 Prozent an dem angeschlagenen US-Sportartikelhersteller Under Armour gesichert. Wie aus einem am 1. Oktober bei den US-Börsenaufsichtsbehörden eingereichten Dokument hervorgeht, erwarb der britische Einzelhändler 16,6 Millionen Aktien von Under Armour. Das entspricht 8,8 Prozent des Unternehmens. Frasers steht unter der Kontrolle des Milliardärs Mike Ashley.

Das Unternehmen ist vor allem als Eigentümer von Sports Direct bekannt und hat eine lange Historie darin, Beteiligungen an anderen Einzelhandelsketten zu akquirieren. Zuletzt war der Konzern auf einer M&A-Reise im Ausland unterwegs, um über seinen Heimatmarkt Großbritannien hinaus zu wachsen. Der Schritt bei Under Armour reiht sich damit in eine Serie von Zukäufen und Beteiligungen ein, mit denen Frasers eine internationale Handelsgruppe aufbaut.

Under Armour wurde 1996 vom ehemaligen American-Football-Spieler Kevin Plank gegründet und erlebte ein explosives Wachstum, als das Unternehmen Marktanteile von Nike und Adidas gewann. Doch die Aktien des in Baltimore ansässigen Konzerns sind seit ihrem Höchststand im Jahr 2015 stark gefallen. Hintergrund war eine misslungene Expansion in den Bereich „Athleisure Wear", die das Vertrauen der Anleger erschütterte. Am Dienstag schlossen die Papiere bei 4,88 US-Dollar.

Die Details

Die Transaktion ist in einem Dokument festgehalten, das Frasers am 1. Oktober bei den US-Börsenaufsichtsbehörden einreichte. Darin weist der Konzern 16,6 Millionen erworbene Under-Armour-Aktien aus, was einem Anteil von 8,8 Prozent entspricht. Damit liegt Frasers knapp unter der Marke von 10 Prozent, die in der Meldung genannt wird.

Der Zukauf ist Teil einer breiteren Strategie. Im August erhöhte Frasers seine Beteiligung an der deutschen Modemarke Hugo Boss auf 48 Prozent. Nur eine Woche zuvor hatte der Konzern den angeschlagenen britischen Kaufhauskonzern Harvey Nichols übernommen. Bereits im vergangenen Jahr erwarb Frasers The Webster, einen US-Luxushändler. In Australien baute das Unternehmen eine beträchtliche Beteiligung am Schuhhändler Accent Group auf und startete im Juni einen feindlichen Übernahmeversuch für das Unternehmen. Auch durch Akquisitionen in Südafrika hat Frasers expandiert.

Auf der operativen Seite kämpft Under Armour mit Gegenwind. Im Dreimonatszeitraum bis Ende Juni verzeichnete der Händler einen Umsatzrückgang von 3 Prozent auf 1,1 Milliarden US-Dollar. Belastet wurde das Ergebnis durch eine schwache Performance in Nordamerika. Plank erklärte, die Marke sehe sich mit einer „herausfordernden Konsumnachfrageumgebung" konfrontiert – ein Problem, das auch viele ihrer größeren Wettbewerber betrifft.

Dazu gehört Nike, das in der vergangenen Woche Pläne zum Stellenabbau ankündigte und erwartete, dass der Umsatz im kommenden Jahr zurückgehen wird, da die Verkäufe in Märkten von den USA bis nach China stagnieren. Plank, der versucht, die Marke wiederzubeleben, sagte im August, er konzentriere sich darauf, das Geschäft zu vereinfachen und mehr Premium-Produkte zum vollen Preis zu verkaufen. Diese Produkte weisen typischerweise bessere Gewinnmargen auf als Rabattware.

Hintergrund: Was bisher geschah

Bereits am 11.06.2026 berichtete aktien.news, dass die Frasers Group ein Übernahmeangebot für den deutschen Modekonzern Hugo Boss vorgelegt hat. Der Konzern bot insgesamt 1,98 Milliarden Euro (rund 1,73 Milliarden Britische Pfund) für die verbleibenden Anteile, die Frasers noch nicht besaß. Das Angebot bewertete die Hugo-Boss-Aktie mit 38 Euro – ein Aufschlag gegenüber dem Schlusskurs von 36,50 Euro am Mittwoch. Frasers hielt damals bereits etwas mehr als ein Viertel der Anteile und hatte diese Beteiligung seit 2020 schrittweise aufgebaut.

Am 06.08.2026 berichtete aktien.news, dass Mike Ashley, Gründer von Sports Direct und Chef der Frasers Group, Harvey Nichols öffentlich als ein Unternehmen in einer „Todesspirale" bezeichnete. Gegenüber der Financial Times erklärte er, die Sanierung der britischen Luxuskaufhauskette sei eine „gewaltige Herausforderung". Dennoch befand sich sein Konzern mitten in einem Bieterwettstreit mit dem Modehändler Next um den Kauf des Unternehmens. Verkäufer war der langjährige Eigentümer Sir Dickson Poon, der Harvey Nichols seit 35 Jahren besaß. Im Juni beauftragte Poon die Beratungsfirma FTI Consulting mit der Suche nach einem Käufer – nachdem das Unternehmen mehrere Verlustjahre hinter sich hatte.

Auch zu Under Armour selbst liegt ein früherer Bericht vor. Am 22.01.2026 meldete aktien.news bedeutende Insider-Käufe. Die Zehn-Prozent-Eigentümer Fairfax Financial Holdings LTD/CAN und WATSA V PREM ET AL tätigten umfangreiche Aktienkäufe im Gesamtwert von 49,7 Millionen US-Dollar. Die Transaktionen erstreckten sich über drei Handelstage. Am 16. Januar wurden 1.837.686 Aktien zu Preisen zwischen 5,45 und 5,70 US-Dollar erworben, am 20. Januar folgten weitere 1.769.581 Aktien.

Was das für Anleger bedeutet

Für deutsche Privatanleger ist die Beteiligung vor allem ein Signal über die Strategie der Frasers Group. Der Konzern baut seit Jahren ein internationales Portfolio auf und scheut dabei auch angeschlagene Unternehmen nicht. Der Umsatz der Gruppe stieg im Geschäftsjahr bis zum 26. April um 8,7 Prozent auf 5,3 Milliarden Pfund. Getrieben wurde dieses Wachstum von einem internationalen Umsatzplus von 59,2 Prozent.

Bei Under Armour selbst stehen Anleger vor einem gemischten Bild. Auf der einen Seite ist die Aktie seit dem Höchststand 2015 stark gefallen und notierte zuletzt bei 4,88 US-Dollar. Auf der anderen Seite gab es bereits seit Januar 2026 größere Käufe von Großinvestoren. Der Einstieg von Frasers reiht sich in diese Reihe ein. Ob die Sanierungsbemühungen von Kevin Plank greifen, hängt maßgeblich von der Konsumnachfrage ab, die derzeit als herausfordernd beschrieben wird.

Diese Einordnung ist keine Kauf- oder Verkaufsempfehlung. Anleger sollten die weitere Entwicklung der Beteiligung und die Quartalszahlen des Unternehmens verfolgen.

Ausblick

Kevin Plank will das Geschäft vereinfachen und den Anteil von Premium-Produkten zum vollen Preis erhöhen. Diese Strategie soll die Gewinnmargen verbessern. Wie schnell sich das in Zahlen niederschlägt, ist offen. Der Umsatz war zuletzt im Dreimonatszeitraum bis Ende Juni um 3 Prozent auf 1,1 Milliarden US-Dollar zurückgegangen.

Im Marktumfeld bleibt der Druck hoch. Nike kündigte Stellenabbau an und erwartet für das kommende Jahr einen Umsatzrückgang, da die Verkäufe von den USA bis nach China stagnieren. Bei Frasers dürfte die Frage im Fokus stehen, ob der Konzern seine Beteiligung an Under Armour weiter ausbaut – ähnlich wie bei Hugo Boss, wo die Beteiligung im August auf 48 Prozent stieg.

Kurz erklärt

  • Beteiligung: Der Anteil an Aktien eines Unternehmens, den ein Investor hält.
  • Athleisure Wear: Sportliche Kleidung, die auch im Alltag getragen wird.
  • Pflichtangebot: Eine gesetzliche Verpflichtung, allen Aktionären ein Übernahmeangebot zu unterbreiten, wenn eine bestimmte Beteiligungsschwelle überschritten wird.
Frasers GroupUnder ArmourMike AshleyBeteiligungHugo BossHarvey NicholsAktienEinzelhandel

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.