ANZEIGE

Fitch: SpaceX-GPU-Leasing über 40 Milliarden Dollar ändert Rating nicht

Die Ratingagentur Fitch bewertet den 40-Milliarden-Dollar-Leasingvertrag von SpaceX für GPU-Rechenleistung als ratingneutral und bestätigt BBB+.
•• 3 Min
Fitch: SpaceX-GPU-Leasing über 40 Milliarden Dollar ändert Rating nicht

Fitch Ratings hat am Mittwoch mitgeteilt, dass das Rating BBB+ der Space Exploration Technologies Corp. (SpaceX) nach der verbindlichen Zusage des Unternehmens für einen Master-Finanzierungsleasingvertrag über Grafikverarbeitungseinheiten (GPUs) und zugehörige Ausrüstung in Höhe von rund 40 Milliarden US-Dollar unverändert bleibt. Die Transaktion entspricht dem Ratingfall von Fitch und finanziert Rechenkapazität, die bereits in der Prognose der Ratingagentur vom Juni 2026 berücksichtigt ist. Für Anleger bedeutet das: Die Ratingagentur sieht durch die milliardenschwere Finanzierung keine Verschlechterung der Kreditwürdigkeit des Raumfahrt- und Technologiekonzerns.

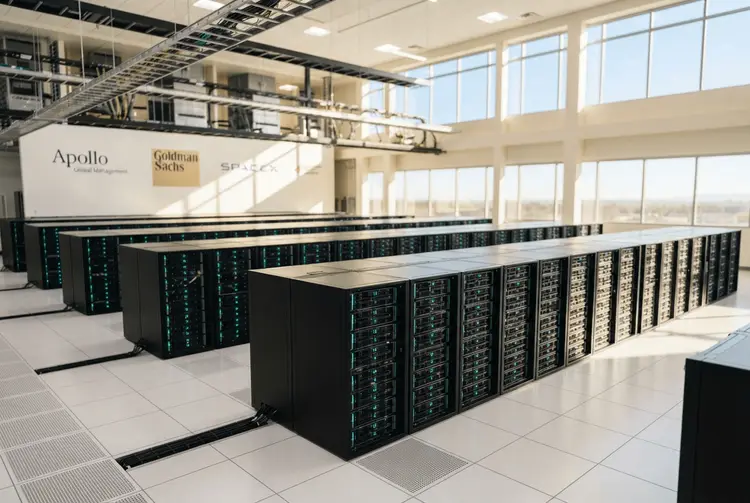
SpaceX hatte am Montag angekündigt, die verbindliche Zusage mit einer von Apollo Global Management, Inc. verwalteten Gesellschaft zur Anmietung von Next-Generation-NVIDIA-Vera-Rubin-Chips für den Ausbau ihrer terrestrischen Recheninfrastruktur erzielt zu haben. An der Finanzierung sind mehrere Parteien beteiligt. Angeführt wird sie von Apollo und Goldman Sachs, die als alleiniger Strukturierungsbank fungierten. Von BlackRock verwaltete Fonds, Goldman Sachs Asset Management sowie Kapitalkonten, die von KKR beraten werden, haben ebenfalls Anchor-Zusagen gemacht.

Leasing wird nicht als Schuld gerechnet

Aus Sicht von Fitch erhöht der Leasingvertrag zwar die Leasingzahlungen von SpaceX, doch die Agentur rechnet diese nicht als Schulden in ihre primären Verschuldungsquoten ein. Stattdessen will Fitch künftig eine leasingadjustierte Verschuldungsquote berechnen und diese als ergänzende Kennzahl verwenden. Damit reagiert die Agentur auf die wachsende Bedeutung von Ausrüstungs-Leasing in der Bilanzstruktur des Unternehmens.

Fitch beabsichtigt, den Leasingvertrag gemäß ihren Corporate Rating Criteria konsistent mit anderen Ausrüstungs-Leasing-Finanzierungen zu behandeln. Konkret bedeutet das: Die Bilanzposition wird nicht als Schuld ausgewiesen, während die Leasingamortisation sowie die Zinsen als Reduktion des nach Fitch-Kriterien berechneten EBITDA berücksichtigt werden. SpaceX erwartet den Abschluss des Leasinggeschäfts vor Ende 2026, wobei die Ausrüstung im ersten Halbjahr 2027 geliefert werden soll.

Für deutsche Anleger ist die Einordnung wichtig, weil die Frage, ob Leasingverpflichtungen als Schulden gewertet werden, die wahrgenommene Verschuldung eines Unternehmens erheblich verändern kann. Fitch wählt hier einen differenzierten Ansatz und weist die Verpflichtung transparent als ergänzende Kennzahl aus, statt sie vollständig in die Hauptquoten einzubeziehen.

Umsatzsprung in der Super-Intelligence-Sparte

Der Ausbau der Recheninfrastruktur schlägt sich bereits in den Geschäftszahlen nieder. Die installierte Rechenleistung stieg bis zum 30. September 2026 auf 1,7 Gigawatt, gegenüber 0,6 Gigawatt ein Jahr zuvor. Der Ratingfall von Fitch geht von einer durchschnittlichen installierten Rechenleistung von 5,0 Gigawatt im Jahr 2027 und 9,5 Gigawatt im Jahr 2028 aus.

Der Umsatz der Super-Intelligence-(SI-)Sparte stieg im dritten Quartal 2026 auf 7,6 Milliarden US-Dollar gegenüber 0,8 Milliarden US-Dollar ein Jahr zuvor. Getrieben wurde dieser Anstieg von einem Zuwachs der SI-Lösungen- und Infrastrukturumsätze um 6,7 Milliarden US-Dollar, da Cloud-Dienstleistungsvereinbarungen aktiviert wurden. Allerdings besteht hier eine erhebliche Kundenkonzentration: Ein einzelner Kunde der SI-Sparte machte im dritten Quartal 2026 rund 34,5 Prozent des konsolidierten Umsatzes aus und kumuliert seit Jahresbeginn 24,2 Prozent – gegenüber weniger als 10 Prozent ein Jahr zuvor. Verträge für Cloud-Dienstleistungen laufen typischerweise über drei Jahre, können jedoch von beiden Parteien unter Einhaltung einer Kündigungsfrist von 90 Tagen beendet werden.

Solide Bilanz und sinkende Verschuldungsquote

Fitch prognostiziert eine EBITDA-Verschuldungsquote von 1,5-fach zum Jahresende 2026, die bis 2027 auf etwa 1,0-fach sinken soll. Die Prognose spiegelt einen Umsatz nahe bei 50 Milliarden US-Dollar im Jahr 2026 und 200 Milliarden US-Dollar im Jahr 2027 wider, wobei die EBITDA-Margen während des Prognosezeitraums gegen 70 Prozent streben.

Die Bilanz von SpaceX wirkt zum Stichtag robust. Zum 30. September 2026 hielt das Unternehmen liquide Mittel, Cash-Äquivalente und kurzfristig handelbare Wertpapiere in Höhe von 89,9 Milliarden US-Dollar zuzüglich der vollen Verfügbarkeit unter seinem 5,0 Milliarden US-Dollar teuren Revolving Credit Facility. Die Gesamtverschuldung belief sich auf 38,0 Milliarden US-Dollar, wobei keine wesentlichen Tilgungszahlungen bis zum 15. Juli 2031 fällig sind. Diese Fristigkeit entlastet die kurzfristige Liquiditätslage erheblich.

Für Investoren bleibt festzuhalten, dass Fitch den Leasingvertrag als bereits eingepreist betrachtet. Die Ratingbestätigung BBB+ unterstreicht, dass die Agentur die Finanzierung des Rechenausbaus als Teil der strategischen Expansion sieht und nicht als Belastung der Bonität.

SpacexFitch RatingsGpu-LeasingApollo Global ManagementNvidia Vera RubinSuper IntelligenceBbb+ RatingRecheninfrastruktur

Meistgelesene News

  1. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  2. XRP als Millionärsmacher? Warum ein 1.000-facher Anstieg unrealistisch ist
  3. Tesla nach Q3-Zahlen: Warum die Aktie trotz Rabatt teuer bleibt
  4. Shell und Exxon verkaufen Chemiekonzern Infineum für 8 Milliarden Dollar
  5. General Motors kündigt Liefervertrag: Rechtsstreit mit Vacuumschmelze

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.