
Credit Default Swaps: Warum KI-Investoren zunehmend unsicher werden
Steigende Absicherungskosten für US-Technologiekonzerne zeigen wachsende Kreditspannungen im KI-Handel, insbesondere bei Rechenzentren, die auf künftige Einnahmen setzen.
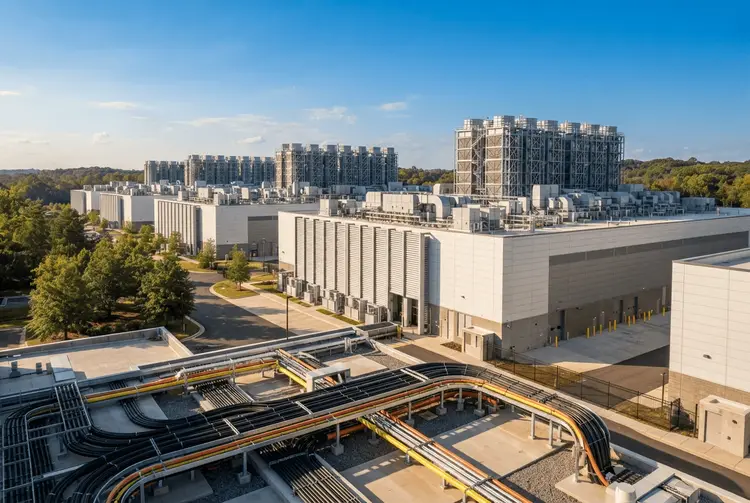
London, 15. Oktober (Reuters) – Die Kosten für Absicherungen gegen das Risiko eines Ausfalls von US-Technologiekonzernen haben Rekordniveaus erreicht. Dies ist ein weiteres Anzeichen für zunehmende Kreditspannungen im sogenannten „AI-Handel", insbesondere bei Rechenzentren, die auf zukünftige Einnahmen angewiesen sind.
Obwohl die Aktien der Unternehmen, die den KI-Boom vorantreiben, nach wie vor zu den stärksten Gewinnern an den globalen Aktienmärkten dieses Jahres zählen, sind viele in den vergangenen Wochen deutlich eingebrochen. Die Anleger bewerten die Kapitalkosten vor dem Hintergrund steigender Zinsen und Inflation neu. Zudem hegen einige Investoren und Analysten Zweifel daran, wann – und in einigen Fällen, ob – die Milliardenbeträge, die in Rechenzentren, Rechenleistung und andere Infrastruktur fließen, sich auszahlen werden.
Gleichzeitig ist die Nachfrage nach KI-bezogenen Credit Default Swaps (CDS), einer Form der Ausfallabsicherung, die während der Finanzkrise 2008 an Bedeutung gewann, stark gestiegen – selbst für Branchenriesen wie Apple, Amazon und Microsoft. Für einige ihrer stärker verschuldeten Konkurrenten, Lieferanten und Kunden sind die Kosten für CDS sogar noch schneller gestiegen.
Was genau ist ein Credit Default Swap?
Ein CDS ist ein Derivat, das Schutz vor dem Risiko bietet, dass ein Schuldner – ob Unternehmen oder Staat – seine Schuldenverpflichtungen nicht erfüllt. Anleiheninvestoren erwarten, bei Fälligkeit einer Anleihe Zinszahlungen sowie die Rückzahlung des Nominalwerts zu erhalten, tragen jedoch das Risiko, dass diese Zahlungen ausbleiben könnten. Der Kauf von CDS hilft Anlegern, dieses Risiko abzusichern, indem er effektiv als Versicherung gegen einen Ausfall oder ein anderes Kreditereignis fungiert. Sinkt der Wert einer Anleihe aus irgendeinem Grund, könnte ein Anleger beispielsweise seine CDS-Positionen erhöhen, um dies auszugleichen.
Wichtig ist: Keines der Unternehmen, deren CDS zuletzt gestiegen sind, hat seine Verpflichtungen verletzt oder signalisiert, dass es dies möglicherweise tun wird. Der Markt für Single-Name-CDS, der die Anleihen eines einzelnen Emittenten abdeckt, hat ein Volumen von rund 9 Billionen US-Dollar, wie die International Swaps and Derivatives Association (ISDA) mitteilte. Dies ist ein kleiner Teil der globalen Anleihemärkte, auf denen mehr als 150 Billionen US-Dollar an ausgegebenen Wertpapieren vorhanden sind, wie Daten der Bank for International Settlements zeigen. Der größte CDS-Markt ist der für Staatsanleihen.
Kleine Transaktionen mit großer Preiswirkung
Das durchschnittliche tägliche CDS-Volumen über den gesamten Markt belief sich im zweiten Quartal auf 16 Milliarden US-Dollar, gegenüber 13 Milliarden US-Dollar ein Jahr zuvor, wie die jüngsten Daten der Depository Trust & Clearing Corporation zeigen. Saudi-Arabien ist am aktivsten gehandelt. Doch die durchschnittlichen täglichen Transaktionen können selbst für große Unternehmen manchmal im einstelligen Bereich liegen, was bedeutet, dass kleine Transaktionen einen unverhältnismäßig großen Einfluss auf die Preise haben können.
Anleiheninvestoren kaufen CDS typischerweise über einen Zwischenhändler, oft eine Investmentbank, die dann ein Finanzunternehmen findet, das eine Versicherungsrichtlinie für die Anleihen ausgibt. Dies sind „Over-the-Counter"-Geschäfte, die nicht über eine zentrale Clearing-Stelle laufen. Hedgefonds sind ebenfalls auf diesem Markt tätig und verkaufen CDS an Investoren, die ihre Exposition absichern möchten. Der Käufer zahlt dem Verkäufer regelmäßig eine Gebühr, genannt Prämie, die das Risiko eines Kreditereignisses übernimmt.
CDS werden als Credit Spread angegeben, also die Anzahl der Basispunkte (bps), die der Verkäufer des Derivats vom Käufer für die Bereitstellung des Schutzes verlangt. Je höher das wahrgenommene Risiko eines Kreditereignisses ist, desto breiter ist der Spread. Ein CDS, der mit 100 bps notiert wird, kostet jährlich 1 US-Dollar, um jeden 100 US-Dollar an Schulden abzusichern.
CoreWeave im Zentrum des Sturms
CDS für CoreWeave, einen stark verschuldeten Betreiber von Rechenzentren im Zentrum des aktuellen Sturms, sind laut Daten von S&P Global Market Intelligence auf über 1.000 bps gestiegen. Sie deuten auf eine etwa 63-prozentige Wahrscheinlichkeit eines Ausfalls in den nächsten fünf Jahren hin, gegenüber rund 30 Prozent vor einem Jahr. Die Bewegungen bei Tech-CDS spiegeln die Sorge der Investoren wider, wie schnell massive Investitionen in KI in Gewinne umgesetzt werden und ob stark verschuldete Unternehmen schnell genug Renditen generieren können, um die wachsenden Zinskosten zu bedienen.
Oracle hat gesehen, wie seine CDS fast bei 300 bps gehandelt wurden, weit oberhalb derer anderer KI-bezogener Unternehmen. Nvidia-CDS sind in den letzten Wochen ebenfalls stark auf rund 90 bps gestiegen, Meta-CDS werden bei rund 104 bps gehandelt. Zum Vergleich: Ein Index für Investment-Grade-CDS wird bei rund 60 bps gehandelt.
Ein CDS zahlt nach einem Kreditereignis aus, das einen Insolvenzfall oder ein Versäumnis eines Emittenten, Anleihezahlungen zu leisten, umfassen kann. Wenn die Bedenken hinsichtlich der Kreditwürdigkeit eines Emittenten zunehmen, steigt typischerweise die Nachfrage nach Absicherungen, was die CDS-Spreads verbreitert. Auszahlungen sind jedoch keine Selbstverständlichkeit: Als der Schweizer Kreditgeber Credit Suisse 2023 zusammenbrach und von der Konkurrenz UBS übernommen wurde, entschied das EMEA Credit Derivatives Determinations Committee (CDDC), dass dieses Ereignis keine CDS-Auszahlung auslösen würde.
Wenn es Versicherung ist, was ist dann das Problem?
CDS bieten Anleihegläubigern eine Absicherung. Doch steigende wahrgenommene Risiken treiben die Kosten für den Schutz in die Höhe, was Anleger dazu veranlassen kann, Anleihen zu verkaufen und die Fremdkapitalkosten für Emittenten zu erhöhen. Dies kann die Bedenken hinsichtlich der Kreditwürdigkeit verstärken und potenziell einen sich selbst verstärkenden Kreislauf erzeugen. Für deutsche Anleger, die über ETFs oder Einzelaktien am KI-Boom beteiligt sind, liefern diese Bewegungen auf dem Kreditmarkt damit einen wichtigen Indikator für die Stabilität des zugrunde liegenden Investments.