
Bank of England ordnet Überprüfung der Revolut-Produktgenehmigungen an
Die PRA lässt die internen Kontrollen des Fintechs prüfen, während Revolut mit seiner britischen Banklizenz expandiert.
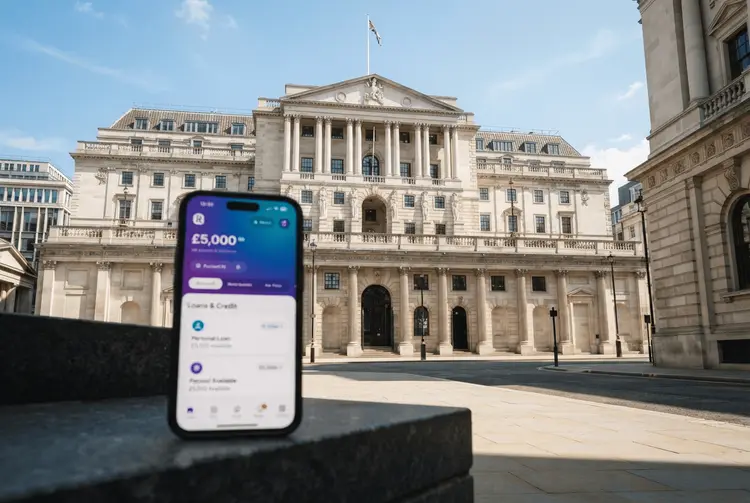
Die Bank of England hat eine Überprüfung der Produktgenehmigungsverfahren von Revolut angeordnet. Wie die Financial Times unter Berufung auf mit der Angelegenheit vertraute Personen berichtet, untersuchte die Aufsichtsbehörde dabei auch die internen Kontrollen des Fintech-Unternehmens. Der Schritt fällt in eine Phase, in der Revolut seine neu erworbene britische Banklizenz nutzt, um in Bereiche wie Privatkredite zu expandieren.
Die Prudential Regulation Authority (PRA), die Aufsichtsbehörde der Zentralbank, hatte im Laufe dieses Jahres eine sogenannte Anordnung nach Section 166 erlassen. Damit sollen die Risiken rund um die rasche Einführung neuer Finanzprodukte durch Revolut geprüft werden. Die Anordnung sei ungefähr zu dem Zeitpunkt getroffen worden, als Revolut im März schließlich eine volle Banklizenz erhielt, so die Quellen. Ziel war es, die Robustheit der internen Systeme der Gruppe besser zu verstehen.
Revolut und die Bank of England lehnten eine Kommentierung ab. Der Vorgang ist bemerkenswert, weil er zeitlich mit dem Ausbau des britischen Bankgeschäfts zusammenfällt. Erst am Montag hatte das Unternehmen neue Produkte angekündigt, die genau jene Bereiche betreffen, die traditionell von etablierten Banken dominiert werden.
Die Details
Eine Anordnung nach Section 166 – auch als „Skilled-Person Review“ bekannt – verpflichtet ein reguliertes Unternehmen, Expertenberater einzusetzen, die seine internen Systeme und Kontrollen untersuchen. Der Prozess beinhaltet in der Regel eine Untersuchung durch eine Wirtschaftsprüfungs- oder Anwaltskanzlei, die zu einem Bericht mit Empfehlungen für erforderliche Verbesserungen führt. Die Anordnung dient dazu, Beweise zu sammeln. Werden Mängel festgestellt, können die Aufsichtsbehörden ihre Befugnisse nutzen, um Strafen zu verhängen oder andere Durchsetzungsmaßnahmen bei Verstößen gegen Vorschriften anzuordnen.
In etwas mehr als einem Jahrzehnt ist Revolut auf über 80 Millionen Kunden gewachsen und wird mit 115 Milliarden US-Dollar bewertet. Damit hat das Unternehmen drei der vier größten High-Street-Banken im Heimatmarkt hinter sich gelassen. Die Genehmigung der Lizenz – nach jahrelanger Wartezeit, während das Fintech-Unternehmen Schwierigkeiten hatte, die Regulierungsbehörden von seinem schnellen Wachstum zu überzeugen – wurde als entscheidend angesehen, um Revoluts Ambitionen zu erfüllen, bis 2030 in 70 Ländern präsent zu sein. Das wäre ein Anstieg von den aktuellen 40 Ländern. Sie ermöglichte es der UK-Bank von Revolut zudem, Einlagen entgegenzunehmen und in Kreditmärkte vorzustoßen, die traditionell von etablierten Banken dominiert werden.
Konkret kündigte Revolut am Montag Pläne an, ungesicherte Privatkredite zwischen 2.000 und 25.000 Pfund anzubieten. Zudem stellte das Unternehmen eine Partnerschaft mit einer Vermögensverwaltungsgesellschaft namens Carne vor, die es Kunden ermöglichen soll, in private Technologieunternehmen zu investieren. Im Rahmen seines rapiden Wachstums hat Revolut ein vielseitiges Geschäftsmodell verfolgt, das Kryptowährungshandel, Kartenzahlungen und Abonnementdienste umfasst.
Chief Executive Nik Storonsky weist Mitarbeiter an, sich wie „selbstgesteuerte Raketen“ zu verhalten, wobei wenig Aufsicht besteht, um neue Produkte zu entwickeln. Dies hat jedoch auch zu Konflikten mit den Regulierungsbehörden geführt. Die Europäische Zentralbank (EZB) hatte Revolut im vergangenen Jahr mit Wachstumseinschränkungen belegt, nachdem sie „Mängel“ in ihren Genehmigungsverfahren für neue Produkte festgestellt hatte, wie die FT zuvor berichtete. Die EZB ordnete an, dass Revolut eine externe Prüfung seiner Risiko-, Compliance- und Rechtsfunktionen durchführen muss, die die Einführung neuer Produkte in Europa regeln.
Die FT berichtete ebenfalls im vergangenen Jahr, dass die Bank of England die Erteilung einer Lizenz für das Neobank aufgrund von Bedenken hinsichtlich der Frage verzögert hatte, ob deren Risikokontrollen mit dem schnellen Wachstum ihrer internationalen Geschäfte Schritt halten könnten.
Hintergrund: Was bisher geschah
Bereits am 10.08.2026 berichtete aktien.news, dass Revolut von den französischen Behörden eine vollständige Banklizenz erhalten hat. Das in London ansässige Unternehmen bezeichnete die Genehmigung damals als entscheidenden Schritt in seinen Expansionsplänen in Europa. Die Erlaubnis wurde nach einer eingehenden Prüfung durch die französische Bankenaufsichtsbehörde ACPR sowie die Europäische Zentralbank (EZB) erteilt.
Am 23.09.2026 meldete aktien.news, dass sich Revolut und Nubank ein Rennen um den US-Markt liefern. Beide digitalen Banken hatten in diesem Jahr eine bedingte Genehmigung für US-Banklizenzen erhalten. Nubank startete sein Angebot bereits im September, Revolut wollte nachziehen, sobald die vollständige Bankregulierung abgeschlossen ist.
Am 04.10.2026 berichtete aktien.news, dass Revolut sich zum wertvollsten Startup Europas entwickelt hat und damit jahrhundertealte Bankriesen vor eine ernsthafte Herausforderung stellt. Der Bericht verwies zugleich auf erhebliche Hürden: Der pro Kunde erwirtschaftete Umsatz liege nur bei einem Bruchteil dessen, was etablierte Wettbewerber erzielen, und das Kreditgeschäft sei nach Branchenstandards eher klein. Ein Sprecher von Revolut erklärte damals, das Unternehmen verfüge über ein „diversifiziertes Geschäftsmodell“.
Am 19.10.2026 berichtete aktien.news, dass die Bank of England Vorwürfe gegen Barclays prüft. Auslöser war eine Beschwerde bei der PRA darüber, wie die Bank Derivate verbucht, die zur Finanzierung privater Kredite verwendet werden. Der Fall zeigt, dass die britische Aufsicht derzeit mehrere Kredit- und Risikothemen bei großen Instituten und Fintechs gleichzeitig im Blick hat.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist der Vorgang vor allem ein Signal zur regulatorischen Lage im europäischen Fintech-Sektor. Revolut ist mit einer Bewertung von 115 Milliarden US-Dollar und über 80 Millionen Kunden ein Schwergewicht – und die Aufsicht prüft nun gleich in mehreren Jurisdiktionen die Prozesse zur Produktfreigabe. Die EZB hatte bereits im vergangenen Jahr Wachstumseinschränkungen verhängt und eine externe Prüfung von Risiko-, Compliance- und Rechtsfunktionen angeordnet.
Wer in Fintech-Werte oder in Banken mit starkem Digitalgeschäft investiert, sollte die Regulierungsintensität als zentralen Bewertungsfaktor einordnen. Eine Anordnung nach Section 166 ist zunächst kein Urteil, sondern ein Instrument zur Beweissammlung. Sie kann jedoch in Durchsetzungsmaßnahmen münden, falls Mängel festgestellt werden. Das Expansionstempo von Revolut – von 40 auf 70 Länder bis 2030 – trifft damit auf eine engmaschigere Aufsicht.
Hinzu kommt die operative Seite: Neue Produkte wie ungesicherte Privatkredite zwischen 2.000 und 25.000 Pfund sowie der Zugang zu privaten Technologieunternehmen über die Partnerschaft mit Carne erweitern das Risikoprofil. Der frühere aktien.news-Bericht verwies bereits darauf, dass der Umsatz pro Kunde deutlich unter dem etablierter Wettbewerber liegt und das Kreditgeschäft klein ist. Diese Kennzahlen sind für die Bewertung des Geschäftsmodells relevant.
Ausblick
Revolut plant, bis 2030 in 70 Ländern präsent zu sein, gegenüber aktuell 40. In den USA will das Unternehmen nachziehen, sobald die vollständige Bankregulierung abgeschlossen ist. Die Ergebnisse der Section-166-Prüfung durch die von der PRA beauftragten Experten stehen noch aus; beide Seiten – Revolut und die Bank of England – wollten sich nicht äußern. Offen bleibt damit, ob und wann aus dem Bericht Durchsetzungsmaßnahmen folgen.
Kurz erklärt
- Section 166: Eine Aufsichtsanordnung, die ein reguliertes Unternehmen verpflichtet, externe Experten seine internen Systeme und Kontrollen prüfen zu lassen.
- PRA: Die Prudential Regulation Authority ist die Aufsichtsbehörde der Bank of England für die Finanzstabilität von Banken und Versicherern.
- Skilled-Person Review: Der gebräuchliche Name für eine solche Prüfung, bei der Wirtschaftsprüfer oder Anwälte einen Bericht mit Verbesserungsempfehlungen erstellen.
- Neobank: Eine weitgehend digital arbeitende Bank ohne klassisches Filialnetz.