
Archer und Joby: Warum eVTOL-Anleger das Lucid-Szenario fürchten sollten
Die beiden führenden US-eVTOL-Hersteller könnten am Ende eher wie Lucid abschneiden als wie Tesla.
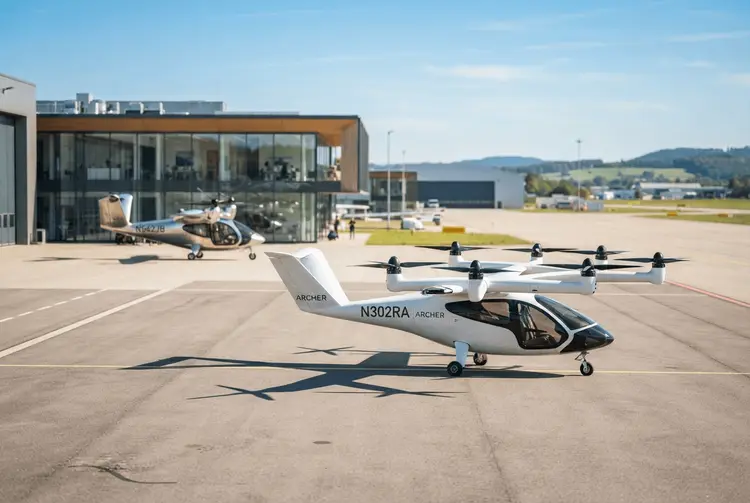
Archer Aviation (ACHR) und Joby Aviation (JOBY) gelten als die prominentesten Akteure auf dem US-Markt für elektrisch betriebene Senkrechtstarter und -landegeräte, sogenannte eVTOLs. Die Zukunft beider Unternehmen im kommerziellen Sektor hängt entscheidend davon ab, ob sie ihre Produktionskapazitäten skalieren und Effizienzgewinne realisieren können, die zu besseren Margen führen. Skaleneffekte aus deutlich höheren Produktionszahlen und der zunehmenden Nutzung in Flugdienstleistungen könnten langfristig den Weg zur Profitabilität ebnen – doch die Chancen, dass eines der beiden Unternehmen innerhalb der nächsten fünf Jahre im Konsumentenmarkt profitabel wird, erscheinen sehr gering.
Der Autor der Analyse hält es sogar für begründet, daran zu zweifeln, ob Joby oder Archer bis Ende 2030 eine positive Bruttomarge im Konsumentensegment erzielen werden. Als lehrreiches Beispiel für die Herausforderungen beim Skalieren hin zur Profitabilität dient die Entwicklung von Lucid (LCID). Lucid ist ein Hersteller luxuriöser Elektroautos und SUVs – keine eVTOL-Flugzeuge – doch sein Geschäftsverlauf liefert Daten, die nützlich sein können, um die Aussichten für Archer und Joby zu modellieren.
Lucids Schwierigkeiten warnen Anleger von Archer und Joby
Lucid ist ein Aufsteiger im E-Fahrzeugmarkt, der trotz allgemein hoch bewerteter Fahrzeuge Schwierigkeiten hatte, effektiv zu skalieren. Die Fahrzeugproduktion des Unternehmens stieg im zweiten Quartal dieses Jahres um 24 Prozent im Jahresvergleich auf 4.774 Fahrzeuge. Die Auslieferungen legten im Jahresvergleich um 19 Prozent auf 3.953 Fahrzeuge zu, und der Umsatz erhöhte sich im Jahresvergleich um 56 Prozent auf rund 405 Millionen Dollar. Damit erreichte Lucid im ersten Halbjahr einen Gesamtumsatz von 687,8 Millionen Dollar – im Vergleich zu rund 494,5 Millionen Dollar im Vorjahreszeitraum.
Auf der anderen Seite stiegen die Wareneinsatzkosten von Lucid im ersten Halbjahr von 995,3 Millionen Dollar auf 1,43 Milliarden Dollar, was teilweise auf Lieferkettenprobleme zurückzuführen war. Das Geschäft verzeichnete im ersten Halbjahr dieses Jahres eine Bruttomarge von -112,6 Prozent – eine Verschlechterung gegenüber -101,3 Prozent im Vorjahreszeitraum. Trotz der Produktion und Auslieferung von Tausenden Fahrzeugen pro Quartal hat Lucid nie auch nur annähernd eine positive Bruttomarge erzielt.
Joby und Archer planen ehrgeizige Produktionsziele
Joby hat angekündigt, im Jahr 2027 eine Produktionskapazität von vier Flugzeugen pro Monat zu erreichen, und verfolgt ein langfristiges Ziel, jährlich 500 Einheiten zu produzieren. Archer Aviation gibt hingegen an, bis 2030 650 Flugzeuge pro Jahr produzieren zu wollen – doch seine letzte detaillierte Aktualisierung stammt aus dem Jahr 2025 und besagte, dass sich lediglich drei Einheiten in der Endmontage befanden. Seither hat Archer keine Produktionsupdates mehr bereitgestellt.
Sowohl Joby als auch Archer produzieren derzeit nur eine sehr geringe Anzahl von Flugzeugen, und keines der beiden Unternehmen verfügt über eine Musterzulassung der Federal Aviation Administration (FAA) für sein Flaggschiff-Kommerzial-eVTOL-Flugzeug. Daher dürfte es wenig Sinn ergeben, die Produktionsskalierung bereits jetzt festzulegen. Es besteht ein erhebliches Risiko, dass die Produktionsniveaus beider Unternehmen im Jahr 2030 unter dem Niveau liegen, das erforderlich wäre, um substanzielle Bruttogewinne – oder überhaupt Bruttogewinne – zu generieren.
Archer und Joby müssen höhere Produktionskosten stemmen als Lucid
Archer und Joby scheinen unterschiedliche Mixes bei den Verkaufszahlen und den Einnahmen aus Fahrdienstleistungen vorzubereiten. Lucid generiert hingegen im Wesentlichen seinen gesamten Umsatz durch einmalige Fahrzeugverkäufe. Im Vergleich zum Umsatz, den Lucid mit einem einzelnen Fahrzeugverkauf erzielt, werden Archer und Joby nahezu sicher weitaus höhere Einnahmen erzielen können – entweder durch einmalige Verkäufe eines eVTOL-Flugzeugs oder durch dessen Betrieb nach einem dienstleistungsorientierten Modell. Andererseits werden die Produktionskosten für jedes ihrer eVTOL-Flugzeuge ebenfalls weit höher sein als die Kosten, die Lucid für die Herstellung eines Fahrzeugs aufwendet.
Elektroautos und SUVs sind in Bezug auf Design, Fertigung und Produktionskalibrierung zu diesem Zeitpunkt weitgehend bekannte Güter. Im Gegensatz dazu haben sowohl die Flaggschiff-eVTOL-Flugzeuge von Archer als auch die von Joby die von der FAA für kommerzielle Operationen erforderliche Musterzulassung noch nicht erhalten – und es bestehen weiterhin große Fragen bezüglich jedes Designs. Joby scheint Archer einen Vorsprung bei der Anbahnung einer möglichen FAA-Zertifizierung seiner eVTOL-Flugzeuge zu haben, doch auch die Aussichten für seine Kommerzialisierung erscheinen hochgradig unsicher.
Tesla erreichte 2012 mit dem Model S positive Bruttomargen
Das Bullen-Szenario für Archer und Joby im Bereich kommerzieller eVTOLs hängt im Wesentlichen von ihrer Fähigkeit ab, etwas Ähnliches zu erreichen, was Tesla auf dem Elektrofahrzeugmarkt vollbracht hat. Tesla wechselte mit der Einführung des Model S im Jahr 2012 zu positiven Bruttomargen und verzeichnete schließlich 2020 sein erstes Jahr mit positivem Nettoergebnis. Die Fähigkeit von Tesla, mit dem Model S positive Bruttomargen zu erzielen, wurde teilweise durch die Nutzung bestehender oder leicht angepasster Automobilkomponenten getrieben. Im Gegensatz dazu werden sowohl Archer als auch Joby weitaus stärker auf proprietäre Teile angewiesen sein, die mit höheren Herstellungskosten verbunden sind. Tesla hatte zudem den Vorteil, seine Fahrzeuge in einen bereits etablierten Automarkt einzuführen und Pionier in einer Kategorie mit erheblicher Nachfrage zu sein.
Angesichts der Herausforderungen und Unsicherheiten rund um den Start und die Skalierung kommerzieller eVTOL-Betriebe besteht ein beträchtliches Risiko, dass Archer und Joby am Ende eher wie Lucid abschneiden als wie Tesla. Lucid-Aktionäre wurden durch massive Aktienverwässerung getroffen, während das Unternehmen neue Aktien verkaufte, um Mittel aufzubringen, inmitten enormer Betriebsverluste. Ein ähnliches Szenario könnte sich auch für die Anleger von Archer und Joby abzeichnen, selbst wenn beide Unternehmen letztendlich die grüne Welle von der FAA erhalten. Bemerkenswert ist, dass beide Unternehmen kürzlich durch Übernahmen verstärkt in den Verteidigungssektor eingegriffen haben. Diese Diversifizierungsinitiativen wirken wie kluge Züge, doch die Umstellungen können auch unterstreichen, wie wackelig die Aussichten für eine profitable kommerzielle eVTOL-Skalierung derzeit tatsächlich sind.