ANZEIGE

Warum der reale Ölpreis 30 bis 40 Dollar höher liegt

Brian Sullivan erklärt, warum physisches Öl deutlich teurer ist als der Futures-Preis – und welche Energieaktien davon profitieren.
•• 6 Min
Warum der reale Ölpreis 30 bis 40 Dollar höher liegt

Wer dieser Tage den Ölpreis auf dem Bildschirm abliest, kennt nur die halbe Wahrheit. Das legt zumindest Brian Sullivan in seiner Analyse für CNBC nahe: Die tatsächlichen Kosten eines Ölbarrils liegen seiner Einschätzung nach bei 125 Dollar oder mehr. Der Grund ist so einfach wie folgenschwer – ein Futures-Kontrakt ist ein Papiergeschäft, der Kauf der physischen Ware dagegen eine völlig andere Geschichte.

Zwischen dem Preis, der auf dem CNBC-Bildschirm oder auf CNBC.com angezeigt wird, und dem Betrag, den ein Unternehmen für tatsächlich geliefertes Öl zahlt, klafft derzeit eine erhebliche Lücke. „Ich sage keineswegs, dass man die Ölfuture-Preise ignorieren sollte", schreibt Sullivan, „aber Sie müssen wissen, dass der Preis auf dem CNBC-Bildschirm nicht immer den gesamten gezahlten Preis widerspiegelt."

In der Praxis bedeutet das: Jedes Unternehmen, das Öl per Schiff, Bahn oder LKW transportieren lassen muss, zahlt heute einen erheblichen Aufschlag auf den Preis des Rohstoffs selbst. Die Frachtkosten sind zum entscheidenden Kostentreiber geworden – und sie bewegen sich nach Einschätzung des Autors in nur eine Richtung, nämlich nach oben.

Die Details

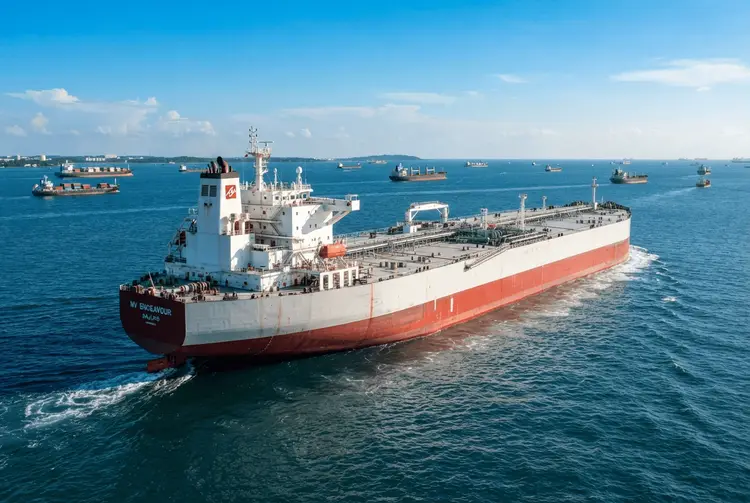
Die Zahlen, die Sullivan nennt, sind drastisch. In der vergangenen Woche wurde ein VLCC – in der Sprache der Versender auch als „Supertanker" bezeichnet – von der Golfküste der USA nach China für 76 Millionen Dollar gechartert. Ein weiterer sehr großer Rohöltanker ging für 77 Millionen Dollar von den USA nach Südkorea. Das ist das Zehnfache des Preises für dieselbe Strecke vor weniger als einem Jahr.

Unter der Annahme, dass diese Schiffe etwa 2 Millionen Barrel Öl fassen, bedeutet dieser Charterpreis, dass jeder Barrel an Bord rund 38 Dollar über dem Preis des eigentlichen Öls kostet. Addiert man diesen Aufschlag auf den Rohstoffpreis, ergibt sich die Marke von 125 Dollar je Barrel, die Sullivan als „realen" Ölpreis beschreibt – und die damit laut seiner Darstellung 30 bis 40 Dollar über dem liegt, was die Futures aktuell anzeigen.

Auch die Straße von Hormus liefert ein Beispiel für diese Entkopplung. Zwar nähert sich das Volumen des dort fließenden Öls wieder den Vorkriegsniveaus an, die Kosten tun das jedoch nicht. Sullivan formuliert es deutlich: Es gebe keine Anzeichen dafür, dass sie sich „in irgendeiner Richtung außer nach oben bewegen werden".

Ein Ereignis überschattet die Branche in diesen Tagen ohnehin. Sullivan spricht den Angehörigen der Opfer der „schrecklichen Angriffe" auf den Flughafen in Riad, Saudi-Arabien, sein Beileid aus. Der Angriff auf Zivilisten – darunter einige religiöse Pilger – forderte mindestens 14 Todesopfer und verletzte mehr als 300 Menschen. Der Flughafen wurde mindestens dreimal angegriffen, während Reisende und Fachleute aus der Energiebranche aus aller Welt nach Riad zur Konferenz des World Petroleum Council flogen. Sullivan hatte geplant, am Samstag einzufliegen, sagte die Reise wegen der Angriffe aber ab; die Konferenz selbst fand wie geplant statt.

Hintergrund: Was bisher geschah

Die Entwicklung ist Teil einer Serie, die aktien.news schon länger begleitet. Bereits am 15.04.2026 berichtete aktien.news über den Fall des HSBC-CEO Georges Elhedery, der auf dem Global Investment Summit in Hongkong einen Extremfall öffentlich machte: Ein Barrel Öl, das Sri Lanka erreichte, kostete 286 Dollar – ein Preis „frei Haus", der erhöhte Fracht- und Versicherungskosten einschließt. Damals notierten Brent-Futures für den August-Kontrakt unter 90 Dollar pro Barrel.

Am 19.09.2026 meldete aktien.news unter Berufung auf einen Bericht von Bloomberg Europe, dass ein weltweiter Mangel an Supertankern die ohnehin angespannten Lieferketten bedroht. In einigen Regionen gab es kaum noch Schiffe dieser Größe zum Verchartern – jedes von ihnen so lang wie drei Fußballfelder. Der Engpass mache weit entfernte Öllieferungen zunehmend unattraktiver.

Am 23.09.2026 berichtete aktien.news, dass die Kosten für die Charterung eines Ölsupertankers auf den Routen zwischen dem Nahen Osten und Asien erstmals auf über 1,2 Millionen Dollar pro Tag gestiegen sind. Der Krieg im Iran hat laut diesem Bericht zu einer schweren Knappheit bei den Very Large Crude Carriers geführt; laut dem Schiffsvermittler Braemar hatten sich die Raten dieser Carrier-Klasse seit Ende August mehr als vervielfacht.

Am 08.10.2026 schließlich fasste aktien.news einen Gastbeitrag aus der wöchentlichen Auswahl von FT-Herausgeberin Roula Khalaf zusammen. Darin machte ein Direktor für Marktintelligenz und Mitbegründer von Energy Aspects deutlich, dass Futures-Kontrakte den tatsächlichen Marktzustand nicht mehr abbilden können. Laut Daten der Argus Media Group betrug der Brent-Futures-Preis damals nur noch etwa 60 bis 70 Prozent der angelieferten Rohstoffkosten in Asien – üblich waren zuvor rund 90 Prozent.

Was das für Anleger bedeutet

Sullivan liefert in seiner Analyse auch eine Reihe von Unternehmenssignalen. Auf die Frage, was sonst noch steigt, verweist er auf die Aktien der Reeder und deren Kursbewegungen in diesem Monat und in diesem Jahr. Shell erreichte in dieser Woche ein neues Hoch; der Analyst Biraj Borkhataria von RBC schreibt, die Exportmargen für Flüssigerdgas seien auf das breiteste Niveau seit 2022 gestiegen – nach seiner Schätzung fast doppelt so hoch wie im zweiten Quartal 2026, nämlich rund 13 Dollar/mmbtu gegenüber 7 Dollar/mmbtu. Borkhataria erwartet, dass Shell sowie TotalEnergies (TTE) und BP (BP) mit großen US-LNG-Positionen von den breiteren Exportmargen nach Europa profitieren.

RBC führt zudem ConocoPhillips als eine seiner Top-30-Aktienideen weltweit. Analyst Scott Hanold sieht eine „renditeorientierte Wertproposition", eine starke Bilanz und branchenführende Ausschüttungen sowie eine globale und diversifizierte Asset-Basis; sein Zielkurs liegt bei 152 Dollar für COP, was einer potenziellen Kurssteigerung von mehr als 20 Prozent entspricht. Morgan Stanley wiederum zeigt sich optimistisch für Raffinerien: Der Dieselengpass greife nun auch auf Benzin über, was eine weitere Phase des „goldenen Zeitalters" für Raffinerien markieren könnte. Die Bank hat ihre Gewinnprognosen für ExxonMobil (XOM), Valero (VLO), Phillips 66 (PSX) und PBF (PBF) nach oben revidiert.

Im Bereich Stromerzeugung stuft Truist First Solar (FSLR) auf „Kaufen" hoch, mit einem Zielkurs von 270 Dollar; die Section-232-Zölle sollten dem Unternehmen mit Sitz in Phoenix für mindestens vier weitere Jahre Preisgestaltungsmacht verleihen und dabei helfen, die Preise für Solarmodule zu erhöhen und die Gewinne zu steigern. TD Cowen beginnt die Berichterstattung über TeraWulf (WULF) mit „Buy" und einem Zielkurs von 21 Dollar – ein Potenzial von etwa 50 Prozent, aber einer der niedrigeren Zielkurse an der Wall Street. Analyst Michael Elias hält die Bewertung nun für attraktiv und nennt einen wahrscheinlichen Leasingvertrag im zweiten Halbjahr 2027 an einem Standort in Kentucky als möglichen Katalysator.

Ausblick

Für die weitere Entwicklung nennt Sullivan mehrere konkrete Punkte. Die IEA erwartet, dass die Dieselknappheit bis weit ins Jahr 2027 andauern wird, da der Iran-Krieg die Versorgung stört. Der Iran selbst erklärt, er „zähle die Momente", bis er US-Kriegsschiffe angreifen könne; zudem ist ein Containerschiff in der Straße von Hormus gesunken, während der Iran seine Angriffe intensiviert.

Für die Gasmärkte verweist Sullivan auf JPMorgan, das erwartete Wettermuster hervorhebt. Die frühe Prognose sieht Oktober und November als durchschnittlich oder leicht wärmer als den Durchschnitt der vergangenen zehn Jahre an. Da die Füllstände der Erdgasspeicher in diesem Jahr niedriger liegen als in früheren Jahren, wird die Temperatur eine große Rolle dabei spielen, wie gut die Länder den Winter überstehen. Gespräche mit Helima Croft von RBC Capital Markets zu den Anschlägen in Saudi-Arabien und den Energiemärkten rundeten die Berichterstattung ab.

Kurz erklärt

  • VLCC: Very Large Crude Carrier, ein Supertanker für den Transport großer Rohölmengen.
  • Futures: Standardisierte Terminkontrakte, die einen Preis für einen künftigen Lieferzeitpunkt festhalten.
  • Raffineriemarge: Die Differenz zwischen dem Wert der raffinierten Produkte und den Kosten des eingesetzten Rohöls.
ÖlpreisRohölFuturesVLCCFrachtkostenShellRaffinerienLNG

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Börsenkorrektur kommt unweigerlich: So bereiten sich Anleger richtig vor
  3. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  4. Pieper sieht veränderte Marktstruktur als Treiber heftiger Kursausschläge
  5. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.