
SpaceX-Aktie: PhillipCapital dreht auf Kaufen, Kursziel steigt auf 250 Dollar
Die Investmentbank PhillipCapital hebt SpaceX von „Verkaufen" auf „Kaufen" an und erhöht das Kursziel von 75 auf 250 US-Dollar.
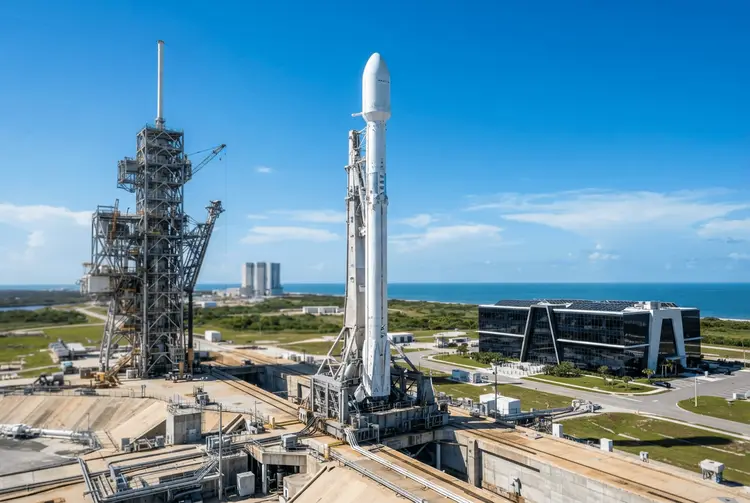
Die SpaceX-Aktie erhält unerwarteten Rückenwind aus dem Lager der Skeptiker. Die Investmentbank PhillipCapital hat ihre Einschätzung für den Raumfahrt- und KI-Konzern von Elon Musk von „Verkaufen" auf „Kaufen" angehoben und das Kursziel von 75 US-Dollar auf 250 US-Dollar erhöht. Das neue Ziel impliziert eine deutliche Steigerung gegenüber dem Schlusskurs vom Donnerstag. Gehandelt wird das Papier unter dem Tickersymbol SPCX.
Auslöser für den Sinneswandel sind die Zahlen des dritten Quartals. SpaceX meldete einen bereinigten Gewinn von 45 Cent je Aktie sowie einen Umsatz von 14,58 Milliarden US-Dollar – beides Werte, die die Erwartungen übertrafen. Für das Unternehmen war es der erste Gewinn als börsennotierte Gesellschaft überhaupt. Der Analyst Glenn Thum führt dieses Ergebnis in einer Notiz vom Freitag auf drei Katalysatoren zurück.
Die Aktien reagierten auf die Heraufstufung und legten im Vormarkthandel am Freitag zu. Dass ausgerechnet das Haus, das bislang als Bärenfuchs für SpaceX galt, nun bullisch wird, verleiht der Meldung zusätzliches Gewicht.
Die Details
Thum benennt in seiner Notiz drei Treiber des überraschenden Gewinns. An erster Stelle steht das KI-Geschäft, das SpaceX unter dem Markennamen „Super Intelligence" (SI) betreibt. Neue Cloud-Dienstleistungsverträge wurden zu höheren Mietpreisen in Betrieb genommen, und das Unternehmen Cursor steuerte ab Mitte August 608 Millionen US-Dollar bei.
Zweiter Katalysator ist das Konnektivitätsgeschäft. Aviation-Installationen und Starshield-Verträge steigerten die Unternehmens- und Regierungsumsätze im Vorjahresvergleich. Dritter Katalysator ist die operative Hebelwirkung: Weil cloud-basierte Dienstleistungen mit höherer Marge arbeiten, wurde der Bereich SI profitabel.
„Wir mögen SPCX, weil die Nachfrage nach Rechenleistung das Angebot übertrifft", schrieb Thum in der Notiz. „Verträge werden zu höheren Preisen pro Watt erneuert, neue Kapazitäten amortisieren sich in weniger als einem Jahr, und die Guidance impliziert, dass die Umsätze im Q1 2027 mehr als doppelt so hoch sein werden wie im Q3 2026." Der Analyst bezieht sich dabei auf das KI-Geschäft des Unternehmens unter dem markenspezifischen Namen „Super Intelligence".
Hintergrund: Was bisher geschah
Bereits am 12.06.2026 berichtete aktien.news, dass das Investmenthaus Oppenheimer die Beobachtung der SpaceX-Aktie mit einem „Outperform"-Rating und einem Kursziel von 190 US-Dollar aufgenommen hat. Der IPO-Preis lag bei 135 US-Dollar, womit das Kursziel rund 40 Prozent darüber lag. Die Aktien debütierten unter dem Tickersymbol „SPCX" im Rahmen dessen, was als größter Börsengang aller Zeiten gilt. Die Oppenheimer-Analysten erwarteten damals, dass SpaceX zum weltweit größten Kommunikations-, Cloud- und KI-Unternehmen aufsteigen könnte.
Am 01.07.2026 folgte Wedbush Securities: Der als langjähriger Tesla-Bulle bekannte Analyst Dan Ives nahm die Beobachtung von SpaceX (Ticker: SPCX) mit einer „Outperform"-Einstufung und einem Kursziel von 190 US-Dollar auf. Im Mittelpunkt seiner Analyse stand die These, dass SpaceX sich zu einem Unternehmen mit drei tragenden Säulen entwickelt – Raketenstarts, Satelliten-Internetdienst Starlink und ein weiteres Standbein.
Am 15.09.2026 berichtete aktien.news, dass SpaceX 15,8 Milliarden US-Dollar auf KI setzt und orbitale Rechenzentren als Trumpf positioniert. Im zweiten Quartal beliefen sich die gesamten Kapitalausgaben auf rund 18,4 Milliarden US-Dollar, davon entfielen 15,8 Milliarden US-Dollar auf das KI-Geschäft. Für Starlink wurden 1,4 Milliarden US-Dollar aufgewendet.
Am 15.10.2026 meldete aktien.news, dass Morgan Stanley 73 Prozent Kurspotenzial bis 300 US-Dollar sieht. Analyst Adam Jonas bestätigte sein Rating „Overweight" und ein Kursziel von 300 US-Dollar. Die Aktie hatte zuvor nach einem Tief von 104,83 US-Dollar kräftig aufgeholt und notierte zum Zeitpunkt der Berichterstattung bei rund 173 US-Dollar – deutlich über dem Emissionskurs von 150 US-Dollar. Das Kurs-Umsatz-Verhältnis lag bei 68,5, die Aktie wurde mit dem 200-fachen der erwarteten Gewinne gehandelt.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Meldung in mehrfacher Hinsicht relevant. Erstens markiert der erste Quartalsgewinn als börsennotiertes Unternehmen einen Fundamentalwechsel: Aus einem verlustreichen Wachstumswert wird zunehmend ein Unternehmen mit nachgewiesener Ertragskraft. Zweitens zeigt die Heraufstufung durch ein zuvor skeptisches Haus, wie stark sich die Bewertungsdebatte verschoben hat – das Kursziel wurde von 75 auf 250 US-Dollar verdreifacht.
Drittens bleibt Vorsicht angebracht. Thum schätzt die Gesamtjahresumsätze für 2027 weiterhin niedriger ein, als es eine Annualisierung der Guidance für das erste Quartal des kommenden Jahres nahelegen würde. Als Grund nennt er Verzögerungen beim Ausbau des Compute-Geschäfts, wobei Kühlung und Stromversorgung wesentliche Engpässe darstellen. Wer in SPCX investiert, setzt damit nicht nur auf das KI-Erzählmuster, sondern auch auf die operative Umsetzung beim Kapazitätsaufbau.
Viertens ist die Bewertung anspruchsvoll. Die Kennzahlen aus dem Oktober-Bericht – ein Kurs-Umsatz-Verhältnis von 68,5 und das 200-fache der erwarteten Gewinne – zeigen, dass der Markt bereits viel Optimismus einpreist. Die Reihe der Häuser, die SpaceX positiv bewerten, ist inzwischen lang: Oppenheimer, Wedbush, Morgan Stanley und nun PhillipCapital. Ein Anlageurteil lässt sich daraus nicht ableiten – die Einschätzungen der Banken sind Momentaufnahmen und können sich mit jeder Zahlenvorlage ändern.
Ausblick
Der Analyst erwartet, dass die Umsätze im ersten Quartal 2027 mehr als doppelt so hoch ausfallen werden wie im dritten Quartal 2026 – das ergibt sich aus der Unternehmens-Guidance. Gleichzeitig rechnet Thum damit, dass der Ausbau des Compute-Geschäfts länger dauert als von SpaceX selbst angelegt, weil Kühlung und Stromversorgung knapp bleiben. An dieser Stelle entscheidet sich, ob die optimistischen Prognosen der Analystenhäuser Bestand haben.
Kurz erklärt
- Kursziel: Der Preis, den ein Analyst für eine Aktie innerhalb eines bestimmten Zeitraums erwartet.
- Rating: Das Anlageurteil einer Bank zur Aktie, etwa „Kaufen", „Verkaufen" oder „Outperform".
- Operative Hebelwirkung: Der Effekt, dass zusätzlicher Umsatz überproportional auf den Gewinn durchschlägt, weil fixe Kosten bereits gedeckt sind.