ANZEIGE

Rocket Lab: Prognose sieht Aktie vor 2029 wieder über 100 Dollar

Die Aktie von Rocket Lab liegt rund 51 Prozent unter ihrem 52-Wochen-Hoch. Eine Prognose erwartet dennoch eine Rückkehr über 100 Dollar.
•• 6 Min
Rocket Lab: Prognose sieht Aktie vor 2029 wieder über 100 Dollar

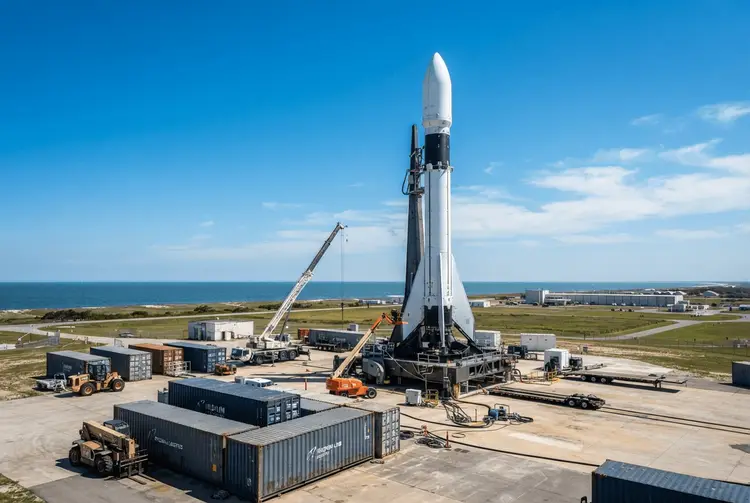
Die Aktie von Rocket Lab (RKLB) hat eine turbulente Entwicklung hinter sich. Ende Mai erreichte sie ein 52-Wochen-Hoch von 151 US-Dollar, zum Zeitpunkt der Analyse notiert sie bei rund 74 US-Dollar – ein Minus von etwa 51 Prozent gegenüber dem Höchststand. Eine aktuelle Prognose von The Motley Fool geht dennoch davon aus, dass die Aktie vor 2029 wieder über 100 US-Dollar gehandelt wird.

Das wäre kein neues Terrain: Erst Anfang Juli schloss die Rocket-Lab-Aktie noch über der Marke von 100 US-Dollar. Eine Rückkehr in die Dreistelligkeit wäre also eine Erholung und kein Sprung in unbekannte Höhen. Die erwartete Steigerung beträgt rund 35 Prozent, was grob 14 Prozent pro Jahr entspricht, wobei etwas mehr als zwei Jahre für die Realisierung verbleiben.

Der Weg dorthin ist jedoch anspruchsvoll. Zwischenzeitlich verkaufte das Unternehmen Aktien im Wert von 1,94 Milliarden US-Dollar, um den bevorstehenden Kauf von Iridium Communications (IRDM) zu finanzieren. Was genau hinter der Prognose steckt, zeigt ein Blick auf die Zahlen.

Die Details

Rocket Lab begann den August mit rund 598 Millionen ausgegebenen Stammaktien. Der Aktienverkauf im September fügte weitere 29,3 Millionen hinzu. Weitere rund 41 Millionen Vorzugsaktien können in Stammaktien umgewandelt werden, und die Iridium-Aktionäre erhalten einen Teil ihrer Zahlung in Rocket-Lab-Aktien bei Abschluss, der Mitte 2027 erwartet wird. Insgesamt summiert sich dies auf rund 700 Millionen Aktien.

Zu einem Kurs von 100 US-Dollar pro Aktie ergibt sich daraus ein Marktwert für Rocket Lab von nahe 70 Milliarden US-Dollar – gegenüber rund 49 Milliarden US-Dollar heute, vor Berücksichtigung eventueller Iridium-Aktien. Und 49 Milliarden US-Dollar sind für ein Unternehmen, das Einnahmen in Höhe von rund 1 Milliarde US-Dollar pro Jahr generiert, bereits teuer. Das Management erwartet für dieses Quartal 250 bis 265 Millionen US-Dollar. Mit anderen Worten: Der Kurs liegt bei mehr als dem 40-Fachen des Umsatzes.

Ein Anstieg auf 100 US-Dollar müsste dann wahrscheinlich aus dem Umsatzwachstum resultieren und nicht aus einem noch höheren Umsatzmultiplikator. Angenommen, der Umsatz verdreifacht sich bis 2028 auf rund 3 Milliarden US-Dollar, während das Kerngeschäft von Rocket Lab weiter Zinseszins erzeugt und Iridium mit rund 872 Millionen US-Dollar des Umsatzes 2025 ein volles Jahr beiträgt. Das würde eine Bewertung von 70 Milliarden US-Dollar bei einem rund 23-fachen Umsatzmultiplikator bedeuten. Anders ausgedrückt: Die Aktie könnte um 35 Prozent steigen, während der Umsatzmultiplikator ungefähr halbiert wird – vorausgesetzt, dieser Umsatz kommt pünktlich herein.

Space Systems leistet den Großteil der Arbeit

Auftragsbestände verhindern, dass dies reine Fantasie ist. Rocket Lab schloss den Juni mit einem Rekord-Rückstand an Aufträgen in Höhe von 2,36 Milliarden US-Dollar, einem Anstieg von 137 Prozent im Jahresvergleich. Das Geschäftsjahr 2026 hatte bei rund 1,85 Milliarden US-Dollar begonnen und im März mit 2,2 Milliarden US-Dollar geendet. Dieser Wert stieg sogar, während das Unternehmen daraus rekordverdächtige Einnahmen realisierte. Rund 45 Prozent des Juni-Gesamtvolumens sollen innerhalb von 12 Monaten in Einnahmen umgewandelt werden, und rund 1,4 Milliarden US-Dollar davon entfallen auf Space Systems, den Satelliten- und Komponentenbereich des Geschäfts.

Der Umsatz im zweiten Quartal erreichte mit 234 Millionen US-Dollar einen neuen Höchstwert, ein Plus von 62 Prozent im Jahresvergleich. Space Systems machte 189,5 Millionen US-Dollar davon aus, fast doppelt so viel wie im Vorjahresquartal (durch Akquisitionen unterstützt), oder rund 81 Prozent des Gesamtvolumens. Seitdem haben die Abschlüsse nicht nachgelassen. Im Bericht zum zweiten Quartal sagte CEO Sir Peter Beck, das Unternehmen habe im dritten Quartal bereits neue Verträge im Wert von über 1 Milliarde US-Dollar für Startdienste und Space Systems abgeschlossen, einschließlich Optionen.

Neutron muss starten – und immer wieder starten

Startdienste sind jetzt das kleinere Geschäft, daher ist Neutron für diese Prognose entscheidend. Startdienste erzielten im zweiten Quartal aus sechs Electron-Missionen Einnahmen in Höhe von 44,6 Millionen US-Dollar, etwas weniger als vor einem Jahr. Neutron, die größere wiederverwendbare Rakete, die Rocket Lab direkt in Konkurrenz zu SpaceX bringen soll, ist darauf ausgelegt, dies zu ändern.

Das Unternehmen zielt darauf ab, die Rakete im vierten Quartal dieses Jahres auf die Startrampe zu bringen, erklärte jedoch in seinem neuesten Quartalsbericht, dass sich das Fenster für einen Start bis Jahresende verengt. Die Nachfrage ist bereits vorhanden: Rocket Lab unterzeichnete im ersten Quartal fünf dedizierte Neutron-Starts, und das Unternehmen sagte im August, dass sein Gesamtstart-Rückstand mehr als 90 Missionen umfasst. Ein Vertrag der Space Force im Wert von bis zu 397 Millionen US-Dollar deckt Raumfahrzeuge ab, die mit Neutron gestartet werden sollen.

Damit die Aktie 100 US-Dollar hält, muss Neutron wahrscheinlich 2027 debütieren und 2028 wiederholt fliegen, wodurch Startdienste zu einer zweiten Wachstumssäule werden. Zugegeben, das Wachstum ist weiterhin nicht profitabel: Der bereinigte Verlust vor Zinsen, Steuern, Abschreibungen und Amortisation (EBITDA) im zweiten Quartal betrug 8,8 Millionen US-Dollar, gegenüber einem Verlust von 27,6 Millionen US-Dollar im Vorjahresquartal. Die Guidance sieht jedoch vor, dass der Verlust erneut steigen wird, auf zwischen 17 und 23 Millionen US-Dollar in diesem Quartal.

Hintergrund: Was bisher geschah

Bereits am 21.04.2026 berichtete aktien.news, dass die Rocket-Lab-Aktie seit ihrem Hoch von fast 100 US-Dollar Mitte Januar deutlich nachgegeben hatte. Ein geplatzter Treibstofftank während eines Drucktests sorgte für Schlagzeilen und drückte den Kurs um rund 14 Prozent vom 52-Wochen-Hoch. Schon damals verwies der Bericht auf die Electron-Trägerrakete für kleine Nutzlasten und das Ziel, mit der neuen, wiederverwendbaren Neutron-Rakete anzugreifen.

Am 21.05.2026 folgte die Einordnung, dass Rocket Lab nach einer massiven Kursrallye die Aufmerksamkeit von Investoren weltweit auf sich zieht – weit über seine Raketenstarts hinaus. Im Mittelpunkt der Wachstumsfantasie stand neben den klassischen Raketenstarts vor allem die Haste-Plattform des Unternehmens, hinzu kamen Verteidigungsaufträge sowie ein wachsender Auftragsbestand.

Am 27.06.2026 berichtete aktien.news über eine Analyse von The Motley Fool, wonach Rocket Lab als das beste „Pure-Play"-Investment für ganzheitliche Raumfahrtlösungen gilt. Nur zwei Tage später, am 29.06.2026, folgte die Meldung, dass Rocket Lab der Übernahme von Iridium Communications zugestimmt hat. Die Transaktion bewertet das in McLean, Virginia, ansässige Unternehmen mit einem Unternehmenswert von 8 Milliarden US-Dollar und ist als Bar- und Aktiengeschäft strukturiert, wobei jede Iridium-Aktie mit 54 US-Dollar bewertet wird.

Was das für Anleger bedeutet

Für deutsche Privatanleger ist die zentrale Botschaft: Die Prognose ist keine Kaufempfehlung. Der Autor der Analyse stellt ausdrücklich klar, dass der heutige Kurs von rund 74 US-Dollar bereits für Jahre eines erfolgreichen Ablaufs bezahlt. Während er erwartet, dass die Aktie die Marke von 100 US-Dollar erreicht, kauft er sie heute nicht.

Die Bewertung ist der entscheidende Punkt. Bei einem Kurs von mehr als dem 40-Fachen des Umsatzes ist kaum Raum für eine weitere Multiple-Ausweitung. Der erwartete Anstieg müsste aus dem Umsatzwachstum kommen. Ein großer Teil des dafür benötigten Umsatzes ist bereits vertraglich gesichert – doch die Voraussetzungen bleiben anspruchsvoll: Die Neutron-Rakete ist noch nicht geflogen, der Iridium-Deal wird voraussichtlich erst Mitte 2027 geschlossen, und die Verluste haben nicht aufgehört.

Ausblick

Der Zeitplan ist eng gesteckt. Neutron soll im vierten Quartal dieses Jahres auf die Startrampe, wobei sich das Fenster für einen Start bis Jahresende verengt. Der Abschluss der Iridium-Übernahme wird Mitte 2027 erwartet. Damit die Aktie die 100-US-Dollar-Marke hält, müsste Neutron wahrscheinlich 2027 debütieren und 2028 wiederholt fliegen. Für das laufende Quartal erwartet das Management einen bereinigten EBITDA-Verlust zwischen 17 und 23 Millionen US-Dollar.

Kurz erklärt

  • 52-Wochen-Hoch: der höchste Kurs, den eine Aktie innerhalb der vergangenen zwölf Monate erreicht hat.
  • Auftragsbestand (Backlog): die Summe bereits vertraglich vereinbarter, aber noch nicht abgerechneter Aufträge eines Unternehmens.
  • Bereinigtes EBITDA: Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisation, bereinigt um Sondereffekte.
  • Umsatzmultiplikator: das Verhältnis von Börsenwert eines Unternehmens zu seinem Jahresumsatz.
Rocket LabRklb AktieIridium CommunicationsNeutron RaketeRaumfahrt AktieSpace SystemsAuftragsbestandKursprognose

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.