
Neutron-Start erst 2027: Ist die Rocket-Lab-Aktie noch ein Kauf?
Rocket Lab verschiebt den Erstflug seiner Neutron-Rakete auf 2027 – ein Rückschlag, der auch den Profitabilitäts-Meilenstein nach hinten schiebt.
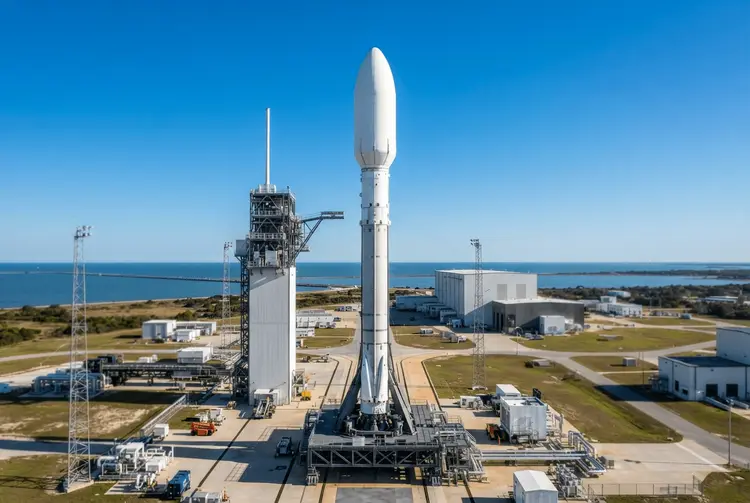
Rocket Lab (RKLB -6,64%) wird seine Neutron-Rakete in diesem Jahr nicht starten. Nach Börsenschluss am 14. Oktober gab das Unternehmen bekannt, dass der Erstflug der Mittellastrakete nun für 2027 erwartet wird. Anfang des Jahres hatte man noch das vierte Quartal 2026 angestrebt.
Die Aktie notierte zum Zeitpunkt der Berichterstattung bei rund 53 US-Dollar, ein Rückgang von etwa 10% gegenüber dem Schlusskurs von Mittwoch. Damit liegt das Papier etwa 65% unter seinem Rekord-Schlusskurs vom 27. Mai in Höhe von 150,23 US-Dollar. Für Anleger, die in diesem Jahr eingestiegen sind, ist das ein herber Rücksetzer.
Die Verschiebung ist jedoch mehr als nur eine Änderung im Startkalender. Das Management von Rocket Lab hat erklärt, dass der bereinigte EBITDA (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisation) in dem Quartal nach dem erfolgreichen Erstflug von Neutron positiv werden sollte. Anders ausgedrückt: Die Verzögerung schiebt auch diesen Meilenstein nach hinten.
Ein Rückschlag in der Fertigung
In einem Video, das zusammen mit der Aktualisierung veröffentlicht wurde, erklärte CEO Sir Peter Beck, dass eine Inspektion Hohlräume (winzige Luftblasen) in der Kohlenstoffverbundstruktur einer neu gefertigten vorderen Dom für den Treibstofftank der ersten Stufe von Neutron festgestellt habe. Er betonte, dass diese Hohlräume nicht zwangsläufig bedeuten, dass die Dom im Flug versagen würde. Dennoch fertigt das Unternehmen eine weitere an und überarbeitet den Herstellungsprozess. Bemerkenswerterweise nannte Rocket Lab kein neues Startdatum.
Beck sagte, das Unternehmen müsse zunächst die neue Dom bauen und inspizieren sowie anschließend die gesamte erste Stufe Druck- und Kryotests unterziehen. Bei gutem Verlauf erwarte er, dass diese Arbeiten im ersten Quartal 2027 abgeschlossen seien – erst danach plane Rocket Lab, ein neues Zieldatum bekannt zu geben. Das ursprüngliche Ziel für das vierte Quartal datierte lediglich auf Februar, nachdem es im Januar bei einem Drucktest zum Bersten eines Tanks der ersten Stufe gekommen war.
Elektron und Space Systems wachsen weiter
Das Geschäft, das Rocket Lab bereits betreibt, verlangsamt sich indes nicht. Um zu zeigen, wie schnell es skaliert, kletterte der Umsatz im zweiten Quartal um 62% im Vergleich zum Vorjahr auf einen Rekordwert von 234 Millionen US-Dollar. Im vierten Quartal 2025 war der Umsatz noch um 36% gewachsen, sodass sich das Wachstum in diesem Jahr deutlich beschleunigt hat.
Das Management prognostizierte zudem einen Umsatz im dritten Quartal von 250 bis 265 Millionen US-Dollar, was erneut ein Rekordwert wäre. Der Großteil des Umsatzes stammt aus dem Segment Space Systems, das Satelliten und Raumfahrzeugkomponenten herstellt. Der Umsatz dieses Segments stieg im zweiten Quartal um 94% auf 189,5 Millionen US-Dollar, begünstigt durch Akquisitionen. Der Umsatz aus Launch Services fiel dagegen wegen zeitlicher Unterschiede bei der Umsatzrealisierung um 4% auf 44,6 Millionen US-Dollar.
Auch Electron, die kleine Rakete von Rocket Lab, ist stark ausgelastet. Bis zum 26. September absolvierte sie in diesem Jahr 18 Starts – im Vergleich zu 21 Starts im gesamten Jahr 2025. Der Gesamt-Auftragsbestand (Backlog) belief sich Ende Juni auf 2,36 Milliarden US-Dollar, mehr als das Doppelte des Niveaus eines Jahres zuvor.
Wann wird Rocket Lab profitabel?
Das Problem besteht darin, dass das Wachstum noch nicht rentabel ist. Der Verlust aus dem bereinigten EBITDA von Rocket Lab schrumpfte im zweiten Quartal auf 8,8 Millionen US-Dollar, verglichen mit 11,8 Millionen US-Dollar im ersten Quartal und 27,6 Millionen US-Dollar vor einem Jahr. Das Management erwartete jedoch einen höheren Verlust von 17 bis 23 Millionen US-Dollar im dritten Quartal. Der Free Cash Flow war im zweiten Quartal mit minus 110 Millionen US-Dollar negativ.
In der Quartalskonferenz zum Gewinn im zweiten Quartal bezeichnete CFO Adam Spice den erfolgreichen Erstflug von Neutron als Wendepunkt. Der bereinigte EBITDA solle im darauffolgenden Quartal positiv werden, und der Cash Flow werde wahrscheinlich 18 bis 24 Monate später ebenfalls positiv werden, während Rocket Lab eine Flotte von Neutron-Raketen aufbaut.
Da die Tests der ersten Stufe voraussichtlich bis in das erste Quartal andauern, erscheint eine Kehrtwende beim EBITDA nun unwahrscheinlich vor der zweiten Hälfte des Jahres 2027, und positiver Cash Flow könnte sich bis hin zu 2029 verschieben. Zugegeben, der anstehende Kauf von Iridium Communications, dessen Abschluss Mitte 2027 erwartet wird, könnte dieses Bild verändern, da Iridium viel Free Cash Flow generiert. Doch Rocket Lab verkaufte neue Aktien im Wert von 1,94 Milliarden US-Dollar, um diesen Deal zu finanzieren.
35-faches des Umsatzes
Bei rund 53 US-Dollar pro Aktie handelt es sich bei Rocket Lab um etwa das 35-Fache des Umsatzes (basierend auf dem jährlichen Umsatzkurs von 1 Milliarde US-Dollar, auf den die Prognose für das dritte Quartal hindeutet). Zum Schlusskurs am letzten Freitag lag die Bewertung noch bei etwa dem 44-Fachen des Umsatzes. Dies beinhaltet die neuen Aktien aus September sowie die wandelbaren Vorzugsaktien des Unternehmens, was einen Marktwert von derzeit rund 36 Milliarden US-Dollar ergibt.
Führt ein Rückgang um 65% dazu, dass die Aktie ein Kauf ist? Für den Motley-Fool-Autor nicht. Das operative Geschäft setzt weiterhin Umsatzrekorde, und die Aktie ist deutlich günstiger als im Mai. Doch bei rund dem 35-Fachen des Umsatzes zahlen Anleger seiner Ansicht nach immer noch dafür, dass Neutron häufig und profitabel fliegt. Und der Start, den das Management mit einem positiven bereinigten EBITDA verknüpft, hat kein festes Datum mehr. Solange Rocket Lab kein neues Startdatum in den Kalender einträgt, würde er die Aktie angesichts dessen, was sie bisher bewiesen hat, als zu teuer einstufen.
Für deutsche Anleger, die in Weltraum- und Wachstumsaktien investiert sind, verdeutlicht der Fall einmal mehr das Spannungsfeld zwischen hohen Umsatzwachstumsraten und fehlender Profitabilität. Die Bewertung von Rocket Lab hängt entscheidend am Erfolg der Neutron-Rakete – und dieser Termin ist nun offen.