ANZEIGE

Jet2-Aktie: Warum der AIM-Star trotz Wachstum Anleger beunruhigt

Analyst Richard Beddard zeigt sich überrascht vom Ausmaß des erwarteten Gewinneinbruchs bei Jet2 und senkt seine Bewertung.
•• 6 Min
Jet2-Aktie: Warum der AIM-Star trotz Wachstum Anleger beunruhigt

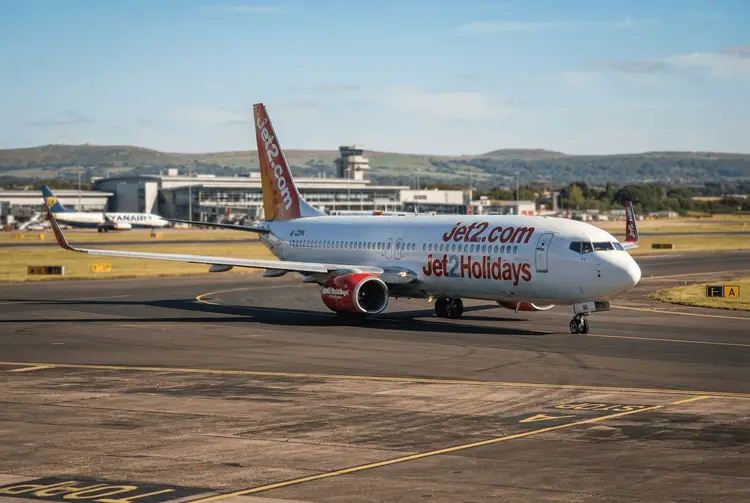
Jet2 gehört zu den großen Erfolgsgeschichten des britischen AIM-Markts. Der Reiseveranstalter und die Fluggesellschaft sind von null auf ein milliardenschweres Unternehmen gewachsen und sind heute der zweitgrößte Börsenwert an der AIM. Doch Analyst Richard Beddard von interactive investor sieht die Aktie (LSE: JET2) in unruhigen Zeiten – und war nach eigenen Angaben überrascht vom Ausmaß der jüngsten Prognosen.

Das Geschäftsjahr bis März 2026 verlief für Jet2 schwierig. Der Umsatz wuchs um 4%, der bereinigte operative Gewinn sank jedoch um 2%. Die nachsteuerliche Gewinnmarge lag bei 4% und damit nahe dem unteren Ende des historischen Spektrums, das in einigen Jahren bis zu 6% erreichen kann.

Jet2 bringt Urlauber ans Mittelmeer und erzielt den Großteil seines Umsatzes im Sommer, der in die erste Hälfte des Wirtschaftsjahres (März bis September) fällt. Den größten Teil des Umsatzes für das Jahr bis März 2027 hat das Unternehmen damit bereits verbucht. Klarheit über die entscheidende Sommersaison bringt allerdings erst die Veröffentlichung der Halbjahresergebnisse im nächsten Monat.

Die Details

Der Konsens der Analystenprognosen erwartet für das Gesamtjahr bis März 2027 einen Umsatzanstieg um 7% auf fast £8 billion. Beim operativen Gewinn rechnen die Analysten dagegen mit einem Rückgang von £446.5 million im Jahr 2026 auf £258 million.

In der Erklärung zur Hauptversammlung im September meldete Jet2 eine anhaltende Nachfrage über den Sommer. Zugleich berichtete das Unternehmen, dass Kunden aufgrund finanzieller und geopolitischer Unsicherheiten weiterhin kurz vor Abflug buchen. Das wirkt sich negativ auf Rentabilität und Cashflow aus.

Jet2 ist seit 2002 gewachsen, als es seine ersten Passagiere vom Flughafen Leeds Bradford nach Amsterdam flog. Im Jahr 2007 startete das Unternehmen sein Pauschalreisegeschäft Jet2holidays, heute der dominierende Beitragsleister bei Passagieren, Umsatz und Gewinn: 63% der Passagiere und 80% des gesamten Umsatzes entfallen darauf. Letzte-Minute-Kunden entscheiden sich jedoch für rabattierte reine Flugtickets, die günstiger und weniger rentabel sind.

Der sinkende Passagieranteil von Jet2holidays – von einem Höchststand von 68% im Jahr 2024 auf 63% im Jahr 2026 – ist einer der Gründe für das verlangsamte Wachstum. Das Unternehmen erhöhte seine Kapazität um 8%, rekrutierte 2026 jedoch nur 5% zusätzliche Passagiere, sodass es mit größerem Anteil leerer Sitze weniger profitabel flog.

Steigende Kosten schmälern ebenfalls die Rentabilität der Pauschalreisen, da Jet2 diese nicht vollständig weitergeben kann. Die Preise verbesserten sich 2026 zwar um 3%, doch lag dies größtenteils daran, dass Urlauber Unterkünfte höherer Qualität buchten, was Jet2 mehr kostet. Anders als bei seiner Flotte besitzt oder betreibt Jet2 keine Hotels. Unterkunftskosten sind die größte Kostenstelle: Sie stiegen um 7% und machten im Jahr 2026 42% des Umsatzes aus.

Hintergrund: Was bisher geschah

Bereits am 05.07.2026 berichtete aktien.news im Wochenausblick, dass Jet2 neben Namen wie der Gym Group, Unite Group und Zigup auf dem Terminkalender der Anleger stand. Am 09.07.2026 meldete aktien.news im Marktgeflüster-Roundup, dass Ruairi Cullinane, Analyst bei RBC Capital Markets, die Jet2-Aktien im Vergleich zu europäischen Branchenkollegen als unterbewertet einstuft – trotz starker Renditen und langfristiger Wachstumsaussichten spiegle der Kurs diese Qualitäten nicht wider.

Am 07.08.2026 berichtete aktien.news, dass der Private-Equity-Riese Apollo Global Management den britischen Billigflieger EasyJet übernimmt. Der Deal bewertete EasyJet mit rund 7,7 Milliarden US-Dollar und soll das Unternehmen von der Börse nehmen. Damit rückte die europäische Billigflugbranche in den Fokus von Finanzinvestoren, und Jet2 galt als potenzielles nächstes Übernahmeziel. Anna Macdonald, Director Investment Strategy bei Hargreaves Lansdown, verwies gegenüber CNBC auf die „ähnliche Dynamik“ beider Unternehmen als Low-Cost-Carrier.

Am 05.10.2026 berichtete aktien.news, dass die US-Flugpreise im August um 23,4 Prozent gegenüber dem Vorjahresmonat gestiegen sind. Hohe, volatile Treibstoffkosten und eine eingeschränkte Kapazität lieferten den Fluggesellschaften Argumente für höhere Ticketpreise. Für die Airlines selbst fiel die Bilanz jedoch zwiespältig aus: Steigende Kraftstoffausgaben glichen Umsatzzuwächse aus, was Analysten und Unternehmen dazu veranlasste, ihre Gewinnprognosen zu senken. Der Iran-Krieg, der Ende Februar begann, trieb die Treibstoffpreise.

Was das für Anleger bedeutet

Mit Blick auf März 2027 dürfte der im Februar begonnene Krieg im Iran den Trend zu späten Buchungen in diesem Sommer verstärkt haben. Durch die Schließung der Straße von Hormus hat der Konflikt zudem die Kerosinpreise erhöht. Jet2 hat den Preis für 93% seines Kraftstoffs für 2027 durch Absicherungen (Hedges) zu einem Durchschnittspreis von $753 pro Tonne fixiert – historisch betrachtet teuer, im Vergleich zu Spot-Preisen jedoch günstig.

Belastend wirkt auch der neue Standort Gatwick. Der erste Flug fand im März statt, und auf der Hauptversammlung erklärte das Unternehmen, dass Gatwick aufgrund eines höheren als erwarteten Anteils an Pauschalreisen besser abschneidet als erwartet. Dennoch erwartet Jet2, dass der Betrieb erst ab 2029 profitabel sein wird.

Auch der Wettbewerb macht Sorgen. easyJet (LSE: EZJ) startete easyJet Holidays 2019 neu, als es mehr Teile des Geschäfts internisierte. In den letzten fünf Jahren wuchs es von einer viel kleineren Basis aus schneller als Jet2 und ist heute nach ATOL-Passagierlizenzen das viertgrößte Pauschalreiseunternehmen. Davor liegen We Love Holidays, eine Online-Reiseagentur (OTA), TUI AG (XETRA: TUI1) und Jet2. Seit 2023 hat Tui seine Anzahl der Lizenzen um 2% erhöht, Jet2holidays um 8% und easyJet Holidays um 68% mehr Passagiere.

Sollten sich die Prognosen bewahrheiten, fällt die nachsteuerliche Kapitalrendite 2027 unter das willkürliche Niveau von 10%, das Beddard nutzt, um ein Unternehmen zu definieren, das durch „dicke und dünne“ Zeiten hinweg profitabel bleibt. Cashflow und Gewinn stehen unter Druck, weil späte Buchungen bedeuten, dass Jet2 Kundenzahlungen kürzer hält. Trotz der Gegenwinde erhöht Jet2 bescheiden seine Verschuldung, indem es Aktien zurückkauft.

Diesen Risiken steht eine starke operative Basis gegenüber. Jet2 ist der größte Pauschalreiseveranstalter und die drittgrößte Fluggesellschaft des Vereinigten Königreichs. Während der Pandemie war Jet2 die einzige britische Fluggesellschaft, die Kunden pünktlich für wegen Covid-Beschränkungen gestrichene Flüge erstattete; im Jahr 2026 betrug die Stornierungsquote ein marktführendes 0,06%. Das Unternehmen erreicht regelmäßig den Status „Which? Recommended Provider“, und die Net Promoter Scores (NPS) für Jet2 und Jet2holidays liegen im mittleren sechziger Bereich. Es fliegt von 14 Standorten aus, und 90% der britischen Bevölkerung leben innerhalb von 90 Minuten Fahrt von einem davon.

Das größte langfristige Risiko bleibt der Klimawandel. Flüge sind große Emittenten von Treibhausgasen und dürften unter zunehmende Regulierung fallen. Das Mittelmeer wird ebenfalls heißer – bislang ohne erkennbaren Einfluss auf die Urlaubslust, was sich aber ändern könnte. Jet2 ersetzt Boeings und erweitert die Flotte mit neuen, kraftstoffeffizienten Airbus A321neo-Flugzeugen, elektrifiziert seine Bodentransporter, lobbyiert für eine effizientere Nutzung des Luftraums und nutzt Technologie, um effizienter zu fliegen. Nachhaltiges Fliegen erfordert letztlich nachhaltige Kraftstoffe, deren Entwicklung nicht in der Kontrolle von Jet2 liegt.

Ausblick

Trotz der Unsicherheit hatte Jet2 in diesem Sommer 8% mehr Kapazitäten im Verkauf als 2025 und erhöhte die Kapazitäten für den kommenden Winter ebenfalls um 8%, hauptsächlich am neuen Standort Gatwick. Die nächsten konkreten Orientierungspunkte sind die Halbjahresergebnisse im kommenden Monat sowie die Frage, ob Gatwick wie erwartet ab 2029 profitabel arbeitet. Beddard prüft seine Bewertungen mindestens einmal im Jahr, kurz nachdem ein Unternehmen seinen Jahresbericht veröffentlicht hat. Thorpe (F W) (LSE: TFW) und Renishaw (LSE: RSW) haben ihre Jahresberichte bereits veröffentlicht und werden bald neu bewertet.

Kurz erklärt

  • AIM: britischer Börsenmarkt für kleinere und wachstumsstarke Unternehmen, der als volatiler und riskanter gilt als der Hauptmarkt.
  • Hedging: Absicherungsgeschäft, mit dem sich ein Unternehmen einen Preis für einen Rohstoff wie Kerosin im Voraus sichert.
  • Net Promoter Score: Kennzahl aus einer einzigen Kundenfrage, ob der Kunde das Unternehmen weiterempfehlen würde.
Jet2 AktieAim MarktRichard BeddardJet2HolidaysEasyjet HolidaysPauschalreiseGewinnprognoseJet2 Bewertung

Meistgelesene News

  1. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  2. XRP als Millionärsmacher? Warum ein 1.000-facher Anstieg unrealistisch ist
  3. Iran bietet Öffnung der Straße von Hormus an: Spannungen eskalieren
  4. Tesla nach Q3-Zahlen: Warum die Aktie trotz Rabatt teuer bleibt
  5. Shell und Exxon verkaufen Chemiekonzern Infineum für 8 Milliarden Dollar

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.