ANZEIGE

Italiens Anteil an EU-Covid-Fond steht auf dem Spiel

Nach Mario Draghis Rücktritt: Wahlen lassen Zweifel an Roms Fähigkeit aufkommen, den Reformzeitplan einzuhalten
•• 5 Min
Italiens Anteil an EU-Covid-Fond steht auf dem Spiel

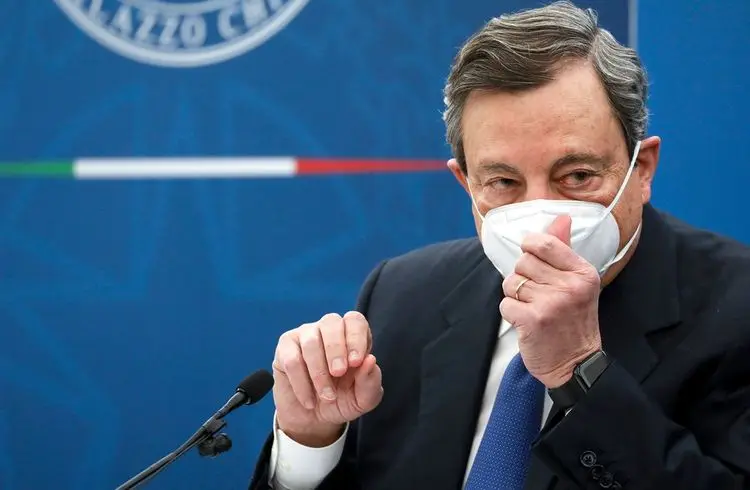
Regierungen und Investoren in ganz Europa blicken nervös auf Italien, während sie versuchen herauszufinden, was der Zusammenbruch der Regierung von Mario Draghi für den 800 Milliarden Euro schweren EU-Rettungsfonds Covid bedeutet, dessen größter Empfänger Rom ist.

Der Fonds ist das ehrgeizigste gemeinsame Wirtschaftsprojekt der EU seit der Einführung des Euro. Er bringt die Mitgliedstaaten zusammen, um die Ausgabe gemeinsamer Schulden durch die Europäische Kommission in einem noch nie dagewesenen Umfang zu garantieren. Allein Italien wurden EU-Mittel in Höhe von 200 Mrd. EUR zugewiesen, die für die Wiederbelebung der chronisch schwachen Wirtschaft des Landes als unerlässlich gelten.

Wie die anderen Länder hat sich auch Italien auf einen ehrgeizigen Zeitplan mit Reformmeilensteinen und Investitionszielen geeinigt, um Tranchen von EU-Geldern freizugeben. Doch ein verfrühter Wahlkampf lässt Zweifel aufkommen, ob das Land die diesjährigen Fristen einhalten kann - eine Sorge, die Präsident Sergio Mattarella bei der Auflösung des Parlaments in der vergangenen Woche einräumte.

"Es gibt entscheidende Fristen", warnte Mattarella. "Ich hoffe, dass trotz der üblichen Wahlkampftöne jeder seinen konstruktiven Beitrag leisten wird".

Die Analysten von Goldman Sachs erklärten am Montag in einem Vermerk, dass sie aufgrund der erhöhten politischen Unsicherheit und möglicher Verzögerungen bei der Umsetzung von Investitionen und Reformen des Rettungsfonds "erheblichen Gegenwind" für die italienischen Schulden sehen.

Zu den Verpflichtungen, die Italien im Gegenzug für die Mittel eingegangen ist, gehören der Abbau von Bürokratie, die Stärkung des Wettbewerbs in Sektoren von Energie bis Verkehr und die Stärkung der öffentlichen Verwaltung. Sie sollen die langfristigen Wachstumsaussichten verbessern und die Tragfähigkeit der Staatsverschuldung sicherstellen, die derzeit etwa 150 Prozent des Bruttoinlandsprodukts beträgt.

Obwohl Draghi, ehemaliger Präsident der Europäischen Zentralbank, an der Spitze seiner Einheitsregierung parteiübergreifende Unterstützung für den Plan sicherte, gibt es Befürchtungen, dass die Umsetzung ohne ihn ins Stocken geraten könnte, was die Reformdynamik und die Haushaltsdisziplin gefährden würde.

"Draghi spielte eine wesentliche Rolle", sagte Ludovico Sapio, europäischer Wirtschaftsexperte bei der Barclays Bank. "Mit seinem vorzeitigen Abgang stehen wir nun vor unerprobtem Terrain. Wir bewegen uns von einem Szenario mit einem Premierminister mit einer großen parlamentarischen Mehrheit - und einem starken Engagement für den Plan - zu einem neuen, völlig unbekannten Umfeld."

Giorgia Meloni, Vorsitzende der rechtsextremen Brüder Italiens, die Umfragen zufolge nach den Wahlen im September die größte Partei im Parlament sein könnten, äußerte am Wochenende gegenüber der Zeitung La Stampa ihre Bedenken, dass die Konjunkturmittel nicht in Bereichen eingesetzt werden, in denen "Italien wettbewerbsfähiger ist als andere".

Giorgia Meloni, Vorsitzende der rechtsextremen Brüder Italiens, die nach den Wahlen die größte Partei im Parlament sein könnten © ROPI Jede erhebliche Störung oder Abweichung vom Reform- und Investitionsprogramm, das in einem 664-seitigen Anhang zu Roms Vereinbarung mit der Kommission dargelegt ist, würde jedoch den vollen Zugang Italiens zu den Mitteln gefährden.

Italiens schwache Wirtschaft wäre nicht das einzige Opfer. Obwohl der Fonds als einmalige Maßnahme als Reaktion auf die pandemiebedingte Wirtschaftskrise vereinbart wurde, sehen Befürworter einer stärkeren finanzpolitischen Integration der EU ihn als potenziellen Präzedenzfall für weitere gemeinsame Maßnahmen. Sollte das Vorhaben in Italien scheitern, würde dies die Skepsis in den nordeuropäischen Hauptstädten verstärken, die einer gemeinsamen Schuldenaufnahme sehr misstrauisch gegenüberstehen.

"Die ganze Idee der gemeinsamen Kreditaufnahme durch die EU steht hier auf dem Spiel", sagte Luigi Scazzieri, Senior Fellow beim Think-Tank Center for European Reform. "Der wahrgenommene Erfolg oder Misserfolg des Fonds hängt davon ab, ob er in Italien als erfolgreich oder als verschwenderisch wahrgenommen wird.

Bislang hat Italien 46 Mrd. Euro erhalten, die sich aus einem Vorschuss von 25 Mrd. Euro und einer ersten Tranche von 21 Mrd. Euro nach den ersten Reformen im vergangenen Jahr zusammensetzen. Rom hat seinen zweiten Zahlungsantrag in Höhe von 21 Mrd. EUR eingereicht, der derzeit von der Kommission geprüft wird.

Angesichts der für den 25. September anberaumten Wahlen stellt sich jedoch die Frage, ob Italien die für den 31. Dezember festgelegten Reformziele erreichen kann, um weitere 19 Mrd. EUR zu erhalten, was etwa 1 % des BIP entspricht. Zu den notwendigen Maßnahmen gehören die Verabschiedung eines neuen Wettbewerbsgesetzes, eine Steuerreform und eine Überarbeitung der Gerichtsverfahren, um die Gerichtsverfahren zu beschleunigen, die die langsamsten in Europa sind.

Sapio von Barclays sagte: "Das ist schon in normalen Zeiten ein volles Programm für die Gesetzgebung, ganz zu schweigen von einem Wahlkampf."

Einige italienische Analysten sind der Meinung, dass die neue Regierung einen starken Anreiz hat, sich an den Plan zu halten, da sie sonst den Zorn der Öffentlichkeit auf sich ziehen würde, wenn sie die Mittel nicht sichern könnte.

"Der Weg ist klar definiert", sagte Luciano Monti, Politikprofessor an der Luiss-Universität in Rom. "Wir haben einen Vertrag unterschrieben ... und werden eine Menge Geld erhalten: 20 Milliarden Euro jedes Semester. Das ist ein gutes Zuckerbrot."

Letzte Woche erhöhte die EZB den Einsatz für Italien sogar noch weiter, indem sie erklärte, dass die Einhaltung der EU-Konjunkturpläne bei der Beurteilung der Frage, ob die Schulden eines Landes für ihr neues Anleihekaufprogramm in Frage kommen, berücksichtigt würde. Dieses Transmissionsschutzinstrument (TPI) soll einem ungerechtfertigten Anstieg der nationalen Anleihekosten entgegenwirken.

Die Renditedifferenz zwischen den 10-jährigen italienischen und deutschen Staatsanleihen, ein wichtiger Risikomaßstab, hat sich auf etwa 2,3 Prozentpunkte ausgeweitet, seit Draghis Regierung ins Wanken geraten ist. Anfang Juli lag der so genannte Spread noch bei 1,85 Prozentpunkten.

Michele Geraci, ein ehemaliger Staatssekretär im italienischen Ministerium für wirtschaftliche Entwicklung, sagte, dass eine Mitte-Rechts-Koalitionsregierung - das wahrscheinlichste Ergebnis bei den aktuellen Umfragen - an dem Plan festhalten und sogar versuchen würde, ihn zu verbessern. "Reformen und ein effizienteres Wirtschaftssystem liegen in der DNA der Mitte-Rechts-Regierung", sagte er. "Das Konjunkturprogramm könnte sogar noch verbessert werden.

Dennoch hat Brüssel die Mitgliedsstaaten davon abgehalten, Neuverhandlungen zu versuchen, und behält sich die Entscheidung darüber vor, wie auf solche Anfragen oder das Nichterreichen von Meilensteinen reagiert werden soll.

Nathalie Tocci, Direktorin des Think-Tanks Institute of International Affairs, sagte, dass Italien durch Draghis Ausscheiden keinen effektiven Fürsprecher in Brüssel mehr habe, was sich darauf auswirken könne, wie die Kommission die Entwicklungen in Rom sehe.

Die scheidende Regierung war "das erste Mal, dass wir eine Regierung hatten, die die Glaubwürdigkeit, die Führungsqualitäten und den Ruf hatte, innerhalb der EU gute Geschäfte für Italien zu machen", sagte sie.

"In Anbetracht der wirtschaftlichen Entwicklung wäre es schwieriger gewesen, in diesen Gewässern zu navigieren. Um sie gut zu navigieren, muss man wissen, wie man das Spiel spielt. Wer auch immer als Nächstes kommt, weiß das nicht."

ItalienEuropäische Union

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.