ANZEIGE

Indiens Krankenhaus-Boom: Milliarden-Investitionen, aber Millionen ohne Versorgung

Privater Gesundheitsboom in Indien schließt Millionen durch explodierende Kosten von der Versorgung aus.
•• 4 Min
Indiens Krankenhaus-Boom: Milliarden-Investitionen, aber Millionen ohne Versorgung

Der private Gesundheitssektor Indiens erlebt einen beispiellosen Boom. Krankenhausketten bauen massiv aus, sammeln Milliarden an den Börsen ein und locken globale Private-Equity-Investoren an. Doch ein neuer Regierungsbericht offenbart die Schattenseite dieser Entwicklung: Millionen Inder werden durch explodierende Kosten von der medizinischen Versorgung ausgeschlossen. Die Schere zwischen staatlichen und privaten Behandlungskosten klafft immer weiter auseinander.

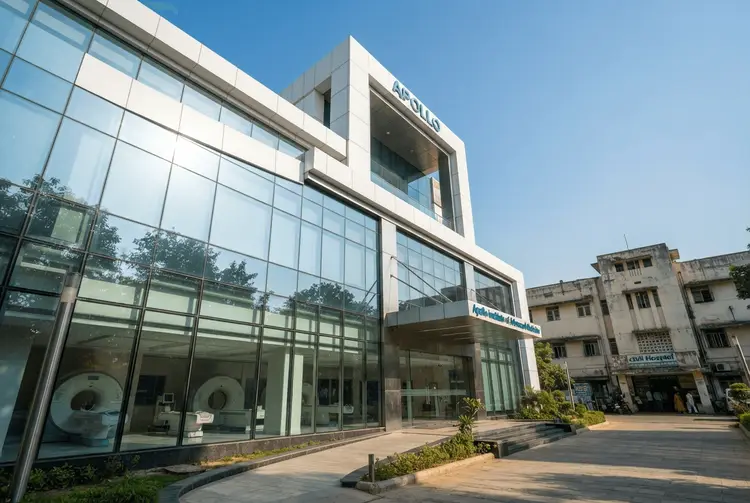
In Miraj, einer Kleinstadt im Westen Indiens, zählt man entlang einer einzigen fünf Kilometer langen Straße mehr als 50 Krankenhäuser, Diagnosezentren und Kliniken – die meisten davon erst in den letzten fünf Jahren entstanden. Die Stadt ist kein Einzelfall, sondern ein Symbol für den rasanten Ausbau der privaten Gesundheitsinfrastruktur des Landes. Krankenhäuser fügen jedes Quartal tausende neue Betten hinzu, Diagnoseketten expandieren in kleinere Städte, und medizinische Institute sammeln über Börsengänge hunderte Millionen US-Dollar ein.

Allein Anfang August 2024 erlöste Manipal Health, Indiens größtes Mehrspezialitätskrankenhaus, mit seinem Börsengang fast eine Milliarde US-Dollar – der zweitgrößte IPO des Jahres in Indien. Auch globale Finanzinvestoren drängen in den Markt: Zwischen 2022 und 2024 verzeichneten indische Gesundheits- und Pharmaunternehmen knapp 600 Fusionen, Übernahmen und Private-Equity-Transaktionen im Wert von über 30 Milliarden US-Dollar. Vierzig Prozent dieser Mittel flossen direkt in Krankenhäuser, wie Daten von Grant Thornton belegen. Weitere 20 Milliarden US-Dollar wurden in den letzten zwei Jahren von der Branche eingesammelt.

Explodierende Kosten für Patienten

Doch der Boom hat eine Kehrseite, die ein neuer Bericht einer indischen Regierungsbehörde nun schonungslos offenlegt. Die Studie spricht von einer sich „vertiefenden Erschwinglichkeitskrise“ in den privaten Krankenhäusern des Landes. Demnach sind Behandlungen in privaten Einrichtungen oft fünf- bis zehnmal teurer als in staatlichen Krankenhäusern. Besonders bei schweren Erkrankungen wie Krebs, Herzkrankheiten oder Nierenversagen vergrößert sich diese Lücke weiter.

Der Bericht kritisiert das „ungebremste“ Wachstum von Kliniken und Diagnosezentren sowie die ungleichmäßige Umsetzung regulatorischer Standards. Dies führe zu „auffälligen Diskrepanzen sowohl in der Qualität als auch in den Kosten der Versorgung im Privatsektor“. Patienten seien willkürlichen Preisen und mangelhaften Praktiken ausgeliefert. Die „allgegenwärtige Kommerzialisierung der privaten Gesundheitsversorgung“ treibe verwundbare Haushalte direkt in katastrophale Schulden und zwinge sie zum Verkauf von Vermögenswerten.

Ein besonders drastisches Beispiel lieferte die Lebensmittel- und Arzneimittelbehörde des reichsten Bundesstaates Maharashtra: Dort wurden Infusionssätze (intravenös) in Krankenhäusern mit einer Gewinnspanne von erstaunlichen 1.800 Prozent verkauft. Die Behörde spricht von einer fast vollständig unüberwachten Preisgestaltung bei Medizinprodukten.

Streit um Preisregulierung

Die Regierungsbehörde hat eine Reihe von Empfehlungen vorgelegt, um die Missstände zu beheben. Dazu gehören eine Begrenzung der Krankenhauszimmerpreise auf das Niveau von Drei-Sterne-Hotels, eine Preisregulierung für essentielle Behandlungen und Routineeingriffe sowie Standardbehandlungsrichtlinien, um Überversorgung zu verhindern. Zudem wurde ausländisches Eigentum von über 51 Prozent an Krankenhausketten als problematisch markiert.

Die private Krankenhausbranche wehrt sich gegen diese Vorschläge. Siddhartha Bhattacharya, Generalsekretär von NATHEALTH, dem Verband der privaten Gesundheitsbranche, argumentiert, die Regierung solle sich auf die Senkung struktureller Kosten konzentrieren – etwa bei Steuern, Land, Kapital und Personal – statt Raten zu begrenzen. Die Gesundheitsversorgung sei kapitalintensiv, und die Rendite auf das eingesetzte Kapital liege bei rund zehn Prozent, „deutlich niedriger als in vielen anderen Sektoren der Wirtschaft, die oft 1,5- bis 2,5-mal höhere Renditen erzielen“. Einen Vergleich von Krankenhaus- mit Hotelpreisen lehnt er ab, da dies wichtige Compliance-Anforderungen wie Infektionskontrollstandards ignoriere.

Die größten Krankenhausketten des Landes – von Max Healthcare bis Fortis – warnen, dass willkürliche Obergrenzen die Investitionen in die Branche „ersticken“ und ausländische Investoren abschrecken würden.

Experten fordern staatliche Eingriffe

Experten für öffentliche Gesundheit sehen dies anders. Dr. Srinath Reddy von der Public Health Foundation of India betont, es brauche definitiv eine Debatte über Preisregulierung, da die private Gesundheitsversorgung in Indien derzeit ein reiner Verkäufermarkt sei. „Mit großem ausländischem Private-Equity-Geld, das insbesondere in die tertiäre Versorgung fließt, treffen Menschen außerhalb des Landes im Grunde Entscheidungen über die Preisgestaltung. Das sollte nicht der Fall sein“, sagte er der BBC.

Vivek ND, ein weiterer Experte für Gesundheitspolitik, verweist auf die „Superprofite“, die viele Krankenhäuser erzielt hätten. Die verstärkte Betonung auf unnötige Tests und Diagnostik müsse untersucht werden. Allerdings räumt er ein, dass breitere Konsultationen mit der Branche nötig seien, bevor Empfehlungen verbindlich würden.

Dr. Reddy warnt zudem vor pauschalen Preisobergrenzen: „Kosten werden von Staat zu Staat und von Stadt zu Stadt variieren, daher kann man nicht pauschale Obergrenzen im ganzen Land auferlegen.“ Stattdessen seien ordnungsgemäße landesweite Kostenschätzungen erforderlich.

Der Staat muss nachlegen

Einig sind sich alle Seiten in einem Punkt: Die öffentliche Gesundheitsversorgung muss massiv ausgebaut werden. Die aktuellen staatlichen Gesundheitsausgaben Indiens liegen bei lediglich 1,4 Prozent des Bruttoinlandsprodukts (BIP) – weit unter dem Ziel von 2,5 Prozent, das vor fast einem Jahrzehnt in der National Health Policy festgelegt wurde, und noch weiter entfernt von den fünf Prozent, die die Weltgesundheitsorganisation empfiehlt.

Der Regierungsbericht selbst stellt fest, dass die unverhältnismäßig niedrigen Ausgaben für sekundäre und tertiäre Gesundheitsversorgung die Bürger in teure private Einrichtungen treiben. Die Regierung müsse ihre Leistungen steigern, so Vivek, mit mehr öffentlichen Investitionen, um die Abhängigkeit von privaten Krankenhäusern zu reduzieren.

Gleichzeitig benötigt Indien geschätzte 300 Milliarden US-Dollar an zusätzlichen Gesundheitsinvestitionen, um Kapazitäten aufzubauen. Ein Großteil dieses Kapitals wird von privaten inländischen und ausländischen Investoren kommen müssen. Die politischen Entscheidungsträger stehen vor der Herkulesaufgabe, Investoren nicht zu vergraulen, während gleichzeitig sichergestellt werden muss, dass normale Bürger nicht von essentiellen Gesundheitsdienstleistungen ausgeschlossen werden.

Indien GesundheitssektorPrivate Krankenhäuser IndienGesundheitskosten IndienPreisregulierung KrankenhäuserIndien GesundheitspolitikPrivate Equity GesundheitswesenManipal Health IpoGesundheitsversorgung Indien

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  4. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor
  5. Nvidia, Datadog und Goldminen glänzen auf IBD-Bestenlisten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.