
I-80 Gold kämpft mit Arbeitskräftemangel in Nevada
Personalfluktuation bremst den Abbau, die Aktie fällt – doch die Jahresprognose bleibt bestehen.
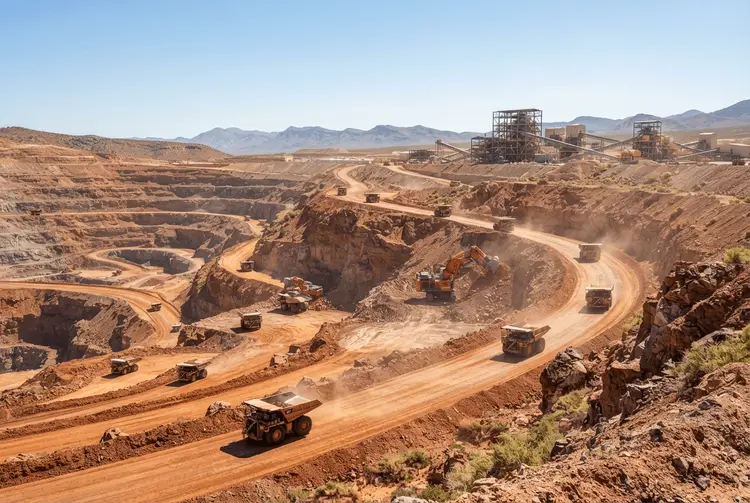
I-80 Gold (TSX: IAU; NYSE: IAUX) rechnet für das laufende Jahr nur mit einer Förderung am unteren Ende der prognostizierten Spanne. Grund dafür ist eine erhöhte Personalfluktuation, die den Abbau in Nevada verlangsamt hat. Der nächste Untertagebetrieb des Unternehmens soll dennoch gegen Ende des Jahres anlaufen. Die Aktie reagierte mit Kursverlusten.
Das in Toronto ansässige Unternehmen behielt seine Prognose von 40.000 bis 50.000 Unzen bei. Allerdings wies I-80 auf verzögerten Zugang zu erzhaltigen Gesteinsvorkommen am Granite Creek hin. Zudem verschiebt eine Verarbeitungsänderung einen Teil des Goldes aus dem Archimedes-Mine-Bereich in das erste Quartal 2027. Der produktive Abbau am Archimedes und die Sanierung der Aufbereitungsanlage Lone Tree laufen laut der Quartalsmitteilung vom Montag weiterhin nach Plan.
„Die Belegschaft der Auftragnehmer wurde seitdem wieder auf das vorherige Niveau gebracht, um die geplanten Abbauraten zu unterstützen, nachdem die Vergütungsstruktur für Auftragnehmer angepasst wurde“, erklärte Chief Operating Officer Paul Chawrun in der Mitteilung.
Die Rückschläge belasten den langfristigen Wachstumsplan
Die operativen Probleme unterstreichen die Herausforderungen hinter dem Plan von I-80, die jährliche Goldförderung ab 2028 auf 150.000 bis 200.000 Unzen zu steigern. Der Wiederanlauf von Lone Tree würde es dem Unternehmen ermöglichen, sein eigenes refraktäres Erz selbst aufzubereiten. Dieses Erz benötigt eine Behandlung, um das in Sulfidmineralien gebundene Gold freizusetzen. Dadurch könnte I-80 mehr von der Marge einbehalten, die derzeit an Dritte gezahlt wird.
Die I-80-Aktie fiel am Dienstagmorgen in Toronto um 5,2% auf 1,83 US-Dollar. Das entspricht einer Bewertung des Unternehmens von rund 1,6 Milliarden kanadischen Dollar (1,1 Milliarden US-Dollar). In den vergangenen zwölf Monaten handelte die Aktie zwischen 1,25 und 3,04 US-Dollar.
Der Nettoverlust von I-80 im dritten Quartal verschlechterte sich auf 48,4 Millionen US-Dollar beziehungsweise 6 Cent je Aktie. Im Vorjahr lag er bei 41,9 Millionen US-Dollar oder 5 Cent. Als Grund nennt das Unternehmen gestiegene Ausgaben für Entwicklung und Exploration. Die quartalsweise Förderung sank im Vergleich zum Vorjahr um 6% auf 11.685 Unzen. Der Umsatz stieg dagegen leicht auf 32,7 Millionen US-Dollar, da höhere Goldpreise den geringeren Absatz an Unzen kompensierten.
Liquidität bleibt trotz höherer Ausgaben gesichert
I-80 verfügte zum 30. September über Kassenbestände und liquide Mittel in Höhe von 411,4 Millionen US-Dollar, gegenüber 464,6 Millionen US-Dollar drei Monate zuvor. Die National Bank Financial berechnete ein potenzielles Liquiditätsvolumen von rund 620 Millionen US-Dollar. Darin enthalten sind eine bedingte Ausweitung der Goldvorfinanzierungsvereinbarung um 100 Millionen US-Dollar sowie etwa 109 Millionen US-Dollar aus der Ausübung von Optionsrechten (Warrants), deren Ausübungspreis unter dem Aktienkurs lag.
Der Bergbau-Analyst Don DeMarco von der National Bank Financial bekräftigte seine „Outperform“-Empfehlung und das Kursziel von 4 kanadischen Dollar in einem Bericht vom Montagabend. Trotz der kurzfristigen Produktionsschwäche sei die Finanzierung der Entwicklungsprojekte gesichert und der Zeitplan eingehalten worden, sagte er.
Lone Tree bleibt der zentrale Baustein im Wachstumsplan. Die erste Goldförderung ist für das vierte Quartal 2027 geplant, nachdem eine Sanierung mit einem Budget von etwa 430 Millionen US-Dollar durchgeführt wurde. Die Lohnkosten liegen um 5% bis 10% über den ursprünglichen Schätzungen, bleiben jedoch innerhalb der Projektkontingenz. Etwa 44% des Kapitals wurden gebunden und 20% der Kontingenz in Anspruch genommen, so DeMarco. Dieser Wert liegt höher als die im letzten Monat genannten rund 10% in einem Entwicklungsupdate. Zahlungen für Lone-Tree-Verträge würden vier bis fünf Monate nach der Verpflichtung geleistet, im Gegensatz zu den ursprünglich angenommenen 30 Tagen, wodurch sich Ausgaben in das Jahr 2027 verschieben.
Arbeitskräfte und Wasser bleiben die Engpässe
Jenseits von Lone Tree hat I-80 Mineral Point vor den offenen Tagebau Granite Creek und das Untertageprojekt Cove in seiner Entwicklungssequenz vorgerückt. Diese Änderung konzentriert die Ausgaben auf das größte Wachstumsprojekt und reserviert Cove als spätere Quelle für die Zuführung zur Aufbereitungsanlage. Eine Machbarkeitsstudie für Archimedes und eine Vorstudie für Mineral Point werden nun für das zweite Halbjahr 2027 erwartet – eine moderate Verschiebung gegenüber den vorherigen Zielen für die Mitte des Jahres.
Die Personalbesetzung war bereits im vergangenen Monat während eines Analystenbesuchs ein Thema. Der Bergbau-Auftragnehmer für Granite Creek hatte etwa 100 Mitarbeiter gegenüber einem Ziel von rund 120, angesichts des starken Wettbewerbs um qualifizierte Arbeitskräfte in Nordnevada, hieß es in einem Bericht der SCP Resource Finance vom 26. Oktober. Die Mine verfüge über genügend Arbeitsflächen, um eine höhere Förderung zu unterstützen, doch die Verfügbarkeit von Arbeitskräften und die Geschwindigkeit des Bergbauzyklus seien die Engpässe. Das Wassermanagement bleibe eine weitere Herausforderung, wobei tiefere Pumpbrunnen und eine erweiterte Behandlungskapazität helfen sollten, den Ausbau voranzutreiben.
Die Machbarkeitsstudie vom September für Granite Creek wies initiale Goldreserven und ein größeres Ressourcenpotenzial aus. Sie erhöhte jedoch auch die prognostizierten all-in sustaining costs (AISC) über die Lebensdauer der Mine um 42% gegenüber der vorherigen Bewertung auf 2.273 US-Dollar pro Unze. Am Archimedes wird erwartet, dass die Ablagerung von Oxiderz auf der bestehenden Ruby-Hill-Laugungspalette anstatt des Verkaufs an einen Dritten die Anerkennung einiger Produktionsmengen bis ins erste Quartal 2027 hinauszögert. Diese Unterscheidung lässt den geplanten Start des Abbaus bis Jahresende intakt, verzögert jedoch einige gemeldete Goldausbeuten.