
Großbritannien: Höhere Grundsteuer drängt immer mehr Vermieter zum Verkauf
Finanzminister John Healey verdoppelt die von Rachel Reeves angekündigte Erhöhung der Steuersätze auf Immobilien- und Zinseinkünfte.
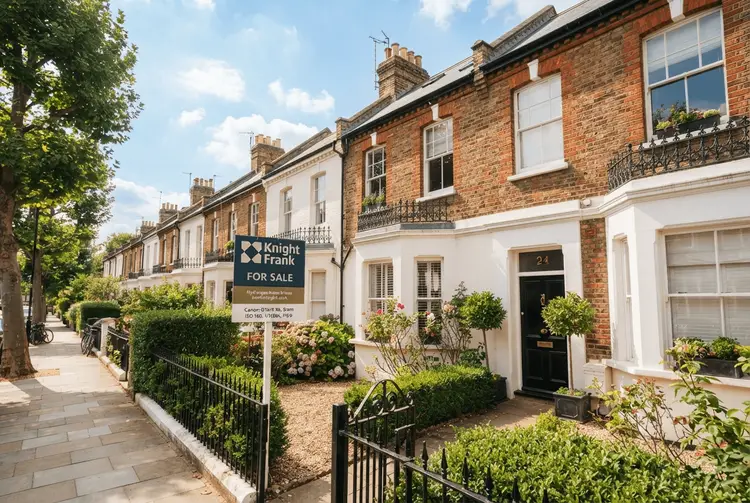
Der britische Finanzminister John Healey hat die Steuersätze auf Einkünfte aus Immobilien und auf Zinsen aus Spareinlagen ab dem kommenden Jahr um zwei Prozentpunkte angehoben. Damit verdoppelt er eine Erhöhung, die seine Vorgängerin Rachel Reeves bereits angekündigt hatte. Die Maßnahme löste unmittelbar Warnungen aus, dass weitere Vermieter ihr Vermögen verkaufen könnten.
Betroffen sind nach den am Mittwoch veröffentlichten Haushaltsdokumenten Mietgewinne, sonstiges Immobilieneinkommen und Sparzinsen in England, Wales und Nordirland. Die Einkommensteuer auf diese Einkünfte wird ab April in allen drei Steuerklassen steigen. Reeves hatte diese Sätze in ihrem Haushalt 2025 im November um zwei Prozentpunkte angehoben – Healey legt nun noch einmal zwei Prozentpunkte drauf.
Konkret beträgt der Grundsteuersatz für Immobilieneinkünfte künftig 24 Prozent, der höhere Steuersatz 44 Prozent und der zusätzliche Steuersatz 49 Prozent. Der Steueranstieg bei Immobilieneinkünften soll dem Schatzamt in den Jahren 2027/28 etwa 35 Millionen Pfund einbringen, bevor er 2028/29 auf 575 Millionen Pfund springt und bis 2031/32 auf 455 Millionen Pfund sinkt. Das geht aus den Prognosen der Regierung hervor.
Die Details
Die Reaktionen aus der Immobilienwirtschaft fielen scharf aus. James Evans, Chief Executive der Makleragentur Douglas & Gordon, sagte, die Politik sei ein Beweis dafür, dass Minister weiterhin „nach privaten Vermietern herummachen“. Sie biete „einen weiteren Grund für Vermieter, den Sektor zu verlassen, obwohl wir dringend hochwertige Mietwohnungen für Mieter benötigen“.
Chris Norris, leitender Politikbeauftragter der National Residential Landlords Association, erklärte, Healeys Schritt werde „extrem schädlich“ sein. „Vermieter, deren Margen ohnehin bereits stark unter Druck stehen und deren Compliance-Kosten gestiegen sind, werden keine andere Wahl haben, als diese Kosten in Form von Mieten weiterzugeben“, fügte er hinzu.
Auch die unabhängige fiskalische Kontrollbehörde Office for Budget Responsibility (OBR) äußerte sich kritisch. Der höhere Steuersatz gefährde, gepaart mit anderen Maßnahmen, die die Renditen der Vermieter geschmälert hätten, „insgesamt einen stetigen Anstieg der Mieten“. Zur Begründung verwies die Behörde darauf, dass weniger potenzielle Vermieter in den Markt einträten und bestehende Vermieter die Kosten an die Mieter weitergäben.
Adam Jefferies, Direktor bei der Beratungsfirma PKF Littlejohn, beschrieb die Lage der Eigentümer so: „Für Vermieter sind die Entscheidungen deutlich schwieriger: Verkaufen, den Mietmarkt verlassen oder versuchen, Immobilien über eine Gesellschaft zu halten – was jedoch eine sorgfältige Steuerplanung erfordert.“
Neben den Immobilieneinkünften rückt auch die Besteuerung von Sparzinsen in den Fokus. Healey sagte im Unterhaus, er werde das jährliche Guthaben von 20.000 Pfund für Cash-Isas beibehalten. Zugleich betonte er, dass „88 Prozent der Menschen auch nach der Steuererhöhung auf Zinseinkünfte nicht mehr Steuern auf ihre Ersparnisse zahlen würden“.
Isabella Galliers-Pratt, leitende Investmentdirektorin bei Rathbones, sieht das anders. Die Steuererhöhung auf Spareinkünfte mache es zunehmend unattraktiv, große Geldbeträge auf Einlagen zu halten, insbesondere für Steuerzahler im höheren und zusätzlichen Steuersatz. „Bargeld wird immer eine wichtige Rolle bei der Bereitstellung von Liquidität spielen, aber die Steueränderungen verändern die Rechnung für Geld, das über unmittelbare Bedürfnisse hinaus gehalten wird, erheblich“, sagte sie. „Für einen Steuerzahler im zusätzlichen Steuersatz, der mit einem Satz von 49 Prozent auf steuerpflichtige Spareinkünfte konfrontiert ist, würde eine Sparrendite von 4 Prozent nach Steuern nur noch 2,04 Prozent bringen.“
Hintergrund: Was bisher geschah
Die jüngste Ankündigung ist Teil einer länger absehbaren Entwicklung. Bereits am 24.09.2026 berichtete aktien.news, dass das britische Finanzministerium bereit sei, mit einem kleineren fiskalischen Puffer auszukommen, um die Steuererhöhungen im Haushalt für den kommenden Monat zu dämpfen. Premierminister Andy Burnham gab damals zu, er sei „sich bewusst“, dass die Labour-Partei die Steuern in den vergangenen Jahren bereits zweimal erhöht habe.
Am 05.10.2026 berichtete aktien.news, dass John Healey am 28. Oktober den ersten Haushalt unter der Präsidentschaft von Andy Burnham vorlegen werde. Die Ausgangslage sei düster gewesen: Als Nation schulde man knapp 3 Billionen Pfund, allein im August seien 18,3 Milliarden Pfund aufgenommen worden – 3,5 Milliarden Pfund mehr als erwartet. Höhere Kreditkosten, langsameres Wirtschaftswachstum und die Folgen des Krieges im Iran hätten den Finanzminister in eine schwierige Position versetzt.
Am 07.10.2026 meldete aktien.news, Healey werde in seinem ersten Haushalt voraussichtlich Steuern erhöhen, um einen Teil jener fiskalischen Spielräume zurückzugewinnen, die durch den globalen Anstieg der Kreditkosten infolge des Iran-Krieges erodiert wurden. Zugleich hätten Healey und Burnham versprochen, die Lebenshaltungskosten für die Wähler zu senken – ein Spannungsfeld, das den Handlungsspielraum der Regierung deutlich einschränkte.
Am 12.10.2026 berichtete aktien.news schließlich über eine deutliche Warnung des Institute for Fiscal Studies (IFS): Healeys erster Haushalt müsse Steuererhöhungen oder Kürzungen bei den Sozialausgaben in Höhe von 36 Milliarden Pfund umfassen, um die inflationsbedingten Belastungen für den öffentlichen Dienst auszugleichen und ein Versprechen für höhere Verteidigungsausgaben einzuhalten. Ein bloßes Fortschreiben der bisherigen Pläne sei keine realistische Option gewesen.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die britische Entwicklung vor allem ein Lehrstück über die Besteuerung von Kapitalerträgen und Immobilieneinkünften. Die Erhöhung trifft zwei Anlageklassen gleichzeitig: direkt gehaltene Mietimmobilien und verzinsliche Einlagen. Wer in Großbritannien Immobilien hält oder dort Sparguthaben unterhält, sieht sich mit deutlich veränderten Nachsteuerrenditen konfrontiert.
Bemerkenswert ist die Rechnung, die Galliers-Pratt für Steuerzahler im zusätzlichen Steuersatz aufmacht: Bei einem Steuersatz von 49 Prozent auf steuerpflichtige Spareinkünfte bleiben von einer Sparrendite von 4 Prozent nach Steuern nur noch 2,04 Prozent übrig. Solche Nachsteuerbetrachtungen sind auch für Anleger außerhalb Großbritanniens relevant, weil sie zeigen, wie stark die Steuerlast die nominale Rendite auffressen kann.
Auf der Immobilienseite deuten die Aussagen der Verbände auf einen anhaltenden Strukturwandel hin. Seit den frühen Tagen des Renters' Rights Act, der es Vermietern verbietet, Mieter ohne Grund zu kündigen, warnen Immobilienverbände vor einem Exodus kleiner Immobilienbesitzer. Zwar gab es einige Anzeichen dafür, dass weniger Vermieter in den Markt eintreten. Der Verkaufswille unter Vermietern scheint jedoch durch fallende Wohnimmobilienpreise, insbesondere in London, etwas gedämpft worden zu sein.
Ausblick
Die Steuererhöhungen auf Mietgewinne, sonstiges Immobilieneinkommen und Sparzinsen greifen ab April in England, Wales und Nordirland. Die Regierungsprognosen reichen bis 2031/32 und zeigen, dass die fiskalische Wirkung der Immobiliensteuer zunächst klein ausfällt und erst 2028/29 ihren Höhepunkt erreicht. Das jährliche Guthaben von 20.000 Pfund für Cash-Isas bleibt nach den Worten Healeys erhalten. Die OBR erwartet, dass sich der Druck auf die Mieten verstetigt, solange weniger potenzielle Vermieter in den Markt eintreten und bestehende Vermieter ihre Kosten weitergeben.
Kurz erklärt
- Grundsteuersatz: der unterste der drei britischen Einkommensteuersätze, der auf die ersten Einkommensanteile erhoben wird.
- Zusätzlicher Steuersatz: der höchste britische Einkommensteuersatz, der für Spitzenverdiener gilt.
- Cash-Isa: ein steuerbegünstigtes britisches Sparkonto, auf dessen Erträge keine Steuern anfallen.
- Office for Budget Responsibility: die unabhängige britische Kontrollbehörde, die die Haushaltspläne der Regierung prüft.