ANZEIGE

Deutschlands Offshore-Windkraft: 16 Gigawatt blockierte Pipeline bremsen den Ausbau

EnBW weiht He Dreiht ein, doch 16 Gigawatt bereits bezuschlagter Flächen liegen in Nord- und Ostsee brach.
•• 5 Min
Deutschlands Offshore-Windkraft: 16 Gigawatt blockierte Pipeline bremsen den Ausbau

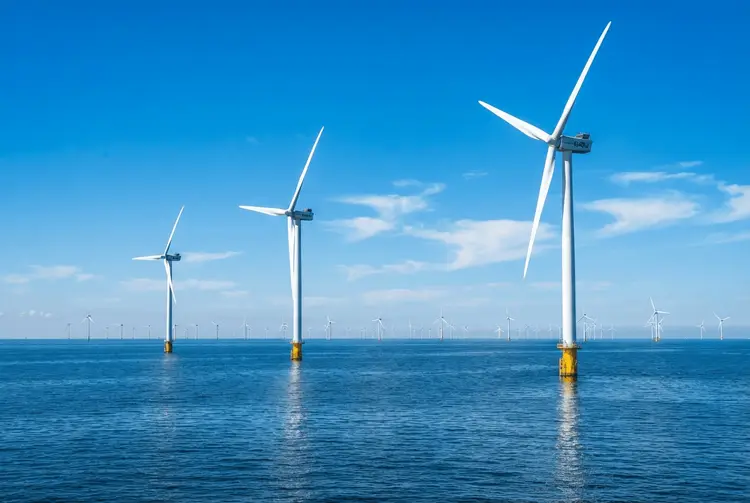
EnBW hat den nach eigener Darstellung größten deutschen Offshore-Windpark eingeweiht. He Dreiht besteht aus 64 Windrädern mit je 15 Megawatt Leistung und kommt damit auf eine Gesamtleistung von 960 Megawatt. Der Park liegt 85 Kilometer nordwestlich von Borkum und 110 Kilometer westlich von Helgoland. Betrieben wird er ohne Subventionen, der Strom ist bereits vollständig verkauft.

Die Einweihung fällt in eine Phase, in der die deutsche Offshore-Industrie nach Einschätzung der Branche in der Krise steckt und ein Stillstand droht. Zwar hat Deutschland in diesem Jahr die Marke von über 10 Gigawatt installierter Offshore-Leistung überschritten. Zugleich liegen aber 16 Gigawatt bereits bezuschlagte Flächen in Nord- und Ostsee ungebaut brach. Auf der Messe Wind Energy in Hamburg, dem globalen Branchentreff im Zweijahresrhythmus, ist genau das der bestimmende Konflikt.

EnBW-Chef Georg Stamatelopoulos sagte zur Einweihung: "Wir brauchen mehr solche Projekte, die bezahlbaren, sicheren und sauberen Strom liefern." Der dänische Konzern Ørsted weihte zeitgleich Borkum Riffgrund 3 ein, ebenfalls ohne Subventionen. Dieser Park kommt auf 913 Megawatt, bestehend aus 83 Turbinen mit je 11 Megawatt.

Die Details

He Dreiht und Borkum Riffgrund 3 haben einen gemeinsamen Ausgangspunkt: Beide erhielten ihren Zuschlag bereits im Jahr 2017. EnBW hatte sich damals mit einem 0-Cent-Angebot durchgesetzt, also ohne Förderung. Der Weg bis zur Fertigstellung war für He Dreiht von Verzögerungen geprägt. Unter anderem brach ein 115 Meter langes Rotorblatt einer Vestas-Anlage ab.

Die jüngste Offshore-Auktion der Bundesnetzagentur im Jahr 2025 endete ohne ein einziges Gebot. Bundesregierung und Bundesnetzagentur hatten auf Ausschreibungen verzichtet, weil das Auktionsdesign geändert werden soll. Anfang September einigten sich die Beteiligten auf ein novelliertes Wind-auf-See-Gesetz. Es sieht vor, zunächst die Förderfreiheit zu prüfen und nur dann zweiseitige Differenzverträge einzusetzen. Solche Verträge benötigen eine EU-beihilferechtliche Genehmigung. Geplant sind jährliche Ausschreibungen in einem Korridor von 2 bis 4,8 Gigawatt. Die Regellaufzeit von Windparks soll von 25 auf 35 Jahre steigen.

Als Vorbild gilt Großbritannien, das auf zweiseitige Differenzverträge setzt und damit eine erfolgreiche Auktion erzielte. Ziel ist es, Betreibern sichere und kalkulierbare Erlöse zu verschaffen. Eine erste Lesung des Wind-auf-See-Gesetzes im Bundestag ist bislang allerdings nicht terminiert. Zur Messe entsendet Reiche Staatssekretär Rouenhoff.

Ein zentrales Problem bleibt die Pipeline. 2023 ersteigerten Total Energies und BP Flächen für 12,6 Milliarden Euro. Inzwischen fokussieren sich die Ölkonzerne wieder stärker auf Öl, weil Erneuerbare weniger rentabel erscheinen. Total Energies will eine 2024 ersteigerte Nordsee-Fläche zurückgeben. Aus der Branche kommt die Forderung, die verlängerte Laufzeit von 35 Jahren auch für bereits bezuschusste Parks zu gewähren.

Die Dimension des Problems geht über Deutschland hinaus. Laut Siemens Gamesa sind europaweit über 45 Gigawatt betroffen. Ørsted-Chef Rasmus Errboe, zugleich Vorsitzender von Wind Europe, sagte: "Diese Projekte müssen zurückgegeben werden, damit wir Planungssicherheit bekommen und die Lieferkette in Gang bringen." Vestas-Chef Henrik Andersen formulierte es auf der Messe drastischer: "Wir können nicht weiterhin zu diesen Konferenzen kommen und nicht über den tatsächlichen Ausbau sprechen, denn er findet nicht statt, Leute. Er findet nicht statt."

Hintergrund: Was bisher geschah

Bereits am 28.01.2026 berichtete aktien.news, dass Deutschland sein 30-GW-Ziel bis 2030 verfehlen dürfte. Laut einer Analyse der Deutschen WindGuard aus Varel würden bis 2030 voraussichtlich nur rund 20 Gigawatt Offshore-Leistung am Netz sein. Ende 2025 waren in deutschen Gewässern 1.680 Windräder mit einer Gesamtleistung von etwa 9,7 GW installiert. Die Verbände erwarten, dass das Regierungsziel frühestens 2032 erreicht wird.

Am 16.01.2026 meldete aktien.news, dass ein US-Bundesrichter dem norwegischen Energiekonzern Equinor grünes Licht für die Fortsetzung des Offshore-Windparks Empire Wind vor der Küste New Yorks gab. Die Trump-Regierung hatte das Projekt im Dezember zusammen mit vier weiteren Offshore-Windprojekten gestoppt.

Am 21.01.2026 berichtete aktien.news über den geplanten Multiterminal-Hub des Übertragungsnetzbetreibers Tennet in Heide an der Westküste Schleswig-Holsteins. Auf 50 Hektar Fläche unweit des ehemaligen Northvolt-Geländes soll eine Art gigantische Steckdose für Ökostrom entstehen, in die Kabel von Offshore-Windparks der Nordsee münden.

Am 16.09.2026 berichtete aktien.news, dass Ørsted-Chef Rasmus Errboe ein Vorgehen Europas gegen chinesische Windkraftanlagenhersteller fordert, die von unfairen staatlichen Subventionen profitieren, sich aber nicht von globalen Lieferketten abschotten will.

Was das für Anleger bedeutet

Für Privatanleger ist die entscheidende Frage, ob die 16 Gigawatt brachliegender Flächen tatsächlich in Bau gehen. Solange das nicht geschieht, fehlt der Lieferkette die Auftragspipeline, und es drohen Überkapazitäten. Betroffen sind davon Hersteller wie Vestas, Siemens Gamesa und Nordex sowie Zulieferer wie Flender, aber auch die Projektentwickler EnBW, Ørsted, RWE und Vattenfall.

Interessant ist die Rolle der großen Ölkonzerne. Total Energies und BP hatten 2023 für 12,6 Milliarden Euro Flächen ersteigert, konzentrieren sich nun aber wieder stärker auf Öl. Wenn solche Player ihre Flächen zurückgeben, verändert das die Erwartungen an künftige Auktionserlöse und damit an die Erlösseite des Staates.

Ein zweiter Punkt ist die Bezahlbarkeit. Laut BASF ist die Energieindustrie die einzige Branche, die Preisgarantien fordert. Vestas verweist darauf, dass die EU-Importabhängigkeit bei Energie seit dem Ukrainekrieg gestiegen ist. Der Weg dorthin ist umstritten — ob Förderfreiheit, Differenzverträge oder verlängerte Laufzeiten den Ausschlag geben, ist offen. Anleger sollten daher weniger auf kurzfristige Kurstreiber als auf belastbare regulatorische Entscheidungen achten.

Ausblick

Die nächsten Wegmarken sind klar umrissen. Das novellierte Wind-auf-See-Gesetz muss die EU-beihilferechtliche Genehmigung für zweiseitige Differenzverträge erhalten. Eine erste Lesung im Bundestag ist bislang nicht terminiert. Geplant sind jährliche Ausschreibungen im Korridor von 2 bis 4,8 Gigawatt, verbunden mit einer Regellaufzeit von 35 Jahren statt bisher 25 Jahren.

Ob die verlängerte Laufzeit auch für bereits bezuschusste Parks gilt, ist eine offene Forderung aus der Branche. Ebenso offen ist, ob Total Energies die 2024 ersteigerte Nordsee-Fläche tatsächlich zurückgibt. Die Messe Wind Energy in Hamburg bleibt der Ort, an dem die Branche diese Fragen im Zweijahresrhythmus verhandelt.

Kurz erklärt

  • Differenzvertrag: Ein Vertrag, bei dem die Differenz zwischen einem vereinbarten Referenzpreis und dem tatsächlichen Marktpreis ausgeglichen wird, damit Betreiber kalkulierbare Erlöse haben.
  • Auktion: Ein Verfahren, bei dem der Staat Nutzungsrechte für Flächen meistbietend vergibt.
  • Regellaufzeit: Die standardmäßig vorgesehene Betriebsdauer eines Windparks, nach der die Förderung endet.
  • Förderfreiheit: Der Betrieb eines Windparks ohne staatliche Subventionen, finanziert allein über den Stromverkauf.
Offshore-WindkraftEnbwHe DreihtWind-Auf-See-GesetzDifferenzverträgeBundesnetzagenturØrstedBorkum Riffgrund 3

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.