ANZEIGE

Conagra: Absatzmengen sinken, CEO Brase kämpft mit Inflationsdruck

Neuer Vorstandschef sieht Volumenrückgänge, hält aber an der Jahresprognose fest.
•• 6 Min
Conagra: Absatzmengen sinken, CEO Brase kämpft mit Inflationsdruck

Conagra Brands hat im ersten Quartal des laufenden Geschäftsjahres einen volumenbedingten Rückgang der organischen Nettoumsätze verzeichnet. Hohe Inflation und preissensible Verbraucher bremsen die Bemühungen des neuen CEO John Brase, den Hersteller von Verpackungslebensmitteln wieder auf Kurs zu bringen. Bereits im vorbörslichen Handel reagierte die Aktie des Unternehmens mit einem Minus von rund 4,5 Prozent auf die vorgelegten Zahlen.

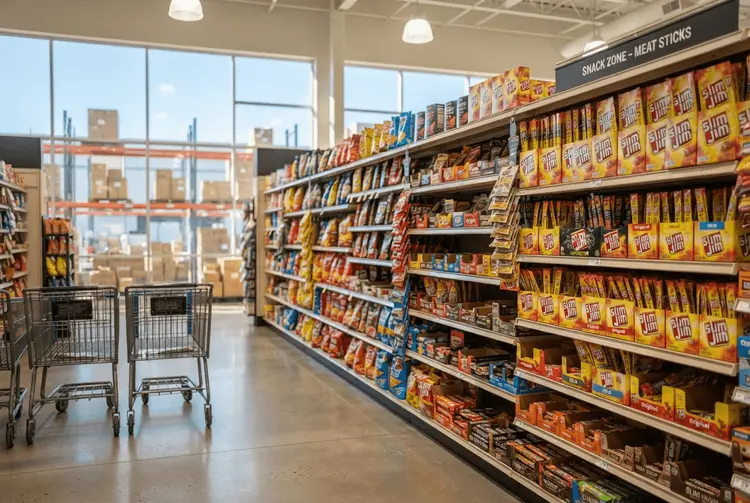
Der Konzern, zu dessen Marken die Fleischstifte Slim Jim gehören, bestätigte zugleich seine Prognose für das Geschäftsjahr 2027. Danach erwartet Conagra einen Rückgang des organischen Nettoumsatzes um 1 Prozent bis 3 Prozent gegenüber dem Vorjahr. Die Ergebnisse des ersten Quartals lagen bei Umsatz und Gewinn über den Schätzungen der Wall Street, wie Daten des Anbieters LSEG zeigen. „Obwohl noch mehr Arbeit zu erledigen ist, bleiben wir auf Kurs, um das Jahr zu erreichen“, sagte Brase laut Mitteilung.

Der Manager hatte sein Amt im Juni angetreten. Nur einen Monat später, im Juli, halbierte Conagra seine jährliche Dividende und kündigte an, die nicht zum Kerngeschäft gehörenden Vermögenswerte zu überprüfen. Brase erklärte, dass Marken, die keine große strategische Rolle spielen, verkauft werden könnten – und dass im Gegenzug andere hinzukommen könnten.

Die Details

Im ersten Quartal erzielte Conagra gesamte Nettoumsätze von 2,60 Milliarden Dollar. Damit übertraf das Unternehmen die Analystenschätzungen von 2,59 Milliarden Dollar knapp. Beim bereinigten Ergebnis je Aktie standen 41 Cent zu Buche, verglichen mit einer durchschnittlichen Erwartung der Analysten von 28 Cent.

Das Bild auf der operativen Ebene fällt differenzierter aus. Preisgestaltung und Produktmix trugen 1 Prozent zum gesamten organischen Nettoumsatz bei, während die Volumina um 2,1 Prozent zurückgingen. Der bereinigte Bruttogewinn sank um 3,9 Prozent auf 619 Millionen Dollar. Als Gründe nennt das Unternehmen den Rückgang der Absatzmengen, den Inflationsdruck und eine ungünstige operative Hebelwirkung. Teilweise ausgeglichen wurde der Rückgang durch 4 Millionen Dollar an Zollrückerstattungen.

Besonders das Geschäft mit gekühlten und tiefgefrorenen Produkten entwickelte sich schwach. Die quartalsweisen Nettoumsätze dieses Segments fielen um 2,1 Prozent gegenüber dem Vorjahr. Die Volumina gingen um 1 Prozent zurück, die Preise fielen um 1,5 Prozent.

CFO Dave Marberger äußerte sich in vorab aufgezeichneten Ausführungen zur weiteren Entwicklung: „Wir erwarten weiterhin einen vollständigen Jahresrückgang der Volumina im mittleren einstelligen Bereich, unter Berücksichtigung höherer als historischer Volumenelastizitäten, insbesondere in unserem Tiefkühlgeschäft.“ Die Formulierung deutet darauf hin, dass Verbraucher besonders empfindlich auf höhere Preise reagieren. Im Tiefkühlregal schlägt ein Preisanstieg offenbar stärker auf die nachgefragte Menge durch als in der Vergangenheit.

Die Analysten der RBC bewerteten die Lage in einer Notiz nüchtern: „Die Kernherausforderung bleibt unverändert: sechs aufeinanderfolgende Jahre von Volumenrückgängen, ein Portfolio, das das Management als zu groß und zu komplex anerkennt, sowie ein Konsumentenumfeld, das keine Preissetzungsfehler toleriert“, schrieben die Experten.

Hintergrund: Was bisher geschah

Die Schwierigkeiten von Conagra stehen nicht isoliert da. Bereits am 26.02.2026 berichtete aktien.news über Hormel Foods, das im ersten Quartal des Geschäftsjahres 2025 die Umsatzerwartungen der Analysten verfehlte. Der Konzern, bekannt für Marken wie Skippy-Erdnussbutter und verpackte Fleischprodukte, erzielte einen Quartalsumsatz von 3,03 Milliarden US-Dollar und lag damit unter den von Analysten erwarteten 3,07 Milliarden Dollar. Als Hintergrund nannte der Bericht die zunehmende Sparsamkeit amerikanischer Verbraucher, die angesichts anhaltender Inflation und wirtschaftlicher Unsicherheit auf günstigere Alternativen ausweichen. Das Absatzvolumen im wichtigen Einzelhandelssegment sank im ersten Quartal um 6 Prozent.

In einem weiteren Bericht vom 26.02.2026 zum Geschäftsjahr 2026 hieß es, Hormel habe erneut die Umsatzerwartungen verfehlt: 3,03 Milliarden Dollar Umsatz standen Schätzungen von 3,07 Milliarden Dollar gegenüber, während das bereinigte Ergebnis je Aktie mit 34 Cent die Erwartungen von 32 Cent übertraf. Das Unternehmen hatte im Geschäftsjahr 2025 die Preise angehoben, um stark gestiegene Rohstoffkosten für Rind- und Schweinefleisch aufzufangen – Kostensteigerungen, die teilweise durch Unsicherheiten rund um US-Importzölle ausgelöst wurden.

Am 03.02.2026 berichtete aktien.news, dass PepsiCo im vierten Quartal die Erwartungen der Analysten übertraf, sich aber weiterhin mit einer schwachen Nachfrage nach Snacks konfrontiert sah. Der US-Konzern reagierte mit einer Preissenkungsstrategie für sein nordamerikanisches Lebensmittelgeschäft. Die Aktie gab im vorbörslichen Handel dennoch um mehr als ein Prozent nach. PepsiCo meldete für das Schlussquartal einen Nettogewinn von 2,54 Milliarden Dollar oder 1,85 Dollar je Aktie nach 1,52 Milliarden Dollar im Vorjahr; der Nettoumsatz kletterte um 5,6 Prozent auf 29,34 Milliarden Dollar.

Und am 16.09.2026 widmete sich aktien.news dem Preiskampf bei Kraft Heinz. Die jahrelang hohen Inflationsraten hätten die Haushaltsbudgets in den gesamten Vereinigten Staaten unter Druck gesetzt, hieß es dort. Steigende Kosten für Grundbedürfnisse wie Benzin und Lebensmittel hätten zu einem Wandel in der Wahrnehmung von Wertigkeit durch Verbraucher im Supermarkt beigetragen. Untersuchungen von McKinsey zeigten, dass sich immer mehr Amerikaner von Markenprodukten abwenden und stattdessen zu günstigeren Eigenmarken oder Hausmarken greifen. Kraft-Heinz-CEO Steve Cahillane sagte dazu: „Wir können uns nicht einfach darauf verlassen, über eine starke Marke zu verfügen und anzunehmen, dass das ausreicht.“

Was das für Anleger bedeutet

Für deutsche Privatanleger, die in US-Lebensmittelwerte investiert sind oder ein Investment erwägen, liefert der Quartalsbericht ein gemischtes Bild. Positiv ist, dass Conagra bei Umsatz und bereinigtem Ergebnis je Aktie die Markterwartungen übertroffen hat und an der Prognose für das Geschäftsjahr 2027 festhält. Negativ sind die strukturellen Signale: sinkende Absatzmengen, ein rückläufiger bereinigter Bruttogewinn und ein Tiefkühlgeschäft, in dem Preissenkungen offenbar nötig sind, um Mengen zu stabilisieren.

Die RBC-Analysten benennen mit dem Verweis auf sechs aufeinanderfolgende Jahre sinkender Volumina und ein aus Managementsicht zu großes und zu komplexes Portfolio die zentralen Belastungsfaktoren. Hinzu kommt ein Konsumentenumfeld, das nach Einschätzung der Analysten keine Preissetzungsfehler toleriert. Die vom neuen CEO Brase angekündigte Portfolioprüfung und die mögliche Veräußerung von Marken ohne große strategische Rolle sind damit die wesentlichen Hebel, auf die der Markt schauen dürfte. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.

Auch der breitere Sektor zeigt ähnliche Muster: Bei Hormel sank das Absatzvolumen im Einzelhandel deutlich, PepsiCo senkte Preise im nordamerikanischen Lebensmittelgeschäft, und Kraft Heinz verweist auf den Wandel hin zu Eigenmarken. Der Preisdruck betrifft damit nicht nur einen einzelnen Anbieter, sondern mehrere Hersteller von Verpackungslebensmitteln in den USA.

Ein weiterer Faktor, der die Branche beschäftigt, ist die rasante Verbreitung von GLP-1-Gewichtsabnahmeprodukten. Sie zwingt Hersteller von Verpackungslebensmitteln dazu, ihre Produkte neu zu formulieren, um der Nachfrage nach gesünderen Lebensmitteln gerecht zu werden.

Ausblick

Conagra bestätigte seine Prognose für das Geschäftsjahr 2027 mit einem Rückgang des organischen Nettoumsatzes von 1 Prozent bis 3 Prozent gegenüber dem Vorjahr. Für die Volumina erwartet CFO Marberger weiterhin einen Rückgang im mittleren einstelligen Bereich über das Gesamtjahr. Begründet wird dies mit höheren als historischen Volumenelastizitäten, insbesondere im Tiefkühlgeschäft.

CEO Brase erklärte mit Blick auf das weitere Jahr: „Obwohl noch mehr Arbeit zu erledigen ist, bleiben wir auf Kurs, um das Jahr zu erreichen.“ Darüber hinaus steht die angekündigte Überprüfung der nicht zum Kerngeschäft gehörenden Vermögenswerte im Raum, verbunden mit der Möglichkeit, Marken ohne große strategische Rolle zu verkaufen und andere hinzuzufügen. Weitere konkrete Termine oder Zielgrößen nannte das Unternehmen im vorliegenden Bericht nicht.

Kurz erklärt

  • Organischer Nettoumsatz: Umsatzentwicklung ohne Effekte aus Wechselkursen und Übernahmen oder Verkäufen.
  • Volumenelastizität: Maß dafür, wie stark die nachgefragte Menge auf eine Preisänderung reagiert.
  • Bereinigter Bruttogewinn: Gewinn nach Abzug der Herstellungskosten, bereinigt um Sondereinflüsse.
  • Eigenmarken: Handelsmarken des Einzelhandels, die meist günstiger sind als Herstellermarken.
Conagra BrandsJohn BraseAbsatzmengenVerpackungslebensmittelInflationGeschäftsjahr 2027Organischer NettoumsatzAktie

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  4. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor
  5. Nvidia, Datadog und Goldminen glänzen auf IBD-Bestenlisten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.