ANZEIGE

Christine Lagarde signalisiert Wende

EZB-Zinserwartungen belasten griechische und italienische Staatsanleihen
•• 4 Min
Christine Lagarde signalisiert Wende

Die Kreditkosten für die Regierungen der südlichen Länder der Eurozone stiegen am Montag in die Nähe von Höchstständen vor der Pandemie, da sich die Anleger auf die Anzeichen einstellten, dass die Europäische Zentralbank als Reaktion auf die weltweite Inflationswelle die Zinssätze bereits in diesem Jahr anheben könnte.

Die EZB hat sich in Bezug auf die Aussicht auf Zinserhöhungen mehrere Monate lang zurückgehalten und versprochen, die Finanzierungsbedingungen so lange günstig zu halten, bis sich die Wirtschaft der Eurozone von der Pandemie erholt hat und sie überzeugt ist, dass sich die Inflation mittelfristig bei ihrem Ziel von 2 % einpendeln wird.

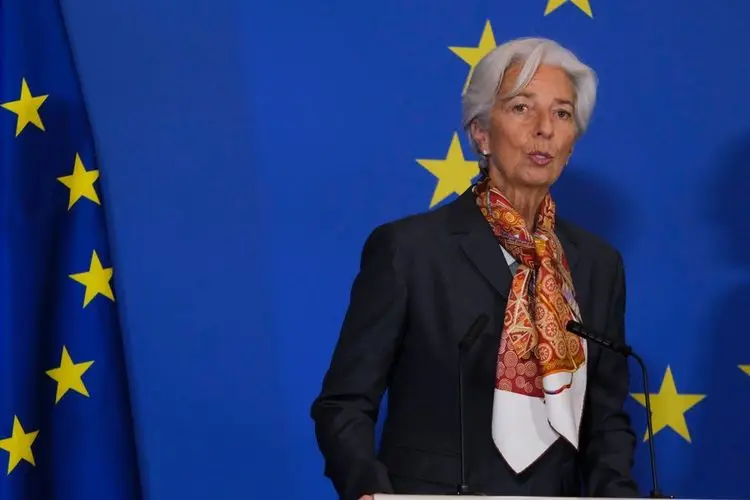
Doch Präsidentin Christine Lagarde signalisierte am Donnerstag eine „hawkishe“ Wende, indem sie eine mögliche Zinserhöhung in diesem Jahr nicht ausschloss – wie sie es nur wenige Wochen zuvor getan hatte – und die Besorgnis im EZB-Rat über die Rekordinflation in der Eurozone von 5,1 Prozent im Januar feststellte.

Am Wochenende äußerte sich Klaas Knot, der niederländische Zentralbankchef, als erstes Mitglied des EZB-Rates öffentlich dahingehend, dass die EZB die Zinssätze in diesem Jahr anheben sollte, und warnte davor, dass die Inflation in der Eurozone für den größten Teil dieses Jahres bei 4 Prozent bleiben würde. Er forderte die EZB auf, die Nettoanleihekäufe „so bald wie möglich“ zu beenden, um eine Zinserhöhung im vierten Quartal vorzubereiten.

Als Reaktion darauf ließ ein Rückgang der Anleihekurse in der Eurozone die Rendite 10-jähriger italienischer Anleihen um 0,1 Prozentpunkte auf 1,84 Prozent steigen – und damit wieder auf das Niveau vom April 2020, kurz nach Ausbruch der Koronavirus-Pandemie.

Der Abstand zwischen den 10-jährigen italienischen Anleihekosten und denen Deutschlands – ein wichtiges Maß für die Anspannung auf den Anleihemärkten des Euroraums – stieg auf 1,63 Prozentpunkte und damit auf den höchsten Stand seit Juli 2020.

Bei den 10-jährigen griechischen Anleihen war der Rückgang sogar noch größer, denn ihre Rendite stieg um 0,3 Prozentpunkte auf 2,55 Prozent und damit auf den höchsten Stand seit Juni 2019. Der Verkaufsdruck war weit verbreitet, und die Renditen 10-jähriger spanischer Anleihen stiegen zum ersten Mal seit fast drei Jahren über 1,1 Prozent.

Analysten sagten, der Anleihemarkt passe sich an die gestiegene Wahrscheinlichkeit an, dass die EZB die Nettokäufe von Vermögenswerten in den nächsten Monaten beenden und damit die Tür für ihre erste Zinserhöhung seit mehr als einem Jahrzehnt öffnen könnte.

„Wir beenden eine Periode negativer Zinssätze - sogar die Renditen griechischer Anleihen wurden letztes Jahr negativ - und wir beobachten eine Neupositionierung des Marktes“, sagte Carsten Brzeski, Leiter der Makroforschung bei ING.

Allerdings, so Brzeski, schienen sich die Anleger „völlig ins andere Extrem“ bewegt zu haben, indem sie eine Zinserhöhung der EZB bis Juni eingepreist hatten, und fügte hinzu, dass er sich einen solchen Schritt frühestens im September vorstellen könne.

Die Verkäufe italienischer, griechischer und spanischer Anleihen ließen jedoch im Laufe des Tages nach, nachdem Lagarde die Chancen für eine plötzliche Änderung der EZB-Politik heruntergespielt hatte, indem sie sagte, es bestehe „kein Grund, zu diesem Zeitpunkt voreilige Schlüsse zu ziehen - die Aussichten sind viel zu unsicher“.

In einer Rede vor dem Europäischen Parlament fügte sie hinzu: „Die Chancen, dass sich die Inflation bei unserem Ziel stabilisiert, sind gestiegen, aber es gibt keine Anzeichen dafür, dass die Inflation mittelfristig dauerhaft und deutlich über unserem Ziel liegen wird, was eine messbare Straffung erfordern würde.“

Die Rendite der 10-jährigen italienischen Staatsanleihe gab ihre Gewinne wieder ab und liegt nun bei etwa 1,78 %. Die entsprechende griechische Rendite lag am späten europäischen Nachmittag bei 2,45 Prozent, während die 10-jährige spanische Rendite wieder unter 1,1 Prozent sank.

Die EZB hat einen enormen Einfluss auf die Anleihemärkte der Eurozone, insbesondere in den letzten zwei Jahren, als sie mehr als 100 Prozent der von den Regierungen des Währungsblocks begebenen Anleihen, abzüglich der refinanzierten Anleihen, gekauft hat. Die Zentralbank hat den Gesamtbetrag der Anleihen, die sie besitzt, auf 4,7 Mrd. € fast verdoppelt.

Im Dezember stellte sie Pläne vor, die Nettokäufe im Rahmen eines Notfallprogramms im Wert von 1,85 Mrd. EUR Ende März einzustellen, gefolgt von einer vorübergehenden Verdoppelung eines früheren Anleihekaufprogramms, bevor sie es ab Oktober wieder auf 20 Mrd. EUR pro Monat reduziert.

Einige erfahrene EZB-Beobachter befürchten jedoch, dass die EZB den Fehler wiederholen könnte, die Zinssätze zu früh anzuheben, wie sie es 2011 tat, als die Staatsschuldenkrise in der Eurozone gerade begann.

„Wir werden den Preis für die verfrühte Straffung bis 2023-24 in Form von geringerem Wachstum, höherer Arbeitslosigkeit und einer Inflation von deutlich unter 2 Prozent zahlen“, sagte Erik Nielsen, Chefvolkswirt bei UniCredit.

Auch die italienischen Aktien standen am Montag unter Druck. Während andere Teile der europäischen Aktienmärkte etwas höher notierten, fiel der italienische FTSE MIB um bis zu 1,7 Prozent.

Christine LagardeGeldpolitikZinsenEZB

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.