ANZEIGE

BMW setzt 2 Milliarden Euro auf Deutschland als Produktionsstandort

Während Volkswagen und Mercedes Kapazitäten abbauen, baut BMW sein Münchner Stammwerk zum Zentrum der E-Mobilität um.
•• 6 Min
BMW setzt 2 Milliarden Euro auf Deutschland als Produktionsstandort

BMW hat rund 2 Milliarden Euro in seine Produktionsstätten der 3er-Reihe in München und Dingolfing sowie in ein neues Batteriewerk etwa 135 Kilometer nordöstlich von München investiert. Das geht aus einem Bericht der Financial Times hervor. Damit setzt der Münchner Autobauer ein deutliches Zeichen für den Standort Deutschland – zu einem Zeitpunkt, an dem die deutsche Industrie monatlich bis zu 15.000 Arbeitsplätze verliert.

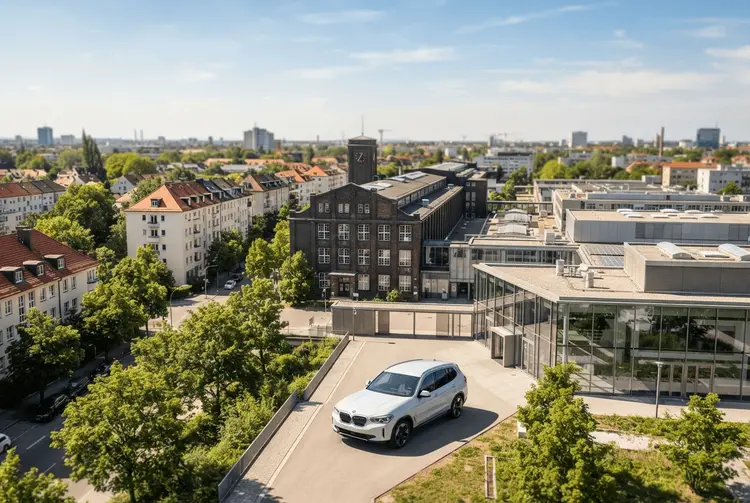
Im Zentrum dieser Strategie steht das hundertjährige Stammwerk in München, eingebettet zwischen Wohnvierteln einer der teuersten Städte Deutschlands. Die Fabrik, die über der Straße vom Unternehmenssitz liegt, beschäftigt 6.000 Arbeiter, die die neue vollelektrische Version der 3er-Reihe fertigen. „Hier bauen wir die Autos der Zukunft“, sagte Werksleiter Peter Weber während einer Werksführung gegenüber der FT. Die Produktion der achten Generation der 3er-Reihe begann im August; seit der Markteinführung 1975 wurden mehr als 18 Millionen Einheiten verkauft.

Umbau als hochriskante Wette

Der Umbau in München steht im Mittelpunkt einer hochriskanten Wette von BMW auf die Zukunft der Fertigung in Deutschland. Während Volkswagen und Mercedes angesichts hoher Arbeits- und Energiekosten ihre Kapazitäten im Inland reduzieren, versucht BMW, sich vom Niedergang der deutschen Industrie zu emanzipieren. „Wir sehen definitiv eine Zukunft für Deutschland als Produktionsstandort“, sagte Raymond Wittmann, Leiter der Produktion der Gruppe.

Die Fabrik, die 1922 mit der Produktion von Flugzeugmotoren und Motorrädern begann, wurde in den vergangenen fünf Jahren umfassend umgebaut. Die Fertigung erstreckt sich über drei Etagen, die durch Aufzüge verbunden sind, wobei fahrerlose Roboter Teile direkt an die Montagelinie liefern. „Das ist ein sehr klares Bekenntnis zu dem Standort, an dem wir ansässig sind und zu Hause sind“, so Wittmann.

Während die Gruppe auch rund 2 Milliarden Euro in ein neues Werk in Debrecen in Ungarn investierte und mehr als 8.000 Büroarbeitsplätze abbaut, sind Blue-Collar-Arbeiter von den Kürzungen ausgeschlossen. Wie seine Konkurrenten wurde BMW stark von sinkenden Absatzzahlen in China und US-Zöllen getroffen. Milan Nedeljković, der im Mai Chief Executive Officer wurde, warnte im Sommer, dass es mehr als fünf Jahre dauern würde, bis die operative Marge von BMW wieder in den langjährigen Bereich von 8 bis 10 Prozent zurückkehren würde. In diesem Jahr rechnet die Gruppe mit lediglich 1 bis 3 Prozent.

BMW gewinnt Marktanteile im Inland

Doch die inländische Produktion von BMW hat sich besser gehalten als die seiner deutschen Wettbewerber. Jedes vierte in Deutschland hergestellte Fahrzeug im vergangenen Jahr war ein BMW, bei einer Produktion von 1,07 Millionen Fahrzeugen, knapp unter der Zahl, die 2024 hergestellt wurde. Während die deutsche Autoindustrie 2025 im Vergleich zu den vorpandemischen Zeiten um 10 Prozent sank, verzeichnete BMW einen Anstieg von 6 Prozent, unterstützt durch die Entscheidung, die Produktion des Mini Countryman, des X1 und einiger 5er-Modelle von Partnern in den Niederlanden und Österreich ins eigene Haus zu holen.

„[BMW] hat in den letzten Jahren Marktanteile gewonnen und durchgehend eine bessere Auslastung der Werke in Deutschland verzeichnet als Mercedes oder Volkswagen“, sagte Patrick Hummel, Leiter der europäischen Automobilforschung bei UBS. Als Premium-Marke sieht sich BMW auf seinem Heimatmarkt derzeit weniger Konkurrenz durch neue chinesische Rivalen ausgesetzt. Im Vergleich zu Massenmarken-Konkurrenten erzielen Premium-Hersteller einen höheren Gewinn pro Fahrzeug, was normalerweise zu höheren Margen führt und ihnen hilft, die deutschen Lohnkosten zu verkraften.

„Bei BMW herrscht eine andere [unternehmerische und managementseitige] Kultur“, sagte Horst Ott, Chef der IG Metall in Bayern und Mitglied des Aufsichtsrats von BMW. Die Führung von BMW habe nicht nur „von einer Quartalszahl zur nächsten [Gewinn vor Zinsen und Steuern] gedacht“, sondern eine längerfristige Perspektive eingenommen, bemerkte er. Die aktuelle Position der Gruppe verdankt sich maßgeblich Entscheidungen, die vor Jahren getroffen wurden, darunter die lokale Produktion eines höheren Anteils ihrer Fahrzeuge, die in China und den USA verkauft werden. Infolgedessen sind die deutschen Fabriken weniger von sinkenden Absatzzahlen in Asien und den Auswirkungen der Zölle von Donald Trump betroffen.

Früher Einstieg und die „Neue Klasse“

BMW hat sich elektrischen Fahrzeugen früher zugewandt als seine deutschen Konkurrenten und brachte 2013 den ersten i3 auf den Markt. Das Modell war ein kommerzieller Flop, lehrte BMW jedoch wichtige Lektionen über die Risiken einer dedizierten E-Fahrzeug-Produktion. Der Automobilhersteller wurde von einer festen Grundnachfrage unterstützt, die Hummel als „extrem stark“ beschreibt. Helena Beron Wisbert, Professorin für Automobilökonomie an der Ostfalia Hochschule Wolfsburg, attribuiert dies einer „relativ neuen“ Fahrzeugpalette und „state-of-the-art-Technologie“ für Elektrofahrzeuge.

Der vollelektrische SUV iX3, der in Ungarn gebaut wird und das erste Modell auf Basis der softwaregesteuerten Plattform „Neue Klasse“ von BMW ist, hat seit seiner Einführung vor einem Jahr mehr als 100.000 Bestellungen angezogen, sodass Käufer Wartezeiten von bis zu einem Jahr in Kauf nehmen müssen. „Wir fahren die Produktion so schnell hoch wie möglich“, sagte Wittmann. Letzten Monat fügte BMW eine Nachtschicht in seinem Debrecen-Werk hinzu, wobei drei Schichten rund um die Uhr Fahrzeuge produzieren. „Die elektrische 3er-Reihe könnte genauso zu einem Blockbuster-Produkt wie der iX3 werden“, sagte Hummel.

Dennoch kann der Automobilhersteller den herausfordernden Wirtschaftlichkeitsfaktoren der Produktion in Deutschland nicht entkommen. „Aus einer hartnäckig wirtschaftlichen Perspektive gibt es wenig Grund, in neue Werke in Deutschland zu investieren“, sagte Moritz Kronenberger, Fondsmanager bei Union Investment, und verwies auf hohe Arbeits- und Energiekosten. „Das Geld wäre wahrscheinlich woanders besser angelegt.“

Kostendruck und Wettbewerbsfähigkeit

Weber, der Chef des BMW-Werks, sagte, dass trotz der Geschichte des Münchner Werks und der Nähe zum Hauptsitz „wir keinen besonderen Status genießen“. Sein Werk müsse „genauso wettbewerbsfähig sein wie jeder andere Produktionsstandort“, betonte er. Die Produktionskosten pro Fahrzeug sind nach der Modernisierung des Werks und der „Neue Klasse“-Plattform um 10 Prozent gesunken. Das neue System ist digitalisiert und vereinfacht, und die Anzahl der „just-in-time“ gelieferten Teile ist von 45 Prozent auf 68 Prozent gestiegen, was die Lagerkosten reduziert.

Während die Lohnkosten pro Stunde in Deutschland etwa dreimal so hoch sind wie in Ungarn, ist die Lücke bei den gesamten Produktionskosten laut Wittmann viel kleiner. „Alles zusammengenommen gibt es keine großen Unterschiede“, sagte er. Die Materialkosten für ein E-Fahrzeug belaufen sich auf 20.000 bis 25.000 Euro, während die Lohnkosten bei 1.500 bis 2.000 Euro liegen. Deutsche Werke profitieren zudem von ihrer Nähe zu wichtigen Zulieferern, wodurch die Logistikkosten niedrig bleiben.

Selbst innerhalb von BMW gibt es Bedenken, dass sich die Wirtschaftlichkeit gegen seine deutschen Werke wenden könnte. Eine Person, die mit den Überlegungen eines Aufsichtsratsmitglieds vertraut ist, sagte, das Mitglied sei „sehr, sehr besorgt“ über chinesische Konkurrenten mit neuerer Technologie und niedrigeren Kosten und befürchte, dass in der Zukunft weitere Stellenabbau notwendig werden könnten. Wittmann sagte, die Wettbewerbsfähigkeit deutscher Werke könne sich „mittelfristig bis langfristig“ verschlechtern, wenn sich das Zulieferernetzwerk nach Osteuropa verschiebt und mehr Teile lokal beschafft würden. Geringere Logistikkosten „könnten das Gleichgewicht weiter zugunsten der Produktion in Osteuropa verschieben“, sagte er. „Deshalb ist es wichtig, dass die Lohnkosten, Energiekosten und das Gesamtsystem in Deutschland weiterhin optimiert werden.“

BMWProduktionsstandort DeutschlandElektroautoNeue KlasseMünchen WerkAutomobilindustrieIx33Er-Reihe

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.