ANZEIGE

Bloom Energy: Aktie stürzt trotz explosiven Wachstums ab – Kaufgelegenheit?

Der Brennstoffzellenhersteller übertrifft die Erwartungen deutlich, doch die Aktie fällt um mehr als 40 Prozent vom Hoch.
•• 5 Min
Bloom Energy: Aktie stürzt trotz explosiven Wachstums ab – Kaufgelegenheit?

Manchmal reicht selbst ein außergewöhnliches Wachstum nicht aus, um die Anleger zu befriedigen. Bloom Energy (Ticker BE) meldete zuletzt einen Anstieg des Quartalsumsatzes um 138 Prozent, verbesserte seine Profitabilität deutlich und hob die Prognose für das Gesamtjahr an. Dennoch ist der Aktienkurs um mehr als 40 Prozent von seinem Hoch gefallen – einschließlich eines Einbruchs unmittelbar nach der Veröffentlichung der Ergebnisse.

Diese Diskrepanz unterstreicht eine wichtige Lektion für Investoren: Das Geschäft eines Unternehmens kann außergewöhnlich gut laufen, während die Aktie enttäuschende Renditen liefert. Die zentrale Frage lautet daher, ob der Preisabschlag von nahezu 40 Prozent den Brennstoffzellenhersteller für Anleger attraktiv macht – oder ob die Bewertung trotz des Rückschlags noch zu hoch ist.

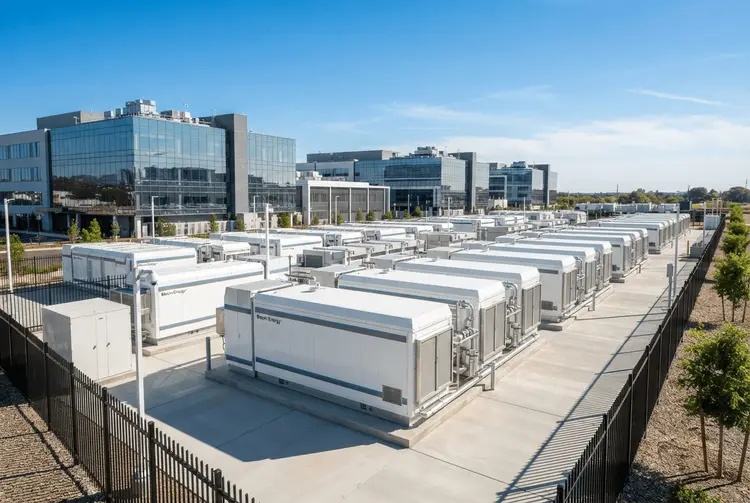
Bloom Energy profitiert vom stark steigenden Strombedarf von KI-Rechenzentren und anderen stromhungrigen Kunden. Seine vor Ort installierten Brennstoffzellen ermöglichen es Unternehmen, ihren Energiebedarf zu decken, während die Netzanschlusskapazitäten zunehmend begrenzt sind. Diese Nachfrage treibt das Unternehmen dazu an, seine Prognose für das Gesamtjahr erneut anzuheben.

Die Details

Die Ergebnisse des dritten Quartals fielen nach Darstellung der Quelle geradezu erstaunlich aus. Der Umsatz schoss um 138 Prozent auf 1,2 Milliarden US-Dollar in die Höhe. Die Margen expandierten erheblich, was zu einer massiven Verbesserung der Profitabilität führte: Das operative Ergebnis stieg von 7,8 Millionen US-Dollar auf 225,4 Millionen US-Dollar.

Gleichzeitig meldete das Unternehmen Gewinne von 0,78 US-Dollar pro Aktie – eine enorme Verbesserung gegenüber dem Verlust von 0,10 US-Dollar pro Aktie im Vorjahreszeitraum. Für das Gesamtjahr erwartet Bloom nun einen Umsatz von 4,4 Milliarden bis 4,6 Milliarden US-Dollar, was am Mittelwert einem Anstieg von 122 Prozent entspricht.

Trotz dieser Zahlen sank die Aktie. Ein Grund dafür: Bloom wandelt seine Gewinne zwar um, konvertiert sie jedoch nicht in Cashflows. Das Unternehmen setzte im dritten Quartal 27 Millionen US-Dollar an Cash ein, um seine operativen Aktivitäten zu finanzieren – im Vergleich zu positiven Cashflows aus operativen Tätigkeiten im zweiten Quartal und im Vorjahreszeitraum. Addiert man 153,5 Millionen US-Dollar an Investitionsausgaben hinzu, ergibt sich ein freier Cashflow von negativ 181 Millionen US-Dollar.

Das ist insofern kein akutes Problem, als Bloom fast 2,5 Milliarden US-Dollar an Cash und Cashäquivalenten in der Bilanz hat, um diese Ausgaben zu absorbieren. Beobachten sollten Anleger diese Entwicklung dennoch.

Der zweite Faktor ist die Bewertung. Bloom Energy erwartet, in diesem Jahr bereinigte Gewinne von 3,10 bis 3,40 US-Dollar pro Aktie zu erwirtschaften. Beim aktuellen Kurs von rund 210 US-Dollar pro Aktie handelt die Aktie mit fast dem 65-fachen des Gewinns. Das ist teuer, denn der S&P-500-Index und der Nasdaq-100-Index handeln zwischen dem 19- und 21-fachen der erwarteten Gewinne.

Hintergrund: Was bisher geschah

Bereits am 23.10.2026 berichtete aktien.news, dass Bloom Energy die Erwartungen der Analysten deutlich übertroffen hat – und die Aktie dennoch in der Talfahrt blieb. Demnach erreichte der bereinigte Gewinn je Aktie 94 Cent, gegenüber 15 Cent im Vorjahreszeitraum, während die von FactSet ermittelten Analystenerwartungen bei 69 Cent lagen. Der Umsatz kletterte um 138 Prozent auf 1,24 Milliarden US-Dollar und lag damit ebenfalls klar über den Erwartungen von 1,07 Milliarden US-Dollar. Damit übertraf das Unternehmen die Gewinnprognosen um 36 Prozent und die Umsatzprognosen um 15 Prozent.

Ebenfalls am 23.10.2026 meldete aktien.news, dass die Aktie trotz beeindruckender Quartalszahlen unter erheblichem Verkaufsdruck stand. Nach einem bereits schwachen Handel am Donnerstag setzte sich der Abwärtstrend am Freitag fort, wobei das Papier zeitweise um fast 12 Prozent nachgab und auf ein Dreimonatstief von 190,22 US-Dollar fiel. Damit entfernte sich der Kurs weiter von seinem 52-Wochen-Hoch bei 351,28 US-Dollar.

Schon am 07.10.2026 hatte aktien.news eine Analyse des US-Finanzdienstes The Motley Fool aufgegriffen, die die Frage aufwarf, ob Bloom Energy im Oktober 2026 eine hervorragende KI-Aktie zum Kauf ist. Ausgangspunkt war die Beobachtung, dass die Verbreitung der künstlichen Intelligenz eine steigende Stromversorgung erfordert. Die verwendeten Aktienkurse entsprachen den Schlusskursen vom 4. Oktober 2026, das zugehörige Video wurde am 6. Oktober 2026 veröffentlicht.

Bereits am 30.09.2026 berichtete aktien.news, dass sich die Aktie von Bloom Energy innerhalb von fünf Jahren um den Faktor 16 vervielfacht hat. Ein Aktienpaket im Wert von 10.000 US-Dollar, das zu den Schlusskursen vom 29. September 2021 bei 18,55 US-Dollar je Aktie gekauft wurde, war Ende September 2024 nur noch rund 5.800 US-Dollar wert. Heute bringt dasselbe Paket etwa 160.000 US-Dollar auf die Waage. Da Bloom keine Dividende ausschüttet, resultiert der gesamte Zuwachs ausschließlich aus der Kursentwicklung – und sämtliche Zuwächse entfielen auf die vergangenen zwei Jahre.

Was das für Anleger bedeutet

Der Rückgang von Bloom Energy um etwa 40 Prozent von seinem Höchststand hat das Risiko-Ertrags-Profil verändert. Ein schreiendes Schnäppchen ist die Aktie damit aber keineswegs. Die Spannung, die Anleger auflösen müssen, liegt im schnellen Wachstum des Unternehmens einerseits und dessen Premium-Bewertung andererseits.

Zur Einordnung: Würde Bloom Energy seine bereinigten Gewinne pro Aktie über die nächsten fünf Jahre hinweg mit einer jährlichen Wachstumsrate von 25 Prozent steigern und sich das Bewertungsmultiple auf das 25-fache des Gewinns komprimieren, läge der Aktienkurs nur bei rund 250 US-Dollar. Das entspräche einer annualisierten Rendite von etwa 3 Prozent bis minus 4 Prozent. Bloom müsste also schnelles Wachstum liefern und gleichzeitig ein Premium-Bewertungsmultiple beibehalten, um eine starke Rendite zu erzielen.

Für deutsche Privatanleger, die den Titel über die Nasdaq oder entsprechende Broker handeln, bedeutet das: Die operative Entwicklung und die Kursentwicklung können kurzfristig deutlich auseinanderlaufen. Anleger mit hoher Risikotoleranz könnten den Kursrückzug als interessant empfinden. Der Autor der zugrunde liegenden Analyse würde jedoch bevorzugen, erst eine noch attraktivere Bewertung zu sehen, bevor er weitere Aktien kauft. Dies ist keine Kauf- oder Verkaufsempfehlung.

Ausblick

Das Energiemarktforschungsunternehmen Rystad Energy schätzt, dass die Investitionen in Brennstoffzellen für Rechenzentren von 2,8 Milliarden US-Dollar im letzten Jahr auf 30 Milliarden US-Dollar bis 2030 steigen werden. Als Marktführer bei Brennstoffzellen dürfte Bloom Energy zu den größten Nutznießern dieser Entwicklung zählen. Der wachsende Maßstab und die Branchenpartnerschaften könnten in den kommenden Jahren zu robustem Wachstum bei Umsatz, Gewinn und Cashflow führen.

Kurz erklärt

  • Brennstoffzelle: Eine Technologie, die aus chemischer Energie direkt elektrischen Strom erzeugt und vor Ort betrieben werden kann.
  • Freier Cashflow: Der Geldbetrag, der einem Unternehmen nach Abzug der Investitionen aus dem operativen Geschäft verbleibt.
  • Bewertungsmultiple: Das Verhältnis von Aktienkurs zu Gewinn je Aktie, das angibt, wie teuer eine Aktie im Verhältnis zu ihren Erträgen ist.
Bloom EnergyBe AktieBrennstoffzelleKi-RechenzentrenQuartalszahlenBewertungCashflowAktienkurs

Meistgelesene News

  1. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  2. XRP als Millionärsmacher? Warum ein 1.000-facher Anstieg unrealistisch ist
  3. Tesla nach Q3-Zahlen: Warum die Aktie trotz Rabatt teuer bleibt
  4. Shell und Exxon verkaufen Chemiekonzern Infineum für 8 Milliarden Dollar
  5. General Motors kündigt Liefervertrag: Rechtsstreit mit Vacuumschmelze

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.