
Axon Enterprise: Minus 54% – Tech-Aktie sieht wie ein Kauf aus
Axon Enterprise liegt 54% unter dem Höchststand von 2025 und 30% im Minus seit Jahresbeginn – trotz starker Wachstumsbilanz.
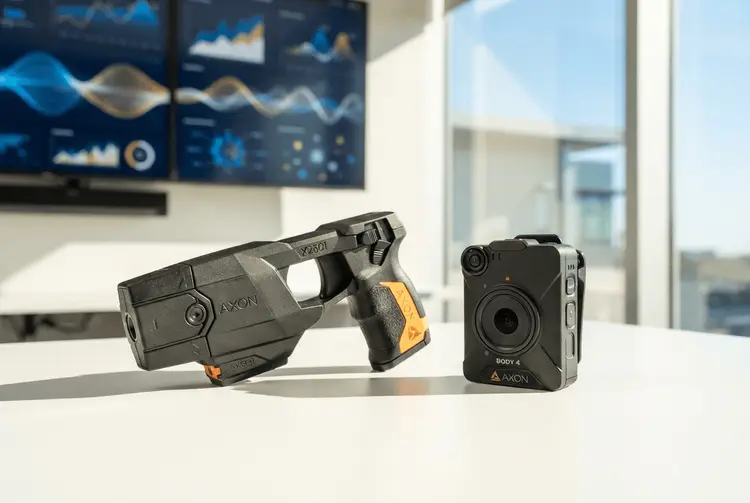
Die Aktie von Axon Enterprise (Ticker: AXON) liegt 54% unter ihrem Höchststand aus dem Jahr 2025. Seit Jahresbeginn ist der Kurs um 30% gefallen, obwohl sich der breitere Softwaresektor, gemessen am iShares Expanded Tech-Software Sector ETF, im Jahr flach entwickelt hat, nachdem er sich von dem Verkaufssturm zu Beginn des Jahres stark erholt hatte. Das Unternehmen gilt als führender Anbieter von Technologie im Bereich der Strafverfolgung. Damit gehört Axon zu jenen Qualitätsaktien, die im Zuge der allgemeinen Marktbewegung im gleichen Topf wie schwächere Branchenvertreter verworfen wurden.
Der Hintergrund ist die Verunsicherung der Anleger angesichts des KI-Booms. Softwareaktien gerieten zu Beginn dieses Jahres stark unter Druck, weil Investoren befürchteten, dass KI-native Anwendungen von Labors wie Anthropic und OpenAI etablierte Software-as-a-Service-(SaaS)-Geschäfte durch günstigere und besser anpassbare Programme verdrängen könnten. Der Sektor hat sich seitdem von seinen Verlusten erholt – Axon jedoch nicht im gleichen Maß.
Dabei greift die Einordnung als reines Softwareunternehmen zu kurz. Axon bietet sowohl Hardware als auch Software an. Das Unternehmen stellt Geräte wie die Taser-Elektroschockwaffe sowie Körper- und Armaturenbrett-Kameras her und betreibt zusätzlich eine Suite aus Datenbanksoftware, die Strafverfolgungsbehörden bei der Verwaltung von Akten, Beweismitteln und Ermittlungen unterstützt. Diese Kombination hat Axon einen breiten wirtschaftlichen Schutzwall beim Service für Strafverfolgungsbehörden verschafft, der durch eine Historie von Übernahmen und eine innovative Kultur, die bereits eine Reihe von KI-Produkten auf den Markt gebracht hat, noch verstärkt wurde.
Die Details
Zu den KI-Produkten gehört Draft One, ein generatives KI-Tool, das erste Entwürfe von Polizeiberichten auf Basis von Kameraaufnahmen erstellt. In seiner Geschichte war Axon ein Top-Performer an der Börse und lieferte konstant starkes Umsatzwachstum, während das Unternehmen seine Marktchancen erweiterte. Im Laufe des letzten Jahrzehnts ist die Aktie um mehr als 1.500% gestiegen, und seit Ende 2019 hat das Unternehmen in jedem Quartal bis auf eines ein Umsatzwachstum von 25% oder mehr erzielt.
Es gibt kein einzelnes spezifisches Problem, das den Ausverkauf von Axon erklärt. Zu den Faktoren, die die Aktie belasten, gehören ihre Bewertung, Bedenken hinsichtlich einer Margendruckentwicklung, die Entscheidung des Managements, die Cashflow-Prognose zu senken, während in das Geschäft investiert wird, sowie eine kürzlich erfolgte Ausgabe von wandelbaren Schuldscheinen. Axon war schon immer eine teure Aktie, und angesichts ihrer Wachstumsrate und ihrer Führungsposition in der Branche ist eine Prämie gerechtfertigt. Derzeit handelt die Aktie mit einem Kurs-Umsatz-Verhältnis (Price-to-Sales) von 12, was teuer, aber nicht übermäßig ist. Gegenüber ihrem Höchststand im vergangenen Jahr lag ihr P/S-Verhältnis bei rund 30, was sie zu einer der teuersten Softwareaktien am Markt machte.
Die Bedenken bezüglich der jüngsten Ergebniszahlen des Unternehmens scheinen fehl am Platz, da sich Axon mitten in einem Investitionszyklus für KI befindet. In seinem Kernsegment Software und Dienstleistungen fiel die Bruttomarge im Quartal um 430 Basispunkte auf 71,3%, was das Unternehmen auf einen höheren Anteil an Umsatz aus professionellen Dienstleistungen und das Skalieren neuer Produktangebote zurückführte. Es ist unklar, ob das Unternehmen erwartet, dass die Bruttomarge sich erholt, aber bei einem Wachstum im Segment von 36% sind niedrigere Margen kein Grund zur Panik.
Zusätzlich verkaufte die Aktie nach, als das Unternehmen im vergangenen Monat eine Wandelanleihe im Volumen von 1 Milliarde US-Dollar ausgab. Dieser Schritt ist eine Reflexion seines Investitionszyklus, doch Anleger mögen es nicht, wenn hoch bewertete Aktien bestehende Aktionäre verwässern. Insgesamt scheinen die Gegenwind-Faktoren für die Aktie eine Haltung des kurzfristigen Denkens unter den Anlegern widerzuspiegeln, da es wenig Anzeichen für grundlegende Schwächen im Geschäft gibt. Solche Ausverkäufe neigen dazu, gute Kaufgelegenheiten für langfristige Anleger zu sein.
Hintergrund: Was bisher geschah
Bereits am 28.07.2026 berichtete aktien.news, dass Axon Enterprise kurz vor der Veröffentlichung seiner Quartalszahlen stand. Damals notierte die Aktie bei 525,48 US-Dollar – rund 41% unter ihrem 52-Wochen-Hoch von 885,92 US-Dollar, obwohl sie in den vergangenen drei Monaten um 29,33% zugelegt hatte. Seit Jahresbeginn stand sie noch mit 8,35% im Minus. Der Analystenkonsens erwartete für das zweite Quartal 2026 einen Umsatz von 876,46 Millionen US-Dollar – ein Wachstum von rund 30% im Jahresvergleich – sowie einen Gewinn je Aktie (EPS) von 1,83 US-Dollar.
Am 17.08.2026 meldete aktien.news, dass Axon und Airbnb als zwei Wachstumsaktien mit Rabatt gehandelt werden. Axon lag damals rund 30% unter seinem Allzeithoch, Airbnb etwa 15%. Für geduldige Anleger mit einem Zeithorizont von zehn Jahren könnten sich daraus attraktive Einstiegspunkte ergeben, so die damalige Einschätzung.
Bereits am 02.05.2026 hatte aktien.news berichtet, dass Softwareaktien im Jahr 2026 unter erheblichem Druck stehen, da viele Titel aus dem Enterprise-Sektor angesichts von Sorgen über KI-Disruption, längere Verkaufszyklen und eine breite Marktrotation kräftig nachgaben. Am 25.05.2026 folgte der Bericht, dass die Angst vor künstlicher Intelligenz schwer auf der Softwarebranche lastet und viele Anleger fürchten, KI-Technologien könnten klassische SaaS-Anbieter langfristig überflüssig machen. Analysten von The Motley Fool warnten jedoch vor einer pauschalen Einschätzung der Branche.
Was das für Anleger bedeutet
Für deutsche Privatanleger zeigt der Fall Axon exemplarisch, wie stark eine einzelne Branchenstimmung eine Aktie treffen kann, ohne dass sich das operative Geschäft verschlechtert hat. Der Kursrückgang ist nicht auf einen einzelnen Misserfolg zurückzuführen, sondern auf eine Mischung aus Bewertungsniveau, Margen- und Cashflow-Erwartungen sowie Verwässerung durch die Wandelanleihe. Zugleich liefert Axon weiterhin Wachstum: Das Segment Software und Dienstleistungen wuchs um 36%, und die Umsatzhistorie seit Ende 2019 ist außergewöhnlich stabil.
Wer die Aktie bewertet, sollte deshalb zwischen kurzfristigen Belastungen und der langfristigen Marktposition unterscheiden. Der Bewertungsabschlag – ein Kurs-Umsatz-Verhältnis von 12 statt zeitweise rund 30 – verändert die Risikorelation deutlich. Das ist keine Kauf- oder Verkaufsempfehlung, sondern eine Einordnung der im Quelltext genannten Fakten.
Ausblick
Mehr Klarheit bringt der nächste Zahlenbericht: Axon wird am 3. November seine Ergebnisse für das dritte Quartal melden. Der Quelltext hält fest, dass die Aktie zum aktuellen Preis wie ein starker Kauf aussieht und dass es nicht viel brauchen dürfte, damit sich der Kurs von diesem Niveau aus wieder erholt. Diese Einschätzung stammt aus der Analyse von The Motley Fool und ist keine Prognose von aktien.news.
Kurz erklärt
- Price-to-Sales-Verhältnis: Kennzahl, die den Börsenwert eines Unternehmens ins Verhältnis zu seinem Jahresumsatz setzt.
- Bruttomarge: Anteil des Umsatzes, der nach Abzug der direkten Kosten für Produkte und Dienstleistungen übrig bleibt.
- Wandelanleihe: Schuldverschreibung, die zu einem späteren Zeitpunkt in Aktien des Unternehmens umgewandelt werden kann.
- Basispunkt: kleinste gängige Maßeinheit für die Veränderung von Zinssätzen und Margen im Finanzwesen.