
Altes Einfamilienhaus als Kapitalanlage: Rechnet sich der Kauf?
Ein 20-jähriger Straßenwärter will ein vermietetes Haus aus dem Jahr 1930 kaufen – doch die Kalkulation hat Tücken.
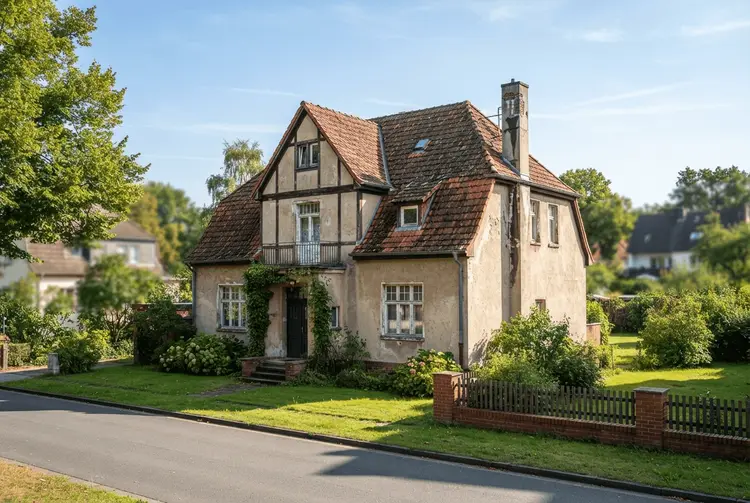
Ein 20-jähriger Straßenwärter plant den Kauf eines zweiten vermieteten Hauses als Kapitalanlage. Das Objekt stammt aus dem Jahr 1930, umfasst 160 Quadratmeter Wohnfläche und kostet 110.000 Euro. Der Kaufpreis entspricht damit dem Zehnfachen der erwarteten Jahresnettomiete – eine Kennzahl, die bei Anlegern als Orientierung für die Rendite dient.
Aktuell wird das Haus für 860 Euro warm vermietet. Der Käufer rechnet künftig mit einer Nettokaltmiete von 900 Euro, das sind umgerechnet 5,63 Euro je Quadratmeter und Monat. Weil das Objekt in die Jahre gekommen ist, fallen Sanierungen an: Das Asbestdach und ein Wasserschaden am Kamin müssen in Angriff genommen werden. Für die Sanierung und Modernisierung sind 25.000 Euro veranschlagt – aus Sicht eines Experten dürfte es jedoch deutlich teurer werden.
Der Interessent bringt nur 5000 Euro Eigenkapital mit, zusätzlich möglicherweise 9000 Euro für die Kaufnebenkosten. Der maximal aufnehmbare Kredit liegt bei 145.000 Euro. Geplant sind ein Zins von 3,8 Prozent und eine Tilgung von 2,0 Prozent, was eine monatliche Rate von rund 700 Euro ergäbe. Zusätzlich will der Käufer monatlich 100 Euro als Instandhaltungsrücklage zurücklegen.
Der Experte rechnet deutlich konservativer
Für die Bewertung hat Torsten Sabitzer, Baufinanzierungsberater aus Chemnitz, den Fall durchgerechnet. Sabitzer ist Vorstandsvorsitzender im Bundesverband Finanz-Planer e.V. und nutzt für seine Kalkulation die Spezialsoftware Immoanalyzer.de. Er hält die geplanten 3,8 Prozent Zins für unrealistisch und rechnet stattdessen mit 5,0 Prozent. Auch bei der Tilgung geht er von niedrigeren 1,2 Prozent aus – bei einem angesetzten Darlehen von 136.000 Euro.
In seiner Kalkulation fallen monatliche Finanzierungskosten von 702,67 Euro an. Hinzu kommen sonstige Ausgaben von 139,80 Euro. Darin enthalten sind die Instandhaltungsrücklage mit 100,00 Euro, die CO₂-Umlage mit 21,80 Euro und kalkulierte Mietausfälle von 18,00 Euro. Die Instandhaltungsrücklage entspricht damit 0,63 Euro je Quadratmeter, während der Richtwert bei 1,00 Euro pro Quadratmeter liegt.
Beim Thema Instandhaltung plagen viele private Vermieter dieselben Sorgen: Ältere Gebäude verursachen laufend Reparaturen, deren Höhe sich kaum planen lässt. Eine zu knapp bemessene Rücklage kann eine Kalkulation schnell kippen. Sabitzer setzt daher einen vergleichsweise vorsichtigen Ansatz an und rechnet bei künftigen Kosten mit einer möglichen CO₂-Umlage von bis zu 100 Euro monatlich.
Aktuell liegt die CO₂-Beteiligung des Vermieters bei 60 Prozent. Bei einem geschätzten Heizölverbrauch von 2500 Litern jährlich ergibt das eine CO₂-Umlage von 435,90 Euro pro Jahr, basierend auf einem CO₂-Preis von 55 Euro je Tonne, dem Wert von 2025. Über die Umlage trägt der Vermieter einen Teil der Heizkosten – ein Posten, der bei älteren Objekten stärker ins Gewicht fällt.
Was unter dem Strich übrig bleibt
Zieht man Finanzierung und Kosten ab, verbleiben 842,47 Euro an Belastungen. Dem steht die erwartete Nettokaltmiete gegenüber – übrig bleibt ein Überschuss vor Steuern von etwa 60 Euro monatlich. Nach einer grob geschätzten Steuerzahlung von circa 50 Euro monatlich schrumpft der Gewinn weiter. Das liegt auch daran, dass angesetzte Verwalterkosten von 20 bis 45 Euro monatlich entfallen, weil der Eigentümer selbst verwaltet wird.
Ein wichtiger steuerlicher Hebel: Darlehenszinsen für Kapitalanleger sind voll absetzbar. Die Wirkung hängt allerdings vom persönlichen Einkommensteuersatz ab. Ob sich der Kauf rechnet, entscheidet sich vor allem an den tatsächlichen Sanierungskosten und daran, ob Anschaffungskosten oder sofort abzugsfähige Sanierungsaufwendungen vorliegen. Die Sanierungskosten sollten deshalb vor Ort und anhand der Objektunterlagen genau geprüft werden.
Zusätzlich rät der Experte dazu, das bestehende Haus nicht als Zusatzsicherheit für das neue Darlehen zu verwenden – das sei nachteilig. Stattdessen käme ein separates Darlehen auf Basis des bestehenden Objekts infrage. Der Käufer sollte den Kauf nur bei Rentabilität vor und nach Steuern eingehen, sonst droht eine Verschlechterung der Bonität und weniger Spielraum für weitere Käufe.
Der 20-Jährige hat Zeit auf seiner Seite: Die Finanzierung des bestehenden Hauses läuft noch knapp zehn Jahre. Rechnerisch kann sich der Kauf lohnen – vorausgesetzt, die Sanierungskosten bleiben im Rahmen. Interessierte Anleger sollten dieselbe Reihenfolge einhalten: erst rechnen, dann kaufen. Die WirtschaftsWoche veröffentlicht den Fall in ihrem Ratgeber-Service WiWo Coach und weist darauf hin, dass es sich um keine Rechts-, Steuer- oder Finanzberatung handelt.