ANZEIGE

Vp-Aktie: Direktoren kaufen kräftig – Zeit für einen Einstieg?

Nach umfangreichen Vorstandskäufen und einer soliden Handelsaktualisierung sieht Analyst Edmond Jackson bei der Vp-Aktie wieder Wertpotenzial.
•• 5 Min
Vp-Aktie: Direktoren kaufen kräftig – Zeit für einen Einstieg?

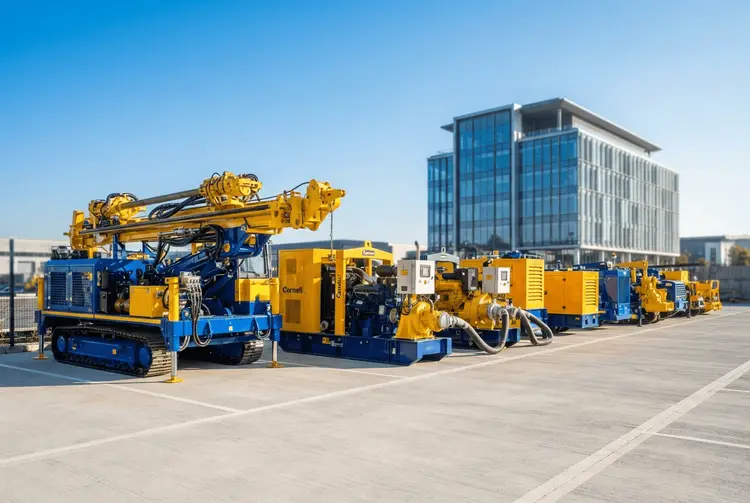
Die Small-Cap-Aktie des Gerätevermieters Vp (LSE:VP.) könnte nach Ansicht des Analysten Edmond Jackson ein attraktives Risiko-Ertrags-Verhältnis erreicht haben. Gestern schloss der Kurs mit einem Plus von 2,3 Prozent bei 524 Pence, nachdem eine Handelsaktualisierung für die sechs Monate bis zum 30. September die Erwartungen für das am 31. März endende Geschäftsjahr bestätigt hatte. Für das zweite Halbjahr wird eine bessere Performance als im ersten Halbjahr erwartet.

Warum die Aktualisierung bemerkenswert ist

Im makroökonomischen Kontext Großbritanniens ist dies beachtlich, da die Vermietung von Geräten oft ein kurzfristiger Indikator für die Wirtschaftslage ist. Da die Energiepreise gestiegen sind und ein schwieriges Budget bevorsteht, kann die Aktualisierung von Vp wie ein Signal der Resilienz wirken. Allerdings ist das Unternehmen stark auf den Ausbau der Wasserinfrastruktur ausgerichtet, was zuverlässige mittelfristige Einnahmen verspricht, während die Sichtbarkeit im Bereich Bauwesen und Wohnbauentwicklung kurzfristig bleiben kann – insbesondere, wenn die hartnäckig hohen Energiepreise anhalten.

Der Internationale Währungsfonds (IWF) hat das britische Wirtschaftswachstum für 2026 von 1 Prozent auf 1,3 Prozent nach oben korrigiert, warnte jedoch gleichzeitig vor einer „Verlangsamung" auf 1,2 Prozent im Jahr 2027 – genau wegen höherer Energiekosten und Zinssätze. Jackson sieht darin einen typischen Ansatz des „Fingers in den Wind halten", der die Risiken einer bloßen Extrapolation aufzeigt. Er erinnert an 1989: Nach dem Lawson-Boom ging der Konsens von einem „sanften Landen" der britischen Wirtschaft aus, doch zwischen 1990 und Anfang 1991 folgte eine signifikante Rezession.

Charttechnik mit Vorsicht zu genießen

Der Fünf-Jahres-Chart könnte den Anschein erwecken, als würde Vp in diesem Jahr eine Unterstützungsebene etablieren, von der aus sich ein klassisches „Schalen"-Muster entwickeln könnte – scheinbar basierend auf günstigen Gewinn- und Renditekriterien. Man könnte jedoch einwenden, dass ein neuer Aufwärtstrend, der sich im ersten Halbjahr 2024 manifestierte, dann scheiterte. Jackson warnt daher vor voreiligen Annahmen aus Charts. Vor zwei Jahren nahm er eine „Kauf"-Position bei rund 600 Pence ein, warnte jedoch: „Kaufen Sie nicht, wenn Sie bereits zyklische Werte gewichtet haben." Die Rendite betrug damals 6,6 Prozent, unter der Annahme, dass die Dividende von 39 Pence pro Aktie beibehalten wurde – sie stieg leicht auf 39,5 Pence. Dennoch erreichten die Aktien erst im vergangenen März bei 424 Pence ihren Tiefpunkt, nachdem sie einen Rückgang von 28 Prozent verzeichnet hatten.

Kernmärkte sehen robust aus

Branchen wie Stromübertragung und Wasserwirtschaft performen gut, wobei AMP8 – der achte fünfjährige Regulierungszyklus für die Wasserindustrie – die Dynamik unterstützt. Der internationale Teil von Vp (rund 20 Prozent des Umsatzes) entwickelt sich weiterhin „gut", nachdem im Geschäftsjahr März 2025 eine Wachstumsrate von 14 Prozent verzeichnet wurde. Große öffentliche Bauprojekte infolge von AMP8 und regionale Entwicklungsmaßnahmen gehören zu den primären Märkten. Hinzu kommt der Energiesektor durch globale Öl- und Gasexploration, Stromerzeugung und Kernkraftwerke wie Hinkley Point C. Die Wartung von Schienen und Gleisanlagen sowie spezialisierte Sicherheits-, Test- und Vermessungsdienstleistungen in Telekommunikation und Versorgungsunternehmen sorgen für weitere konsistente Einnahmen.

Im letzten Finanzjahr verzeichnete der internationale Teil von Vp ein Gewinnwachstum von 30 Prozent, während das Vereinigte Königreich Herausforderungen sah, insbesondere im allgemeinen Bauwesen. Dies führte zu einer Restrukturierungsbelastung von 25 Millionen Pfund für Brandon Hire Station und einem berichteten Verlust vor Steuern von 7,0 Millionen Pfund. Die Aktien werden daher wegen dieser Unsicherheit sowie der hohen Verschuldung, die das Risiko im schlimmsten Fall verstärkt, nur moderat bewertet.

Bilanz und Bewertung

Das Management berichtet bevorzugt von einer Nettoverschuldung von 149 Millionen Pfund ohne Leasingverbindlichkeiten, obwohl diese inklusive Leasing 212,5 Millionen Pfund gegenüber 131 Millionen Pfund Nettovermögen betrugen. Dies bedeutete laufende Netto-Finanzkosten von circa 10,3 Millionen Pfund im Verhältnis zu 3,2 Millionen Pfund Betriebsgewinn. Rechnet man die Restrukturierungsbelastung von 25 Millionen Pfund zurück, betrug die Zinsdeckungsquote 2,7x. Die kurzfristigen Verbindlichkeiten entsprachen 1,54x den kurzfristigen Vermögenswerten, ein Current Ratio von 0,65. Bankkredite sind mit 78,7 Millionen Pfund der Hauptverantwortliche, was 48 Prozent der kurzfristigen Verbindlichkeiten entspricht. Die Kapitalinvestitionen gingen von 73 Millionen Pfund auf 59 Millionen Pfund zurück, wovon 51,6 Millionen Pfund auf die Mietflotte entfielen. Der Netto-Cashflow aus dem operativen Geschäft sank von 81 Millionen Pfund auf 61 Millionen Pfund, während die Dividenden mit einem Cashbedarf von rund 15 Millionen Pfund beibehalten wurden.

Das Forward-Kurs-Gewinn-Verhältnis (PE) beträgt 8,7x das Ergebnis für März 2027 und sinkt leicht auf 8,5x, wenn der Konsens für 2028 realistisch ist. Die PEG-Ratio von 0,2 wirkt auf den ersten Blick außergewöhnlich attraktiv, gilt aber eher für etablierte Wachstumswerte als für eine Momentaufnahme zyklischer Werte in der Erholungsphase. Angesichts einer Dividende von 39,5 Pence pro Aktie, die voraussichtlich im gesamten Jahr 2025 beibehalten wird, beträgt die erwartete Rendite 7,5 Prozent bei einer Deckungsquote von rund 1,6x.

Drei Direktoren kauften erheblich vor der Aktualisierung

In einem scheinbar engen Zeitrahmen kaufte der Vorsitzende von Vp Aktien im Wert von 49.400 Pfund nahe 494 Pence am 30. September. Ein anderer nicht-exekutiver Direktor tätigte seine Erstinvestition im Wert von 28.100 Pfund zu 503 Pence am 5. Oktober. Am bedeutendsten ist jedoch der CEO, der im Februar beitrat und seine Erstinvestition im Wert von 200.000 Pfund tätigte, ebenfalls rund um 503 Pence. Der Zeitpunkt ist besonders interessant, da die neue CEO Alice Woodwark sich eingelebt haben und das Geschäft, neue Maßnahmen und deren Aussichten unter aktuellen Marktbedingungen vollständig verstehen sollte. Woodwark war zuvor Geschäftsführerin der Public-Sector-Communities-Sparte der MITIE Group (LSE:MTO) und bekleidete davor führende Positionen bei Compass Group (LSE:CPG). Insgesamt erwarben drei Direktoren Vp-Aktien im Wert von 278.000 Pfund – bei einem Unternehmen mit einer Marktkapitalisierung von 210 Millionen Pfund möglicherweise das Maximum, das in einem engen Markt zu kaufen war.

Jackson stimmt der „Kauf"-Empfehlung bei 528 Pence zu, wobei die Aktien am Morgen weiter stiegen. Wenn das Urteil des neuen CEOs fair ist und sie die richtigen Maßnahmen ergreift, dann sei die Bewertung von Vp übergroß vorsichtig. Der Analyst weist jedoch darauf hin, dass er nicht weiß, ob ein unregelmäßiger Kauf mit einer Klausel im Vertrag zusammenhängt – wie beim CEO von B&M European Value Retail (LSE:BME), wo eine Gewinnwarnung Monate nach sehr umfangreichen Käufen folgte, obwohl diese Aktien seit letztem Mai um 70 Prozent gestiegen sind.

Vp AktieVp PlcGerätevermietungSmall-CapDirektorenkäufeEdmond JacksonAMP8Wasserinfrastruktur

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  4. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor
  5. Nvidia, Datadog und Goldminen glänzen auf IBD-Bestenlisten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.