ANZEIGE

Stockwatch: Riskante Wette auf dauerhaft hohe Ölpreise

Analyst Edmond Jackson bewertet die riskante Wette auf hartnäckig hohe Ölpreise angesichts des ungelösten Konflikts zwischen den USA und dem Iran.
•• 5 Min
Stockwatch: Riskante Wette auf dauerhaft hohe Ölpreise

Da sich die Rhetorik zwischen den USA und dem Iran fortsetzt und keine offensichtliche Lösung für den siebenmonatigen Konflikt in Sicht ist, wächst laut Analyst Edmond Jackson von interactive investor die Frage, in welchem Umfang und wie ein Portfolio entsprechend positioniert werden sollte. Dass dies mit einer allgemeinen Schwäche an den Aktienmärkten zusammenfällt – da die Realität hoher Staatsanleiherenditen endlich ihre Wirkung zeigt –, führt zu einem besorgniserregenden Start in den Oktober. Es wirkt, als würde diese traditionell volatile Phase nach einem ruhigen September plötzlich wieder auf den Plan treten.

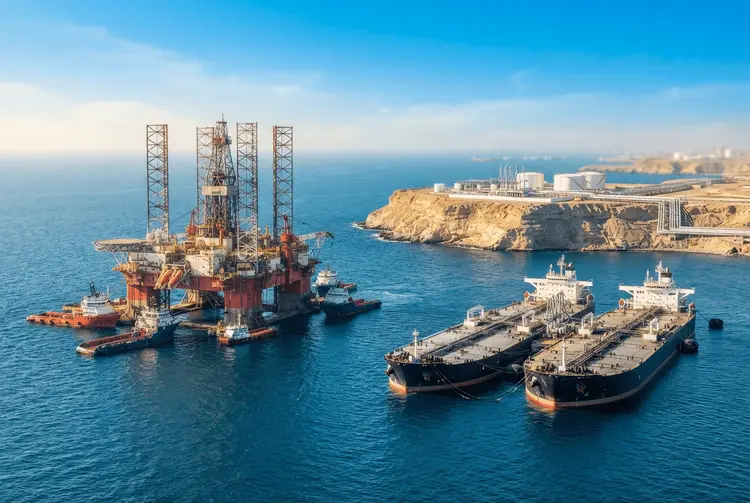
Bei derzeit rund 101 US-Dollar pro Barrel für Brent-Rohöl liegt der Preis jedoch weit unter dem „Knackpunkt“, den Experten im Mai prognostiziert hatten. Angeblich umgehen derzeit etwa 40 Prozent des Rohöls die Straße von Hormus und nutzen Pipelines, Schiff-zu-Schiff-Übertragungen und andere alternative Routen – verglichen mit 17 Prozent vor dem Krieg. Obwohl eine ost-westwärts verlaufende Pipeline in Saudi-Arabien durch Drohnenangriffe beschädigt wurde, war sie schnell repariert, um die Exporte vom Rotmeerhafen Yanbu wieder aufzunehmen.

Kpler, das globale Handelsnachrichtenunternehmen, schätzt, dass im September mindestens 16,5 Millionen Barrel pro Tag die Region Naher Osten verließen. Das entspricht dem Durchschnitt vor dem Krieg und liegt 10,5 Millionen Barrel über dem Durchschnitt im März, nachdem der Krieg ausgebrochen war. Zwar klingt dies beruhigend, doch der Preis für Diesel, der bei 200 Pence pro Liter testet, wird die Kosten in vielen Bereichen – von der Landwirtschaft bis zur Distribution – in die Höhe treiben, mit nachteiligen Auswirkungen auf die Inflation. Die Ströme bei raffinierten Produkten, insbesondere Diesel, bleiben weiterhin eingeschränkt.

Öl- und Gasaktien zeigen defensive Eigenschaften

Innerhalb des FTSE 100 stieg BP (LSE:BP) gestern, nach einem Rückgang um 1,7 Prozent, um 1,4 Prozent auf 557 Pence. Shell (LSE:SHEL) legte um 0,6 Prozent auf 3.589 Pence zu, während Harbour Energy (LSE:HBR) im FTSE 250 um 5,0 Prozent auf 276 Pence sprang. Im mittelfristigen Kontext ist BP seit Beginn des jüngsten Konflikts im Nahen Osten Ende Februar um 17 Prozent gestiegen, Shell um 24 Prozent – trotz eines volatil steigenden Trends. Beide Unternehmen erwarten jedoch Einnahmerückgänge für 2027 nach einem sehr starken Jahr 2026, was darauf hindeuten könnte, dass es Aufwärtspotenzial gibt, wenn die Prognosen schließlich revidiert werden müssen.

Tullow Oil: Hohes Risiko, hohe mögliche Belohnung

Besonders faszinierte Jackson jedoch die Small-Cap-Aktie Tullow Oil (LSE:TLW), die am Mittwoch auf rund 10 Pence halbiert wurde und damit ihren gesamten Anstieg seit Februar zunichtemachte. Die Rallye lässt sich durch Tullows Schulden erklären, die diese Aktie hochsensibel gegenüber Ölpreisen machen. Es handelt sich um ein nahezu 160 Millionen Pfund teures Unternehmen mit 1.356 Millionen US-Dollar (1.027 Millionen Pfund) Nettoverschuldung. Im Gesamtkontext des Charts bleiben die Aktien jedoch in einem Aufwärtstrend von einem Tief von 3,9 Pence im vergangenen November.

Der jüngste Kurseinbruch ist darauf zurückzuführen, dass man einen 196,5 Millionen US-Dollar schweren Steuerstreit mit Ghana verloren hat, wobei ein Schiedsgericht den Anspruch des Produzenten ablehnte, dass dies gegen die Erdölvereinbarungen verstieß. Das ghanaische Finanzministerium erklärte, es werde eng mit Tullow zusammenarbeiten. Dies unterstreicht die Risiken von „Frontier“-Öl- und -Gasprojekten. Einige würden auch die inhärenten Risiken in Afrika ansprechen, wo kleinere Unternehmen in Entwicklungsländern am Ende den Staaten ausgeliefert sein können. Es gab bereits mehrere Steuerstreitigkeiten zwischen Tullow und Ghana, wobei eine Bewertung über 190,5 Millionen US-Dollar bezüglich Zinsabzugsfähigkeiten bei Krediten im nächsten Jahr verhandelt werden soll.

Ob die Aktien nach unten überreagiert haben, hängt davon ab, ob Tullows Cashflows die Situation bewältigen können. Ermutigenderweise zeigten die Halbjahresergebnisse vom 28. September eine robuste Cashflow-Statement, obwohl die Netto-Finanzkosten von 230 Millionen US-Dollar 90 Prozent des operativen Gewinns verschlangen und 127 Millionen US-Dollar Einkommenssteuer den Nettoverlust auf 101 Millionen US-Dollar erhöhten. Die Jubilee- und TEN-Anlagen in Ghana beinhalten niedrige Produktionskosten von rund 8 US-Dollar pro Barrel, was Tullow möglicherweise ermöglicht, seine finanziellen Hürden zu nehmen, wenn die Energiepreise hoch bleiben.

Cashflow stützt die angespannte Bilanz

Tullow zitiert bereits die Working-Interest-Produktion für 2026 am oberen Ende einer Spanne von 34.000 bis 42.000 Barrel Öläquivalent pro Tag. Die Kapitalausgaben werden in diesem Jahr voraussichtlich bei 200 Millionen US-Dollar liegen. Die Cashflow-Statement zeigt, wie das Hinzufügen von 200 Millionen US-Dollar Abschreibung den operativen Cashflow half, bevor die Bewegungen im Working Capital um 35 Prozent auf 460 Millionen US-Dollar stiegen. Der Nettocash aus Operationen stieg von 85 Millionen auf 277 Millionen US-Dollar, was eine Rückzahlung von Darlehen in Höhe von 148 Millionen US-Dollar unterstützte – nur um rund 9 Prozent. Tullow benötigt daher wahrscheinlich auch hohe Ölpreise, um seine Schuldenlast signifikant zu reduzieren.

In Bilanzbetrachtungen kann Tullow als wertlos angesehen werden. Die Bilanz zum 30. Juni hatte 358 Millionen US-Dollar negative Nettoaktivposten. Die 1.544 Millionen US-Dollar Kredite standen 187,5 Millionen US-Dollar Bargeld gegenüber. Die Bilanz wies auch ein leicht negatives „Current Ratio“ auf, da 985 Millionen US-Dollar kurzfristige Verbindlichkeiten 957 Millionen US-Dollar kurzfristige Vermögenswerte übertrafen. Die Aktien stellen daher Optionengeld dar, in dem Sinne, dass eine Liquidierung zwar keinen Wert für Aktionäre hinterlassen könnte, aber anhaltend hohe Ölpreise die Profitabilität transformieren können.

Ein Hauptrisiko ist neben einem Rückgang der Ölpreise, falls Ghana entschlossen ist, Tullow finanziell „auf den Fersen“ zu bleiben und so viel wie möglich aus den verschiedenen Streitigkeiten herauszuholen. Die Free-Cashflow-Prognose für das Gesamtjahr wurde auf 170 bis 250 Millionen US-Dollar bei Ölpreisen von 70 bis 100 US-Dollar angehoben. Der Brent-Preis liegt derzeit jedoch über 101 US-Dollar pro Barrel, und möglicherweise sind die vollen Auswirkungen der Energieknappheit noch nicht sichtbar, da die Notreserve schwindet.

Wo sich die Energiepreise einpendeln werden, ist die Herausforderung

Es ist schwer, ein wahrscheinliches Szenario abzuleiten, angesichts konkurrierender Elemente – darunter, wie US-Präsident Donald Trump verzweifelt nach einem Ausweg aus dem Konflikt mit dem Iran sucht, während die Mid-Term-Wahlen in den USA näher rücken, wie Iran ein intelligentes Langzeitspiel spielt und wie Golfstaaten ihre Anpassung an die Herausforderung des Öltransports beweisen. Dennoch scheinen die disruptiven Aspekte des Energietransits wahrscheinlich dafür zu sorgen, dass Kraftstoff- und LNG-Preise breit angelegt hoch bleiben.

Bei rund 20 Pence pro Aktie für Tullow vor Kurzem könnten die Hoffnungen allgemein eingepreist sein, doch Jackson schlägt vor, dass 10 Pence eher die Ängste repräsentieren. Der Konsens sieht Gewinn je Aktie von 9 Cent in diesem Jahr vor, was 6,8 Pence entspricht und ein Kurs-Gewinn-Verhältnis von unter 1,5 impliziert. Bei 9,9 Pence behält Jackson eine hochriskante „Kaufen“-Position bei. Edmond Jackson ist freiberuflicher Mitarbeiter und kein direkter Angestellter von interactive investor.

ÖlpreiseBrent RohölTullow OilBp AktieShell AktieStraße Von HormusFtse 100Öl- Und Gasaktien

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.