ANZEIGE

SpaceX: Was 1.000 Dollar bis 2029 wert sein könnten

Drei Szenarien zeigen, wie sich eine Investition von 1.000 Dollar in die SpaceX-Aktie bis zum Jahr 2029 entwickeln könnte.
•• 5 Min
SpaceX: Was 1.000 Dollar bis 2029 wert sein könnten

Die Aktie von Space Exploration Technologies (Ticker SPCX) hat sich seit dem Börsengang im Juni dieses Jahres zu einem der spannendsten Wachstumswerte an der NASDAQ entwickelt. Der US-Analysedienst The Motley Fool hat nun in einem Beitrag vom 12. November 2026 drei ergebnisbasierte Szenarien vorgestellt, wie sich eine Investition von 1.000 Dollar in SpaceX bis zum Jahr 2029 entwickeln könnte. Grundlage der Rechnung sind die zuletzt veröffentlichten Quartalszahlen sowie die aktuelle Bewertung des Unternehmens.

Im dritten Quartal 2026 erwirtschaftete SpaceX einen Umsatz von 14,6 Milliarden US-Dollar, was einem Anstieg von 161 Prozent gegenüber dem Vorjahreszeitraum entspricht. Der Nettogewinn lag bei 4,4 Milliarden US-Dollar – nach einem Verlust im Vorjahr. Damit hat der Konzern nach Einschätzung der Autoren den Übergang von einem reinen Raketenhersteller zu einem breit aufgestellten Technologieunternehmen geschafft.

Den größten Anteil am Wachstum hat inzwischen das Satelliten-Internetgeschäft Starlink. Der Dienst zählt aktuell 13,6 Millionen Abonnenten und damit fast doppelt so viele wie vor einem Jahr. Anders als das Startgeschäft liefert Starlink wiederkehrende Abonnementeinnahmen, die die Ergebnisentwicklung stabilisieren. Hinzu kommt das Segment „Super Intelligence“, das im dritten Quartal rund 7,6 Milliarden US-Dollar Umsatz erzielte – mehr als das Neunfache des Vorjahreswerts.

SpaceX verbindet Raumfahrt, Telekommunikation und KI

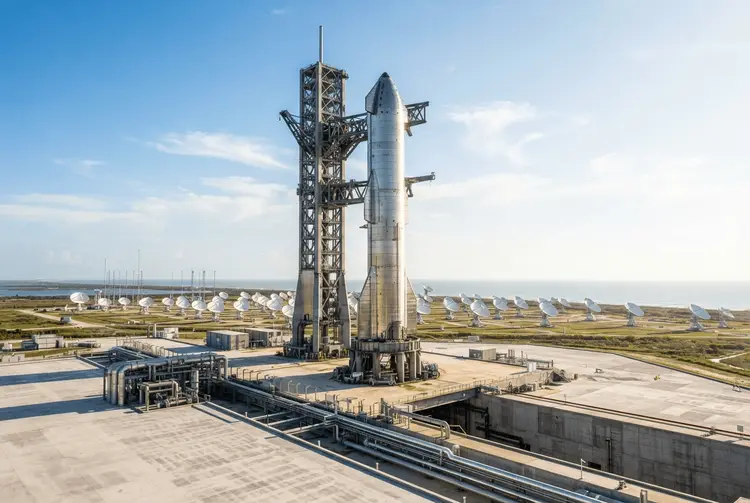
SpaceX positioniert sich nach Darstellung des Beitrags an der Schnittstelle von Luft- und Raumfahrt, Telekommunikation und künstlicher Intelligenz (KI). Das Raketengeschäft bleibt ein Kernbestandteil des Unternehmens. Das Starship-Programm könnte zum Wendepunkt werden, weil eine schnelle Wiederverwendbarkeit die Kosten für das Einbringen von Nutzlasten in die Umlaufbahn senken und deutlich häufigere Startvorgänge ermöglichen würde. Günstigerer Zugang zum Weltraum könnte neue Märkte in den Bereichen Mondmissionen, nationale Sicherheit, wissenschaftliche Forschung und Weltrauminfrastruktur erschließen.

Interessant ist, dass das Wachstum nicht mehr ausschließlich von Raketenstarts stammt. Die Connectivity- und KI-Geschäfte werden zu wichtigen Beiträgen für die Unternehmensentwicklung. Im August schloss SpaceX zudem die Übernahme von Cursor ab, wodurch die Präsenz in der Unternehmens-KI-Software ausgebaut wird. Diese Diversifizierung könnte das Unternehmen bis 2029 wertvoller machen, wenn es gelingt, die Investitionen in starkes Gewinnwachstum umzusetzen.

Diesen Chancen stehen erhebliche Ausgaben gegenüber. Allein im dritten Quartal beliefen sich die Kapitalausgaben (Capex) auf rund 19,6 Milliarden US-Dollar, wobei die KI-Infrastruktur den größten Anteil ausmachte. Verzögern sich die Renditen aus diesen Investitionen zu lange, könnte der Cashflow unter Druck geraten. Hinzu kommen Ausführungsrisiken im Zusammenhang mit Starship, zunehmende Konkurrenz im KI-Bereich und regulatorische Hürden.

Drei Szenarien zeigen mögliche Kurse bis 2029

Aktuell handelt die SpaceX-Aktie zu einem Kurs-Umsatz-Verhältnis (KUV) von etwa 54 – ein hoher Multiplikator. Mit skalierenden Einnahmen könnte dieser Multiplikator vom heutigen Niveau schrumpfen, doch starkes Wachstum und eine wachsende Starlink-Abonnentenzahl könnten weiterhin ein Premium stützen. The Motley Fool rechnet drei Szenarien durch:

  • Konservatives Szenario: jährliches Umsatzwachstum von 30 Prozent bei einem KUV von 20-mal im Jahr 2029. Das ergibt einen Aktienkurs von rund 115 Dollar, ein Abschlag von ungefähr 19 Prozent. Aus 1.000 Dollar würden etwa 810 Dollar.
  • Basisszenario: jährliches Umsatzwachstum von 45 Prozent bei einem KUV von 25-mal. Der Zielkurs läge bei 200 Dollar, ein Aufwärtspotenzial von etwa 40 Prozent. Aus 1.000 Dollar würden rund 1.400 Dollar.
  • Optimistisches Szenario: jährliches Umsatzwachstum von 60 Prozent bei einem KUV von 30-mal. Der Aktienkurs käme auf 322 Dollar, ein potenzielles Aufwärtspotenzial von etwa 126 Prozent. Aus 1.000 Dollar würden etwa 2.260 Dollar.

Bereits am 28.10.2026 verglich aktien.news zwei Szenarien für 10.000 Dollar

Die aktuelle Analyse knüpft an frühere Berichte von aktien.news an. Bereits am 28.10.2026 berichtete aktien.news unter dem Titel „SpaceX-Aktie: Was 10.000 Dollar bis 2030 wert sein könnten“, dass sich das Geschäft des Unternehmens auf drei Haupteinheiten verteilt: Space, Connectivity und eine dritte, inzwischen größte Einheit. Damals notierte der Ticker SPCX bei minus 2,27 Prozent.

Am 21.10.2026 meldete aktien.news, dass SpaceX am 20. Oktober seine Ergebnisse für das dritte Quartal vorgelegt und die Analystenerwartungen in allen Geschäftsbereichen übertroffen habe. Umsatz, Gewinn und bereinigtes EBITDA lagen über den Erwartungen, die Aktie legte um 7,75 Prozent zu.

Am 24.10.2026 berichtete aktien.news, dass der Umsatz 14,58 Milliarden US-Dollar erreichte und damit über dem Konsensschätzwert der Wall Street von 12,72 Milliarden US-Dollar lag. Der verwässerte Gewinn belief sich auf 0,35 US-Dollar je Aktie, erwartet worden waren 0,13 US-Dollar. Zudem wies aktien.news darauf hin, dass SpaceX erst seit dem Börsengang im Juni dieses Jahres börsennotiert ist.

Am 07.11.2026 berichtete aktien.news, dass SpaceX im dritten Quartal 2026 einen Umsatz von 14,6 Milliarden Dollar erwirtschaftet und damit die Erlöse des Vorjahresquartals von 5,6 Milliarden Dollar deutlich übertroffen habe. Der Gewinn lag bei 0,35 Dollar pro Aktie. Um 14,6 Milliarden Dollar Umsatz zu generieren, musste SpaceX einen Kapitaleinsatz von 19,6 Milliarden Dollar stemmen.

Für deutsche Anleger bleibt die Bewertung der zentrale Risikofaktor

Für Privatanleger in Deutschland ist der Beitrag vor allem als Einordnung der Bewertung interessant. SpaceX ist erst seit Juni 2026 börsennotiert und zählt damit zu den jüngeren Titeln am Markt. Das Kurs-Umsatz-Verhältnis von etwa 54 zeigt, dass der Markt bereits viel Wachstum einpreist. Die drei Szenarien machen deutlich, wie stark das Ergebnis von zwei Größen abhängt: der tatsächlichen Umsatzentwicklung und dem Multiplikator, den Anleger 2029 zu zahlen bereit sind.

Auffällig ist die Bandbreite: Sie reicht von einem Abschlag von rund 19 Prozent im konservativen Fall bis zu einem Aufwärtspotenzial von etwa 126 Prozent im optimistischen Fall. Wer in SpaceX investiert, setzt damit auf die Umsetzung der KI- und Starlink-Strategie. Der Beitrag von The Motley Fool enthält keine Kauf- oder Verkaufsempfehlung für die Aktie.

Bis 2029 hängt viel von der Umsetzung der KI-Investitionen ab

Der Ausblick des Beitrags richtet sich auf das Jahr 2029. Entscheidend ist, ob SpaceX die hohen Kapitalausgaben in Erträge umwandeln kann. Gelingt dies, könnten Starlink und das Segment „Super Intelligence“ zu den wichtigsten Wachstumstreibern werden. Verzögern sich die Renditen, droht Druck auf den Cashflow.

Als konkrete Risiken nennt der Beitrag Ausführungsrisiken beim Starship-Programm, zunehmende Konkurrenz im KI-Bereich und regulatorische Hürden. Die Autoren betonen, dass die drei Szenarien auf Annahmen zum Umsatzwachstum und zum KUV beruhen und keine Gewissheit über die künftige Kursentwicklung bieten.

Diese Fachbegriffe helfen beim Verständnis des Artikels

  • Kurs-Umsatz-Verhältnis (KUV): Kennzahl, die den Börsenwert eines Unternehmens ins Verhältnis zu seinem Umsatz setzt.
  • Kapitalausgaben (Capex): Investitionen eines Unternehmens in langfristige Vermögenswerte wie Anlagen und Infrastruktur.
  • Wiederverwendbarkeit: Eigenschaft von Raketen, nach einem Start erneut eingesetzt werden zu können.
SpacexSpacex-AktieSPCXStarlinkThe Motley FoolKurs-Umsatz-VerhältnisKi-Infrastruktur2029

Meistgelesene News

  1. Nvidia-Aktie rutscht in den Bärenmarkt: Schnäppchenjäger wittern eine Kaufchance
  2. Tether verdoppelt Reservenpuffer auf acht Milliarden Dollar im dritten Quartal
  3. Putin weitet Enteignung von Japan Tobacco in Russland deutlich aus
  4. Labubu-Verkäufe brechen ein: Ist der Hype um Pop Mart vorbei?
  5. Börsenturbulenzen nach US-Wahlen: Strategien für Anleger in unsicheren Zeiten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.