ANZEIGE

Renault und Nissan wollen langjährige Allianz retten

Die Automobilhersteller hatten mal gehofft, dass ihre Partnerschaft eine Blaupause für die Industrie wird
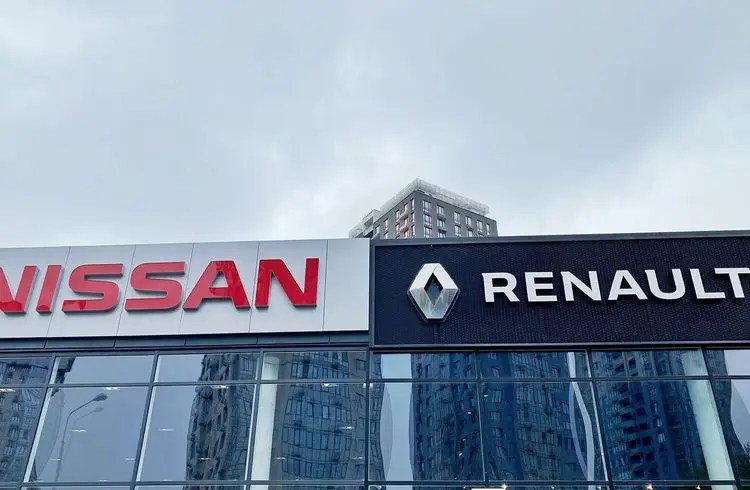
•• 6 Min
Renault und Nissan wollen langjährige Allianz retten

Renault und Nissan stehen kurz vor einer Einigung zur Rettung ihrer dysfunktionalen Allianz, die den japanischen Autohersteller vor 20 Jahren vor dem Bankrott bewahrte und als Vorbild für die Zusammenarbeit von Rivalen dienen sollte.

Nach Angaben von sechs Personen, die mit den Details vertraut sind, würde der Deal die übergroßen Stimmrechte von Renault gegenüber dem inzwischen größeren japanischen Partner reduzieren.

Nissan hat auch zugestimmt, in Renaults Elektrofahrzeug- und Softwaregeschäft zu investieren, das der französische Autobauer im Rahmen einer neuen Strategie, die im nächsten Monat bekannt gegeben werden soll, ausgliedern will. Es ist jedoch nicht geplant, Geld in Renaults altes Geschäft mit Verbrennungsmotoren zu investieren, so die Personen.

Eine Einigung über die wichtigsten Punkte des Deals wird in den kommenden Wochen erwartet, noch vor einer Vorstandssitzung der Allianzmitglieder in Tokio Mitte November.

"Das bedeutet nicht, dass alles vereinbart wird, aber eines ist klar: Beide Seiten geben ihr Bestes, um einen Abschluss zu erzielen", sagte eine Nissan nahestehende Person.

Die Verhandlungen, bei denen es um eine Neufassung der ursprünglichen Vereinbarung geht, sind ein letzter Versuch, eine Allianz zu retten, die einst als Blaupause für die Branche galt, um Größe und Effizienz zu erreichen.

Aber ein wachsendes Machtungleichgewicht im Laufe der Jahre, als der französische Staat in seiner Eigenschaft als Renault-Aktionär intervenierte, und Unterschiede in der Unternehmenskultur von Anfang an führten dazu, dass die Partnerschaft auf praktischer Ebene nur schwer funktionieren konnte, so Insider.

Dann kam der rasche und brutale Sturz des ehemaligen Allianzchefs Carlos Ghosn im Jahr 2018 und das langfristige Überleben der Partnerschaft schien immer unwahrscheinlicher.

Jetzt hoffen die beiden Autohersteller jedoch, dass eine vollständige Umstrukturierung der Allianz den guten Willen und die Anreize für gemeinsame Projekte schafft.

"Es ist schon seit einiger Zeit klar, dass der Status quo keinen Bestand haben kann", sagte eine Renault nahestehende Person.

"Bei diesen Gesprächen geht es eindeutig nicht um eine Scheidung, sondern um die Entwicklung einer gesunden Beziehung", sagte eine Person, die die Position der japanischen Regierung kennt.

Es wird zwar noch einige Zeit dauern, bis die Details geklärt sind, aber beide Seiten sind zuversichtlich, dass eine Einigung erzielt werden kann.

Personen, die mit den Gesprächen vertraut sind, sagten, dass Renault seinen 43-prozentigen Anteil an Nissan verkaufen würde, höchstwahrscheinlich auf 15 Prozent - was dem Anteil von Nissan an Renault entspricht.

Dieser Verkauf würde auf der Grundlage des aktuellen Marktwerts von Nissan etwa 3,6 Milliarden Dollar kosten, würde aber langsam über die Zeit erfolgen, wobei die Aktien in einer Art Treuhandgesellschaft gehalten würden, fügten die Personen hinzu. Dies würde es Renault ermöglichen, weiterhin vom Cashflow der Nissan-Gewinne zu profitieren, während Nissan die Kontrolle über den Trust und das Erstkaufrecht für seine Aktien hätte.

Die Tatsache, dass die Gespräche überhaupt geführt werden, ist nach Ansicht von Personen, die den Unternehmen nahe stehen, ein Zeichen für ein größeres Vertrauen zwischen den beiden Seiten und die Erkenntnis, dass die Allianz dringend umstrukturiert werden muss, um die finanzielle Leistungsfähigkeit zu verbessern.

Die Allianz wurde 1999 in einer für Japan wirtschaftlich düsteren Zeit gegründet.

Fast zwei Jahrzehnte lang wurde sie durch das Charisma und die Effekthascherei von Ghosn zusammengehalten, der als CEO beider Unternehmen fungierte und auch Vorsitzender der Partnerschaft war.

Ghosns Verhaftung aufgrund von Vorwürfen finanziellen Fehlverhaltens, die er bestreitet, legte die tief sitzenden Spannungen in der Partnerschaft offen, und die beiden Konzerne taten sich in den Jahren danach schwer, bedeutende gemeinsame Projekte jenseits ihrer fusionierten Einkaufsaktivitäten zu starten.

Schon vor der Verhaftung von Ghosn hatte die Allianz ihre Probleme. Ein französischer Mitarbeiter erinnert sich an ein einjähriges Hin und Her mit den japanischen Kollegen über die gemeinsame Nutzung von Stoffen für Autositze, bevor eine Entscheidung getroffen werden konnte.

"Es würde einfach lange dauern, Vertrauen aufzubauen", sagte die Person. Ein anderer sagte, dass die regionale Ausrichtung von Renault auf die Märkte in Europa und Lateinamerika und von Nissan auf China und die USA zu wenig hilfreichen Silos führte.

Auch die Einmischung der französischen Regierung im Laufe der Jahre hat Nissan verärgert. Als Finanzminister im Jahr 2015 drängte Präsident Emmanuel Macron darauf, dass der Staat seine Stimmrechte bei Renault durch ein neues französisches Gesetz verdoppelt, während Nissan bei Renault keine hatte.

Eine Wachablösung bei beiden Unternehmen hat auch neue Impulse für die Sanierung der Allianz gebracht.

Luca de Meo, der seit Sommer 2020 neben dem Vorstandsvorsitzenden Jean-Dominique Senard als CEO fungiert, hat eine enge Beziehung zu Nissan-Chef Makoto Uchida und Ashwani Gupta, dem Chief Operating Officer, der die Verhandlungen leitet, aufgebaut.

De Meos Umstrukturierung von Renault zur Verbesserung der Effizienz hat eine Gelegenheit geboten, die Allianz neu zu beleben, sind sich beide Seiten einig.

"Wir suchen jetzt nach einer pragmatischeren Lösung", sagte eine andere Person bei Renault. Eine Nissan nahestehende Person sagte, dass die Managementteams der beiden Unternehmen "vollständig aufeinander abgestimmt" seien.

Ein wichtiges Element der Allianz, das sich wahrscheinlich erheblich ändern wird, ist die streng gehütete "Rama"-Vereinbarung aus dem Jahr 2015, die unter Ghosn zustande kam und einige der unpopulärsten Elemente der Allianz festschrieb, wie z.B. die Befugnis zur Ernennung von Direktoren.

Personen, die den Gesprächen nahe stehen, sagen, man sei bereit, die Nachfolgevereinbarung zu veröffentlichen, um Vertrauen und Transparenz zu fördern.

Renault hält am 8. November einen Kapitalmarkttag ab, auf dem Einzelheiten über die Ausgliederung der Geschäftsbereiche Elektrofahrzeuge und Verbrennungsmotoren sowie die Umstrukturierung des Unternehmens in Teams, die sich auf Spezialgebiete wie Software konzentrieren, vorgestellt werden.

Nissan könnte bis zu 15 Prozent des EV-Geschäfts kaufen, das Renault im nächsten Jahr an die Börse bringen will, so die Personen. Das Motorengeschäft wird wahrscheinlich in London und nicht in Frankreich angesiedelt werden, sagte eine Person, die den Verhandlungen nahe steht.

Mehrere Personen nannten Nissans Vereinbarung aus diesem Jahr, dass Renault den elektrischen Nachfolger des Micra in einem französischen Werk bauen wird, als die Art von Vereinbarung, auf der die beiden Unternehmen aufbauen könnten.

"Wir haben einige konkrete Projekte, mit denen wir zeigen, dass wir vorankommen, um die Allianz immer stärker zu machen", sagte Gupta dieses Jahr auf einem Gipfel der Financial Times.

Es gibt jedoch nach wie vor einige potentielle Spannungsquellen, wie z.B. der Plan von Renault, einen Teil seines Motorengeschäfts an Geely zu verkaufen, was die gemeinsame Nutzung von geistigem Eigentum von Nissan mit dem chinesischen Konzern bedeuten würde.

Während die japanische Regierung diesbezüglich keine Bedenken geäußert hat, könnte es bei den Nissan-Ingenieuren Widerstand geben, sagte eine der Allianz nahestehende Person.

Personen, die Nissan nahe stehen, sagten, das Unternehmen sei bereit, geistiges Eigentum an der Technologie von Verbrennungsmotoren zu teilen, sei aber vorsichtiger, was das geistige Eigentum an Elektrofahrzeugen und autonomem Fahren angeht.

Die größere Frage ist, ob die jüngsten Gespräche die letzte Chance für die beiden Seiten sind, ihre Partnerschaft zu retten.

"Seit Ghosn verschwunden ist, ist die Allianz nur noch ein Name ohne wirkliche Substanz", sagte CLSA-Autoanalyst Christopher Richter.

"Vielleicht können sie es mit einer Neugewichtung der Struktur zum Funktionieren bringen, und wenn nicht, können sie sich darauf einigen, weiterzumachen."

Dieser Artikel wurde aktualisiert, um klarzustellen, dass der französische Staat darauf gedrängt hat, seine Stimmrechte zu verdoppeln, und nicht Renault, und dass das Motorengeschäft seinen Hauptsitz in London haben wird.

NissanRenaultAuto & Mobilität

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.