ANZEIGE

Private Equity nach Boom und Bust: Blue Owl sieht Schlimmstes vorbei

Auf dem Private Capital Summit in London zeigt sich die 22-Billionen-Dollar-Branche vorsichtig optimistisch – trotz anhaltender Sorgen um Private Credit.
•• 6 Min
Private Equity nach Boom und Bust: Blue Owl sieht Schlimmstes vorbei

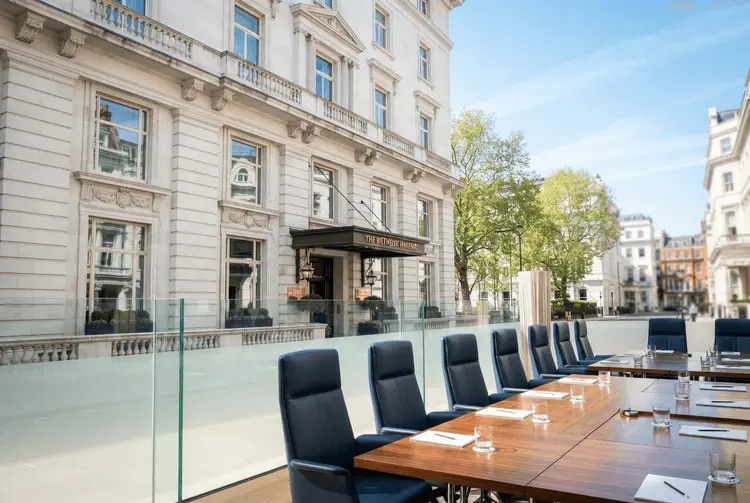
Die Stimmung in der 22 Billionen US-Dollar schweren Branche des privaten Kapitals hat Doug Ostrover, Mitgründer von Blue Owl, auf dem Private Capital Summit der Financial Times und der Kanzlei Latham & Watkins in London eingefangen. Im Biltmore Mayfair Hotel versammelten sich die Größen der Branche, um nach einem Jahr Bilanz zu ziehen, in dem die Aktien börsennotierter Private-Capital-Riesen gefallen sind und ihr Wachstum sich verlangsamt hat. Blue Owl galt dabei in vielerlei Hinsicht als Paradebeispiel für die Schwierigkeiten der schnell wachsenden Branche: Ängste vor steigenden Ausfallraten, explodierende Rückforderungen bei Private-Credit-Fonds und Unsicherheiten über die Zukunft von Software- und Dienstleistungsunternehmen im Zeitalter der künstlichen Intelligenz.

Nach etwa einem Jahr intensiver Prüfung konnte Ostrover trotz Anzeichen widerstandsfähiger Performance nicht mit Sicherheit sagen, dass das Schlimmste im Private Credit vorbei sei. Eine Prognose wollte er am Dienstag dennoch abgeben: „Ich denke, was die Medienberichterstattung betrifft, ist das Schlimmste vorbei“, sagte Ostrover und bezog sich damit auf die Berichterstattung der FT und anderer Publikationen. Er verwies auf eine Diskrepanz zwischen der Wahrnehmung der Anleger und der Performance der zugrunde liegenden Kredite. Die Kreditperformance bleibe stark, fügte er hinzu, und er könne „12 oder 18 Monate vorausdenken und ziemlich gut darin sein, dass diese Portfolios weiterhin performen werden“.

Die Details

Ostrover widersprach ausdrücklich der verbreiteten Erwartung steigender Ausfallraten: „Ich weiß, dass viele Leute glauben, dass die Ausfallraten steigen werden. Ich sehe das nicht geschehen“, sagte er. Zugleich erwartet er nicht, dass Private-Equity-Unternehmen von Unternehmen abgehen, die sie 2020 und 2021 zu niedrigeren Zinssätzen gekauft hatten. Stattdessen würden sie neues Geld beschaffen, um Investitionen mit unter Wasser stehendem Eigenkapital neu zu kapitalisieren. In diesem Szenario würden Blue Owl und andere Kreditgeber ihre Kredite vollständig zurückgezahlt bekommen. „Wir sehen Unternehmen, die relativ gesunde Geschäfte sind, aber bei denen jemand zu viel gezahlt hat“, sagte er. „Sie werden einen Weg finden, diese Eigenkapitaloption zu verlängern.“

Blue Owl plant zudem einen „groben Vorstoß“ in die Versicherungsbranche, schloss jedoch den Erwerb eines Versicherers als Ganzes aus – eine Strategie, mit der einige Rivalen ihr Wachstum turboisiert haben. „Apollo hat Athene gekauft. KKR hat ein Versicherungsunternehmen gekauft. Wir denken dies eher aus der Perspektive eines bilanzleichten Ansatzes“, sagte Ostrover. Parallel hat Blue Owl aggressiv in Real Assets expandiert, einschließlich der Infrastruktur, die den KI-Boom trägt. Das Geschäft mit dem Bau und Betrieb von Rechenzentren sei auf ein Niveau gewachsen, das mit dem von Blackstone rivalisiere; Blue Owl habe nun 140 Einrichtungen, die es an große Tech-Gruppen vermiete. Selbst wenn die Infrastruktur am Ende der Mietverträge „null“ wert sei, würden seine Investoren zweistellige Renditen erzielen, sagte Ostrover.

Die Zuversicht des erfahrenen Finanziers teilten viele Teilnehmer des Gipfels. Führende Brancheninvestoren wie John Reddan von der Carlyle Group, Dipan Patel, CEO von Permira, Julian Salisbury von Sixth Street und Nic Humphries von HG Capital äußerten sich zu Chancen und dazu, wie die Verdauungsprobleme in den privaten Märkten ausgehen würden. Spezialinvestoren in Infrastruktur wie Tara Davies von KKR boten eine optimistischere Aussicht. Diego De Giorgi, der Emea-Chef von Apollo, verwies auf die Chance des Vermögensverwalters mit 1 Billion US-Dollar, Investment-Grade-Kredite in der gesamten Eurozone zu vergeben, und unterstrich damit die im Gange befindlichen Veränderungen in der Branche.

Ein zweiter großer Deal des Tages kam aus dem Gesundheitssektor: McKesson, der größte US-Apothekenvertreiber mit mehr als 400 Milliarden US-Dollar Umsatz, schloss seinen größten Deal seit mehr als einem Jahrzehnt – mit Hilfe der Private-Equity-Gruppe Clayton Dubilier & Rice. Gemeinsam wollen sie Option Care Health, den größten unabhängigen Anbieter von Infusionsdiensten in den USA, für einen Deal im Wert von 5,8 Milliarden US-Dollar privat machen. CD&R wird einen Anteil von 51 Prozent an Option Care halten, während McKesson Minderheitsaktionär wird. Der Arzneimittelvertreiber behält sich jedoch das Recht vor, den Anteil der Buyout-Gruppe künftig zu erwerben. Der Deal folgt einem wachsenden Trend, bei dem Unternehmen sich mit Private-Equity-Gruppen zusammenschließen, die branchenspezifische Spezialkenntnisse besitzen. CD&R, ein Spezialist für Corporate Carve-Outs mit Expertise im Gesundheitswesen, hat zuletzt mit dem französischen Pharmakonzern Sanofi sowie den US-Krankenkassen Humana und Elevance Health zusammengearbeitet.

Auch im britischen Einzelhandel bewegt sich etwas. Die FT enthüllte, dass Sainsbury’s, der zweitgrößte Lebensmittelhändler des Landes, tatsächlich Verhandlungsgespräche mit seinem kleineren Konkurrenten Morrisons geführt hatte. Die Gespräche endeten im Februar und scheiterten am Preis. Viele in der Branche sind überrascht, dass Sainsbury’s nach seinem gescheiterten 7,3-Milliarden-Pfund-Merge-Versuch mit Asda vor acht Jahren erneut vor die Wettbewerbsaufsicht treten würde. Das Spiel hat sich jedoch verändert: Die sogenannten Big Four des britischen Lebensmitteleinzelhandels existieren nicht mehr, da Asda und Morrisons in der Rangfolge zurückgefallen sind und Marktanteile an die Discounter Aldi und Lidl verloren haben. Aufsichtsbehörden müssten daher keinen Deal prüfen, der einen neuen Marktführer schafft, sondern eine Fusion zwischen dem zweit- und sechstgrößten Lebensmittelhändler in einem intensiv wettbewerbsintensiven Markt.

Hintergrund: Was bisher geschah

Bereits am 10.06.2026 berichtete aktien.news, dass die Private-Equity-Branche vor einer historischen Zäsur steht. Führende Manager warnten damals, die Branche sei „verstopft“ und müsse erhebliche Preiszugeständnisse machen, um Vermögenswerte aus der Boom-Ära abzustoßen; einige Buyout-Häuser könnten laut Insidern sogar gänzlich vom Markt verschwinden. Am 03.08.2026 meldete aktien.news, dass der Markt für privates Kapital an einem komplexen Scheideweg steht: Regulatorischer Druck, wachsende Skepsis gegenüber KI-getriebenen Softwareunternehmen und eine Welle strategischer Fusionen prägen die Branche, während Namen wie Apollo, KKR und Ares Management weiter expandieren, aber zunehmenden Gegenwind spüren. Am 07.08.2026 berichtete aktien.news zudem, dass Private-Equity-Firmen ein neues Ziel ins Visier genommen haben – die lukrativen US-Großkanzleien, wobei Kanzleien wie Paul Weiss, Quinn Emanuel und Proskauer Gespräche über externe Kapitalbeteiligungen prüfen.

Was das für Anleger bedeutet

Für deutsche Privatanleger sind die Aussagen von Ostrover insofern relevant, als sie die Debatte um Private Credit einordnen: Der Blue-Owl-Mitgründer sieht die Kreditperformance robust und erwartet keine steigenden Ausfallraten, räumt aber ein, dass das Schlimmste im Private Credit nicht sicher überstanden ist. Die geplante Rekapitalisierung von Unternehmen aus den Jahren 2020 und 2021 deutet darauf hin, dass Kreditgeber ihre Forderungen vollständig zurückerhalten sollen, während Eigentümer neues Kapital nachschießen. Interessant ist auch der Trend zu Partnerschaften zwischen strategischen Käufern und Private-Equity-Spezialisten, wie der McKesson-CD&R-Deal zeigt. Anleger, die in börsennotierte Private-Capital-Häuser investieren, sollten die im Quelltext genannten Belastungen – gefallene Aktienkurse und verlangsamtes Wachstum – im Blick behalten.

Ausblick

Die FT will in den kommenden Tagen weitere Kommentare zur Konferenz veröffentlichen, insbesondere zu Bereichen, in denen Dealmaker optimistisch sind, wie sogenannte Capital Solutions und ein Realismus bezüglich der Bewertungen von Verkäufern, der die Branchenerträge wiederbeleben könnte. Im britischen Lebensmitteleinzelhandel sagen Brancheninsider, dass eine potenzielle Kombination von Morrisons und Asda mittelfristig nicht ausgeschlossen werden sollte. Welcher der Konkurrenten Asda, Sainsbury’s und Morrisons übrig bleibt, könnte davon profitieren, Käufer von Filialen zu sein, die zur Zerstreuung von Überschneidungsbedenken verkauft werden müssten.

Kurz erklärt

  • Private Credit: Kredite, die außerhalb klassischer Banken von spezialisierten Fonds an Unternehmen vergeben werden.
  • Corporate Carve-Out: Die Abspaltung eines einzelnen Geschäftsbereichs aus einem größeren Konzern.
  • Rekapitalisierung: Das Nachschießen frischen Kapitals in ein Unternehmen, um dessen Finanzstruktur zu stärken.
Private EquityPrivate CreditBlue OwlDoug OstroverMckessonCD&ROption Care HealthPrivate Capital Summit

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.