ANZEIGE

Poundland fehlt Zugriff auf Konten: Rettungsdeal muss bis Donnerstag stehen

Eigentümer Gordon Brothers blockiert rund 50 Millionen Pfund, während in den 600 Filialen die Bestände zur Neige gehen.
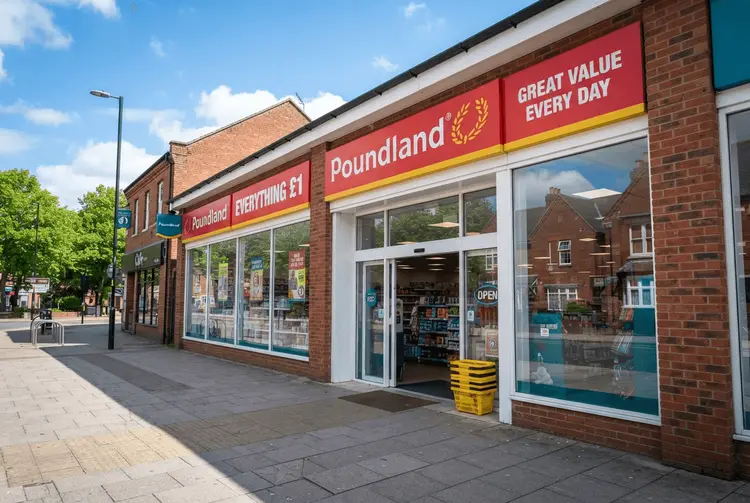
•• 6 Min
Poundland fehlt Zugriff auf Konten: Rettungsdeal muss bis Donnerstag stehen

Die britische Discountkette Poundland kann keine neuen Warenbestände für ihre Regale beschaffen. Der Grund: Die Eigentümer haben dem Unternehmen den Zugriff auf das Geld auf den Bankkonten untersagt. Die Kette steht damit kurz vor dem Zusammenbruch. Ein Insider beschreibt die Lage als „auf Reserve laufend“. Bis Donnerstag muss ein Rettungsdeal gesichert werden.

Nach Angaben der BBC hat der amerikanische Eigentümer Gordon Brothers rund 50 Millionen Pfund einfrieren lassen. In der Folge gehen die Bestände in den 600 Filialen zur Neige. Der Druck auf Gordon Brothers steigt, nachdem der Besitzer eine Übernahmeofferte abgelehnt hatte, die tausende derzeit gefährdete Arbeitsplätze hätte retten können. Gordon Brothers wurde um Stellungnahme gebeten. Der Kauf von Poundland im Juni des Vorjahres für symbolische 1 Pfund war bereits zuvor kritisiert worden.

Poundland hat einen Antrag auf Bestellung eines Insolvenzverwalters eingereicht. Dieser Schritt schützt das Unternehmen bis Donnerstag vor seinen Gläubigern. Der Zugang zu Mitteln sei aufgrund einer Spannung in der Doppelfunktion von Gordon Brothers als sowohl Gläubiger als auch Aktionär eingeschränkt gewesen, sagte eine Quelle. Sie fügte jedoch hinzu, dass man eine Lockerung der Mittelbindung in den nächsten zwei Tagen erwarte.

Der Discountkette läuft die Zeit für ein Moratorium bis Donnerstag ab

Am Donnerstag läuft die zehntägige Moratoriumsfrist zum Schutz von Poundland vor seinen Gläubigern ab. Besteht Aussicht auf einen sanierungsfähigen Deal, könnte die Frist verlängert werden. Falls nicht, wird Poundland in die Verwaltung (Administration) fallen und könnte zerschlagen werden. Eine Verlängerung der Frist bis Donnerstag scheint zunehmend wahrscheinlich. Ein solcher Fall wäre jedoch schwer zu rechtfertigen, wenn Gordon Brothers die Finanzierung weiterhin blockiert.

Ein Beobachter bemerkte mit Blick auf den anstehenden Ausschusstermin: „Wenn Gordon Brothers vor diesem Ausschuss erscheint, möchte man nicht den Eindruck erwecken, wir würden die Zugbrücke hochziehen.“ Am Mittwoch werden Executives von Gordon Brothers vor dem Business Select Committee erscheinen. Abgeordnete prüfen dort, ob das Unternehmen tatsächlich eine sanierungsfähige Rettung anstrebt, das 11.000 Mitarbeiter beschäftigt, und ob alle realistischen Schritte unternommen werden, um Arbeitsplätze und Filialen zu schützen. Die Sitzung findet unter Ausschluss der Öffentlichkeit statt, da kommerziell sensible Gespräche mit Bieterkonsortien noch laufen.

Poundland-Chef meldet Gewinn, während der Eigentümer das Geschäft anders bewertet

Letzte Woche teilte Poundland-Chef Barry Williams den Mitarbeitern mit, dass die like-for-like-Umsätze – also ohne Neubewertung durch Neueröffnungen – in der vergangenen Woche, die auch Halloween umfasste, um 11,4 Prozent gestiegen waren. Dies lag jedoch 1,5 Millionen Pfund über dem Budget. Williams erklärte, das Geschäft habe im Jahr bis September einen Gewinn von 18,1 Millionen Pfund erzielt. Das sei eine „starke Erholung“ gegenüber dem Vorjahr, in dem das Geschäft Verluste in Höhe von 68 Millionen Pfund verbucht hatte. Die neuesten Jahresabschlüsse sind noch nicht geprüft.

Gordon Brothers zeichnete jedoch ein anderes Bild des Geschäfts. Die Kette bleibe „herausgefordert und anfällig für potenzielle Einbrüche im zukünftigen Handel“, erklärte das Unternehmen. Es gab an, seit der Übernahme des Geschäfts erhebliche Finanzmittel bereitgestellt zu haben, um die Handelsfähigkeit des Unternehmens zu unterstützen. Zudem hat Gordon Brothers 18 Millionen Pfund aus einer Kombination aus Zinszahlungen auf Schulden sowie anderen Gebühren und Kosten eingenommen.

Eine mit dem Verkaufsprozess vertraute Quelle sagte, die in London ansässige Xyra Group mache bei ihrer Spontanofferte zum Kauf von Poundland „erhebliche Fortschritte“ und könnte nun der Favorit sein. Selbst wenn ein Deal zum Verkauf des gesamten Unternehmens vereinbart wird, gibt es keine Garantie, dass ein neuer Eigentümer nicht die Anzahl der Filialen reduziert. Lieferanten von Poundland würden dieses Ergebnis jedoch einem Verkauf von Hunderten von Standorten an andere Händler vorziehen. Es gab Interesse von Seiten von Unternehmen wie Poundstretcher, Tesco und B&M, Filialen zu übernehmen, was bedeuten könnte, dass viele Arbeitnehmer weiterbeschäftigt werden könnten. Die zentrale Frage ist, ob ein stückweiser Verkauf mehr Arbeitsplätze schützt als ein Käufer, der bereit ist, Poundland als nationale Kette weiterzuführen.

Bereits am 05.11.2026 berichtete aktien.news über einen zweiten Bieter

Die aktuelle Zuspitzung ist Teil einer längeren Entwicklung, die aktien.news bereits mehrfach begleitet hat. Bereits am 05.11.2026 berichtete aktien.news, dass ein zweiter Bieter einen Rettungsversuch für den angeschlagenen britischen Discounter gestartet hat. Die in London ansässige Xyra Group hat demnach angeboten, die Hälfte der ausstehenden Schulden von Poundland sofort zu tilgen, während der Rest gestundet werden soll. Die Schuldenfrage gilt als zentraler Streitpunkt in den bisherigen Übernahme-Gesprächen. Konkret war Xyra nach Angaben von mit dem Angebot vertrauten Quellen bereit, sofort 12,5 Millionen Pfund eines ausstehenden Darlehens in Höhe von 30 Millionen Pfund zu tilgen, das auf der Bilanz von Poundland steht.

Bereits am 04.11.2026 berichtete aktien.news über die Sorgen der Lieferanten. Ein Lieferant der britischen Discountkette erklärte damals, dass er Millionen verlieren würde, falls das Unternehmen zusammenbricht. Adam Turner, Verkaufsleiter bei Highcrest Retail Brands – einem familiengeführten Unternehmen aus Bradford –, sagte der BBC, Poundland sei einer der größten Kunden seines Hauses und die Firmen arbeiteten seit Jahrzehnten zusammen. Highcrest verkaufe hauptsächlich Süßwaren an Poundland und erziele einen Umsatz von etwa 50 Millionen Pfund. Turner sagte, Highcrest werde „ein paar Millionen verlieren“, wenn Poundland insolvent werde, was im nächsten Jahr zu einer Lücke in der Bilanz führe.

Bereits am 25.09.2026 berichtete aktien.news über die Forderungen des Eigentümers. Der Turnaround-Investor Gordon Brothers verlangte von potenziellen Käufern eine Zahlung von 30 Millionen Pfund Sterling für die schwächelnde britische Discountkette. Das berichtete die Financial Times. Gordon Brothers hatte Poundland im Juni des Vorjahres für weniger als ein Pfund erworben – konkret für 1 Euro. Die Forderung schürte die Unsicherheit über das Schicksal des Einzelhändlers, der 12.000 Mitarbeiter beschäftigt. Seit Gordon Brothers in den letzten Wochen einen beschleunigten Verkaufsprozess für Poundland eingeleitet hat, sind die Käufer laut vier mit der Angelegenheit vertrauten Personen darüber informiert worden, dass diese Summe erforderlich ist.

Für deutsche Anleger steht bei Poundland vor allem das Insolvenzrisiko im Vordergrund

Für deutsche Privatanleger ist die Entwicklung bei Poundland vor allem ein Lehrstück über die Risiken von Turnaround-Investments im britischen Einzelhandel. Der Fall zeigt, wie stark die Interessen eines Eigentümers, der zugleich als Gläubiger auftritt, die Handlungsfähigkeit eines Unternehmens einschränken können. Solange der Zugriff auf liquide Mittel blockiert ist, hilft selbst ein operativ verbessertes Geschäft – etwa der von Barry Williams gemeldete Gewinn von 18,1 Millionen Pfund im Jahr bis September – wenig, um Lieferanten und Vermieter zu bedienen. Anleger, die in britische Einzelhandelswerte investiert sind oder dies erwägen, sollten die Doppelrolle von Finanzinvestoren genau prüfen. Die jüngsten Jahresabschlüsse von Poundland sind zudem noch nicht geprüft, was die Aussagekraft der gemeldeten Zahlen einschränkt. Eine direkte Beteiligung deutscher Anleger an Poundland ist über die Börse derzeit nicht ersichtlich, da das Unternehmen im Besitz von Gordon Brothers ist.

Am Donnerstag entscheidet sich, ob das Moratorium verlängert wird

Der entscheidende Termin bleibt Donnerstag. Dann läuft die zehntägige Moratoriumsfrist ab, die Poundland vor seinen Gläubigern schützt. Eine Verlängerung gilt als zunehmend wahrscheinlich, sofern Aussicht auf einen sanierungsfähigen Deal besteht. Parallel dazu wird am Mittwoch die nicht öffentliche Anhörung der Gordon-Brothers-Executives vor dem Business Select Committee erwartet. Die Xyra Group macht nach Angaben einer mit dem Verkaufsprozess vertrauten Quelle „erhebliche Fortschritte“ bei ihrer Spontanofferte und könnte nun der Favorit sein. Sollte kein Deal zustande kommen, droht die Verwaltung und damit eine Zerschlagung des Unternehmens. Offen bleibt, ob ein stückweiser Verkauf an Interessenten wie Poundstretcher, Tesco und B&M mehr Arbeitsplätze sichert als ein Käufer, der Poundland als nationale Kette fortführt.

Diese Fachbegriffe aus dem britischen Insolvenzrecht sollten Anleger kennen

  • Moratorium: Ein zeitlich befristeter gerichtlicher Schutz, der ein Unternehmen vor dem Zugriff seiner Gläubiger bewahrt, während es nach einer Lösung sucht.
  • Insolvenzverwalter: Eine bestellte Person, die das Vermögen eines zahlungsunfähigen Unternehmens verwaltet und die Interessen der Gläubiger wahrt.
  • Like-for-like-Umsatz: Eine Kennzahl, die die Umsatzentwicklung bestehender Filialen misst und Neueröffnungen ausklammert, um das organische Wachstum zu zeigen.
  • Administration: Das britische Verfahren einer gerichtlich überwachten Sanierung oder Abwicklung eines Unternehmens.
PoundlandGordon BrothersInsolvenzAdministrationMoratoriumXyra GroupDiscountketteEinzelhandel Großbritannien

Meistgelesene News

  1. Kellogg's ersetzt Reiskörner in Rice Krispies wegen Wetterbedingungen
  2. Nvidia-Aktie rutscht in den Bärenmarkt: Schnäppchenjäger wittern eine Kaufchance
  3. Putin weitet Enteignung von Japan Tobacco in Russland deutlich aus
  4. Labubu-Verkäufe brechen ein: Ist der Hype um Pop Mart vorbei?
  5. IBD Live veröffentlicht Q&A-Zusammenfassung, Aktienlisten und Transkript für Freitag

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.