ANZEIGE

Planet Labs statt SpaceX: Die günstigere Wette auf die Raumfahrt

The Motley Fool sieht Planet Labs als attraktivere Langfristwette als die hoch bewerteten Raumfahrtriesen SpaceX und Rocket Lab.
•• 5 Min
Planet Labs statt SpaceX: Die günstigere Wette auf die Raumfahrt

Wer heute in die Raumfahrtwirtschaft investieren möchte, schaut meist zuerst auf zwei Namen: Space Exploration Technologies (SpaceX) und Rocket Lab. Beide gelten als die prominentesten Vertreter eines Sektors, der sich in den vergangenen Jahren von einem staatlich dominierten Feld zu einem kommerziellen Wachstumsmarkt entwickelt hat. Doch genau diese beiden Unternehmen erscheinen einer Analyse von The Motley Fool zufolge heute extrem überbewertet.

Das Kurs-Umsatz-Verhältnis (P/S) von SpaceX liegt demnach bei 96, das von Rocket Lab bei 55. Das sind zwei der höchsten P/S-Verhältnisse weltweit unter den Large-Cap-Aktien. Für Anleger bedeutet das: Die Unternehmen müssten über Jahre hinweg enorm wachsen, um in ihre aktuellen Bewertungen hineinzuwachsen. Wer diese Aktien für das kommende Jahrzehnt kauft, dürfte nach Einschätzung der Analyse eher enttäuscht werden.

Die Alternative, die der Beitrag ins Spiel bringt, ist deutlich kleiner: Planet Labs (Ticker: PL). Die Aktie legte zuletzt um 8,43 Prozent zu. Sie kommt nicht ohne Risiken daher, könnte aber für Investoren interessant sein, die heute auf einen Kurseinbruch setzen und langfristig an der Raumfahrtwirtschaft teilhaben wollen.

Die Details

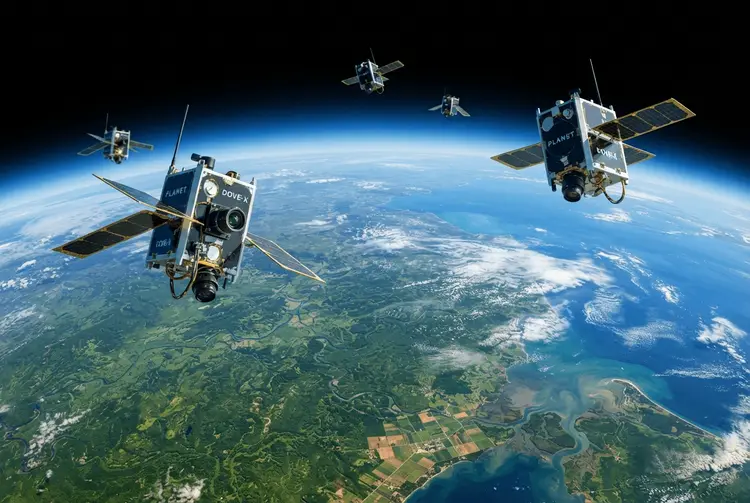
Planet Labs betreibt eine Konstellation von Satelliten, die kontinuierlich Fotos aus dem Orbit aufnimmt. Diese Bilder dienen dem Umweltmonitoring, militärischen und Verteidigungsoperationen sowie weiteren Anwendungsfällen. Die Kameratechnologie wird regelmäßig aktualisiert, während neue Satelliten in den Orbit gestartet werden. Sie unterstützt sowohl breite tägliche Scans über große Gebiete als auch herangezoomtes Tracking spezifischer Bereiche.

Automatisierung hilft den Kunden dabei, die Datenmengen zu durchforsten und benachrichtigt sie, wenn sich etwas verändert hat oder unregelmäßig ist und einer Überprüfung bedarf. Das ist für kommerzielle Organisationen, Umweltforscher und Verteidigungsanwendungen von hohem Wert. Auf Basis der wachsenden Bilddatenbank trainiert Planet Labs Modelle der künstlichen Intelligenz (AI), um Einblicke in das Klima, kommerzielle Aktivitäten und andere Schwerpunktbereiche zu liefern. Genau das hat dem Unternehmen wichtige Verträge mit Regierungen weltweit eingebracht.

Regierungen sind das primäre Marktchancenfeld, mit großen, wiederkehrenden Verträgen für Bildgebungsleistungen. Deutschland hat einen Vertrag im Wert von mehreren hundert Millionen unterzeichnet. Hinzu kommen verschiedene Verträge mit unterschiedlichen US-Behörden, darunter das National Reconnaissance Program und die NASA.

Diese wachsende Zahl an Verträgen erklärt das Umsatzwachstum. Im letzten Quartal stieg der Umsatz im Jahresvergleich um 58 Prozent auf 116 Millionen US-Dollar. Die Auftragsbücher liegen nun bei 815 Millionen US-Dollar. Da Planet Labs dieselben Bildgebungsleistungen mit geringen zusätzlichen Kosten weiterverkaufen kann, verfügt das Unternehmen über starke Margen. Die Bruttomarge lag im letzten Quartal bei 57 Prozent, der Free Cash Flow war seit Jahresbeginn positiv.

Bei einer Marktkapitalisierung von 6 Milliarden US-Dollar könnte Planet Labs über die nächsten zehn Jahre hinweg unterbewertet sein, wenn es diese Wachstumsdynamik aufrechterhält. Für dieses Geschäftsjahr erwartet der Konzern einen Umsatz von mehr als 441 Millionen US-Dollar. Mit der Zeit könnte dieser auf 1 Milliarde US-Dollar oder mehr wachsen, bei einer operativen Marge von 20 Prozent oder höher bei größerer Reife.

Der Bewertungsvergleich fällt deutlich aus: Planet Labs hat ein P/S-Verhältnis von 14,6 und damit eine günstigere Bewertung als beide Raumfahrtriesen. Das Unternehmen wächst schnell, weist bessere Bruttomargen auf, weil es keine Raketen selbst in den Orbit startet, und generiert einen positiven Free Cash Flow. Sowohl SpaceX als auch Rocket Lab verbrennen dagegen Geld.

Hintergrund: Was bisher geschah

Die Einordnung von Planet Labs als Langfristwette ist Teil einer längeren Berichterstattung über die Raumfahrtbranche. Bereits am 20.04.2026 berichtete aktien.news, dass laut einer Analyse von The Motley Fool AST SpaceMobile und Rocket Lab zu den klarsten Kaufempfehlungen im Weltraumsegment zählten. Damals stand der bevorstehende Börsengang von SpaceX im Mittelpunkt der Aufmerksamkeit.

Am 26.04.2026 meldete aktien.news, dass SpaceX vertraulich einen IPO-Antrag gestellt hat und die Bewertung zum Zeitpunkt des Börsengangs die Marke von 2 Billionen US-Dollar überschreiten könnte. Als besonders gut positionierte Profiteure galten damals Rocket Lab und Planet Labs.

Am 05.06.2026 berichtete aktien.news, dass die Aktie von Planet Labs im Mai 2026 ein Plus von 38,3 Prozent verzeichnete. Über die vergangenen zwölf Monate summierte sich der Kursanstieg auf 991 Prozent, im Mai erreichte das Papier ein neues Allzeithoch. Als Treiber galten die Erwartungen an den Ergebnisbericht für Juni und der allgemeine Rückenwind für Aktien aus der Weltraumwirtschaft.

Am 27.06.2026 schließlich berichtete aktien.news, dass Rocket Lab laut The Motley Fool als das beste „Pure-Play"-Investment für ganzheitliche Raumfahrtlösungen galt. Der Fokus des Unternehmens liegt auf Raketenstarts für kleine und mittlere Nutzlasten. Die aktuelle Analyse setzt nun einen anderen Akzent und rückt Planet Labs in den Vordergrund.

Was das für Anleger bedeutet

Für deutsche Privatanleger ist die Kernaussage der Analyse eine Bewertungsfrage. SpaceX und Rocket Lab mögen vielversprechende Geschäftsmodelle haben, handeln aber zu teuren Multiplikatoren im Verhältnis zum rückwärtigen Umsatz. Planet Labs ist mit einem P/S-Verhältnis von 14,6 ebenfalls nicht billig, aber günstiger als beide Raumfahrtriesen.

Entscheidend ist aus Sicht der Analyse die Kombination aus Wachstum, Margen und Cash-Flow. Planet Labs wächst schnell, erzielt eine Bruttomarge von 57 Prozent und arbeitet seit Jahresbeginn mit positivem Free Cash Flow. SpaceX und Rocket Lab verbrennen dagegen Geld. Wer an der Raumfahrtwirtschaft teilhaben möchte, findet hier also ein anderes Risikoprofil als bei den beiden bekannten Namen.

Gleichzeitig bleibt das Risiko bestehen. Planet Labs kommt nicht ohne Risiken daher, wie die Analyse ausdrücklich festhält. Die Bewertung ist kein Schnäppchen, und die Erwartung eines Umsatzwachstums auf 1 Milliarde US-Dollar oder mehr sowie einer operativen Marge von 20 Prozent oder höher bei größerer Reife ist eine Prognose, keine Garantie. Anleger sollten daher ihre eigene Risikotoleranz prüfen.

Ausblick

Für das laufende Geschäftsjahr erwartet Planet Labs einen Umsatz von mehr als 441 Millionen US-Dollar. Bei größerer Reife könnte dieser Wert auf 1 Milliarde US-Dollar oder mehr steigen, begleitet von einer operativen Marge von 20 Prozent oder höher. Voraussetzung dafür ist, dass das Unternehmen seine Wachstumsdynamik aufrechterhält und die operative Hebelwirkung in der Gewinn- und Verlustrechnung sichtbar wird.

Im Raumfahrtsektor bleibt der Börsengang von SpaceX ein zentraler Termin, dessen Bewertung die Marke von 2 Billionen US-Dollar überschreiten könnte. Sollte Kapital in großem Maßstab in die Branche fließen, könnten auch angrenzende Unternehmen davon profitieren. Die aktuelle Analyse sieht Planet Labs zu den heutigen Preisen als deutlich bessere Chance als SpaceX und Rocket Lab.

Kurz erklärt

  • Kurs-Umsatz-Verhältnis (P/S): Kennzahl, die den Börsenwert eines Unternehmens ins Verhältnis zu seinem Umsatz setzt.
  • Free Cash Flow: Der Geldbetrag, der einem Unternehmen nach Abzug der Investitionen aus dem operativen Geschäft verbleibt.
  • Bruttomarge: Der Anteil des Umsatzes, der nach Abzug der direkten Herstellungskosten übrig bleibt.
Planet Labs AktieSpacex BewertungRocket Lab AktieRaumfahrt AktienKurs-Umsatz-VerhältnisWeltraumwirtschaft InvestmentSatellitenbilderFree Cash Flow

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.