ANZEIGE

Nike-Aktie vor schlechtestem Jahr: Umsatz sinkt weiter, CEO sieht Gleichförmigkeit

Nike meldet erneut Umsatzrückgänge und steuert auf das möglicherweise schlechteste Börsenjahr seiner Aktiengeschichte zu.
•• 4 Min
Nike-Aktie vor schlechtestem Jahr: Umsatz sinkt weiter, CEO sieht Gleichförmigkeit

Nike steckt weiter tief in der Krise. Der US-Sportartikelriese verzeichnet nach einem Bericht des Finanzportals MarketWatch weitere Umsatzrückgänge und sieht sich mit dem potenziell schlechtesten Börsenjahr in der Geschichte seiner Aktie konfrontiert. Für die Aktionäre bedeutet das vor allem eines: Sie müssen weiterhin auf den Erfolg der eingeleiteten Umstrukturierungsmaßnahmen warten.

Im Zentrum der aktuellen Kritik steht das eigene Produktsortiment. CEO Elliott Hill bezeichnete die Lifestyle-Artikel des Konzerns am Donnerstag als von einer „See der Gleichförmigkeit" geprägt. Damit räumt der Vorstandschef ein, dass sich die Produkte des Unternehmens aus Sicht des Managements zu wenig voneinander abheben.

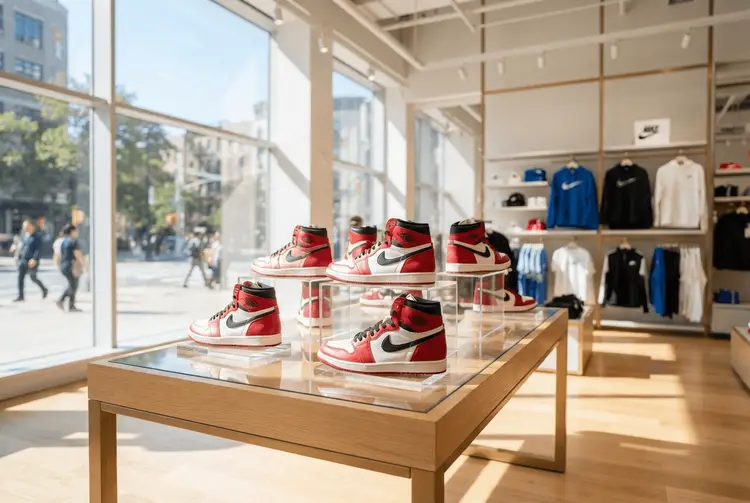
Hinzu kommen zwei weitere Baustellen, die Hill am Donnerstag benannte. Er wies auf einen übermäßigen Bestand an Retro-Sneakern hin – Nike hat damit nach eigener Darstellung noch immer zu viele Jordan-Sneaker im Angebot. Zudem betonte der CEO die Schwäche des chinesischen Geschäftsbereichs, der den Konzern bereits seit längerem belastet.

Die Details

Die Aussagen des Vorstandsvorsitzenden fallen in eine Phase, in der der Sportartikelhersteller erneut sinkende Erlöse meldet. Die Umsatzrückgänge und die genannten Probleme greifen dabei ineinander: Ein zu großes Angebot an ähnlich aussehenden Lifestyle-Modellen, ein Überhang bei Retro-Sneakern und ein schwaches China-Geschäft treffen aufeinander.

Der Aktienticker des Unternehmens lautet NKE. Die Aktie steht damit im Zentrum der Aufmerksamkeit von Anlegern, die auf eine Trendwende setzen. Von einem solchen Umschwung ist der Konzern nach Einschätzung seines eigenen CEO derzeit jedoch noch entfernt.

Bemerkenswert ist die Wortwahl Hills. Mit der Formulierung von der „See der Gleichförmigkeit" beschreibt er ein Sortiment, das aus seiner Sicht zu wenig Unterscheidungsmerkmale bietet. Ein Überbestand an Retro-Sneakern wiederum bindet Kapital und erschwert es, neue Modelle im Markt zu platzieren.

Hintergrund: Was bisher geschah

Die aktuelle Entwicklung ist Teil einer längeren Serie von Rückschlägen. Bereits am 02.04.2026 berichtete aktien.news, dass die Nike-Aktie nach der Vorlage der Ergebnisse für das dritte Geschäftsquartal um mehr als 15 Prozent einbrach. Auslöser war vor allem eine düstere Prognose: Finanzvorstand Matt Friend warnte in einer Analystenkonferenz, dass der Umsatz bis Ende des Kalenderjahres im niedrigen einstelligen Prozentbereich sinken werde. Für das laufende Quartal rechnete Nike damals mit einem Umsatzrückgang in China von rund 20 Prozent – selbst unter Berücksichtigung eines positiven Wechselkurseffekts von 2 Prozentpunkten.

Am 01.07.2026 folgte der nächste Dämpfer. Wie aktien.news berichtete, legte Nike Quartalszahlen vor, die die Erwartungen der Analysten zwar knapp übertrafen, aber kein positives Signal für die Erholung sendeten. Der Umsatz sank im vierten Quartal um 1 Prozent, während die Verkäufe in China zweistellig einbrachen. CEO Elliott Hill räumte offen ein, dass der Turnaround noch weit von seinem Ziel entfernt sei. „Insgesamt sind die Ergebnisse noch nicht da", sagte Hill in einer Telefonkonferenz – und äußerte sich damit zum zweiten Mal in Folge enttäuscht über den Zeitplan der Erholung. „Wir wissen, dass wir unser volles Potenzial nicht ausschöpfen."

Am 14.09.2026 berichtete aktien.news über den Kursverfall der Aktie. Der Aktienkurs war seit Jahresbeginn um rund 42 Prozent gefallen und notierte etwa 79 Prozent unter seinem Allzeithoch. Über die letzten zehn Jahre betrachtet lag die Aktie mit 33,5 Prozent im Minus – während der S&P 500 im selben Zeitraum um nahezu 260 Prozent stieg.

Nur wenige Tage später folgte ein weiteres Warnsignal. Am 26.09.2026 meldete aktien.news, dass die Bank of America ihre Bewertung für die Nike-Aktie von „Neutral" auf „Underperform" herabgestuft und ihr Kursziel auf ein marktniedriges Niveau von 30 Dollar gesenkt hatte – zuvor lag es bei 47 Dollar. Als Begründung nannten die Analysten nachlassendes Vertrauen in die Wirksamkeit von Nikes Maßnahmen zur Trendwende sowie verschlechterte Rahmenbedingungen in den wichtigsten Märkten des Sportartikelherstellers.

Was das für Anleger bedeutet

Für deutsche Privatanleger, die in Nike investiert sind oder einen Einstieg erwägen, verdichtet sich das Bild einer Aktie, die seit Monaten unter Druck steht. Die Serie der Berichte zeigt ein Muster: Quartalszahlen enttäuschen, die Prognosen werden nach unten korrigiert, und Analysten reagieren mit Herabstufungen. Der aktuelle Bericht fügt diesem Muster einen weiteren Baustein hinzu, weil der CEO selbst Schwächen im Produktsortiment und im China-Geschäft benennt.

Gleichzeitig bleibt festzuhalten, dass Nike an seinen Umstrukturierungsmaßnahmen arbeitet. Deren Erfolg lässt sich nach Darstellung des Unternehmens jedoch noch nicht ablesen. Anleger müssen daher weiterhin Geduld aufbringen – ein Umstand, der die Aktie bereits über einen längeren Zeitraum belastet hat. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten; die Bewertung hängt maßgeblich davon ab, wie schnell der Konzern die genannten Probleme lösen kann.

Ausblick

Konkrete neue Prognosen für das Gesamtjahr enthält der aktuelle Bericht nicht. Aus der jüngeren Vergangenheit liegen jedoch die Erwartungen des Managements vor: Im April 2026 hatte Finanzvorstand Matt Friend einen Umsatzrückgang im niedrigen einstelligen Prozentbereich bis Ende des Kalenderjahres in Aussicht gestellt und für China einen Rückgang von rund 20 Prozent im damals laufenden Quartal genannt. Ob sich diese Erwartungen bestätigen, wird sich an den kommenden Quartalszahlen zeigen.

Entscheidend für die weitere Entwicklung dürften zwei Faktoren sein, die CEO Elliott Hill selbst benannt hat: der Abbau des Überbestands an Retro-Sneakern und die Stabilisierung des China-Geschäfts. Solange diese beiden Baustellen nicht gelöst sind, bleibt der Turnaround aus Sicht des Managements unvollendet.

Kurz erklärt

  • Retro-Sneaker: Ein Schuhmodell, das an einen früheren Designklassiker angelehnt ist und in Neuauflage verkauft wird.
  • Lifestyle-Artikel: Produkte, die eher als Alltagsschuhe und Freizeitbekleidung denn für den Sport gedacht sind.
  • Underperform: Eine Analysten-Einstufung, die erwartet, dass sich eine Aktie schlechter als der Gesamtmarkt entwickelt.
  • Turnaround: Die strategische Neuausrichtung eines Unternehmens mit dem Ziel, nach einer Krise wieder zu Wachstum zurückzukehren.
Nike AktieNike UmsatzrückgangElliott HillJordan SneakerChina-Geschäft NikeNike TurnaroundNke AktieSchlechtestes Börsenjahr

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  4. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor
  5. Nvidia, Datadog und Goldminen glänzen auf IBD-Bestenlisten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.